

Atualizado em 21 de setembro de 2026 · Leitura: 9 minutos
O IOF é o imposto federal que incide sobre cinco operações: crédito, câmbio, seguro, títulos e valores mobiliários, e ouro tratado como ativo financeiro. Ele quase nunca aparece como linha separada no seu extrato.
Num empréstimo, o IOF não aparece sozinho na proposta: ele entra somado às tarifas e aos seguros dentro do CET, o custo efetivo total da operação.
O valor vem embutido no total da compra internacional, na parcela do empréstimo e no prêmio do seguro, e por isso muita gente paga IOF todo mês sem saber quanto.
Tem um detalhe que a maioria dos textos ainda erra. Até 2025 existia um cronograma oficial reduzindo o IOF do cartão internacional até zerar em 2028, e ele foi revogado.
A alíquota parou de cair. Quem planejou viagem contando com 2,38% em 2026 vai pagar 3,5%.
O ZapGastos é um assistente financeiro que registra gastos pelo WhatsApp e separa o imposto do valor da compra quando a fatura chega.
Veja quanto o IOF já tirou do seu mês juntando compra internacional, empréstimo e seguro numa conta só.
Começar 7 dias grátis →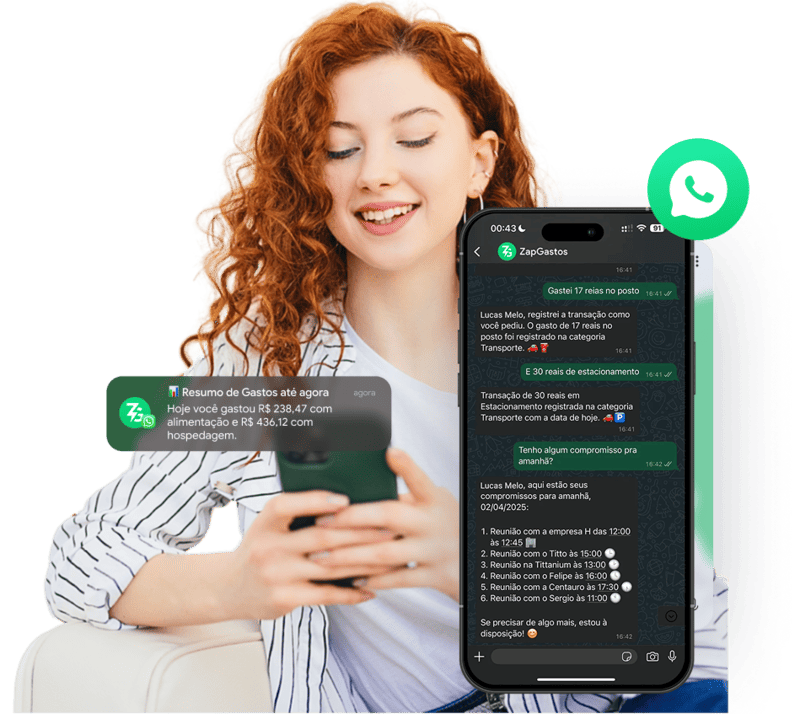
O IOF alcança cinco operações, e a sua conta de luz não é uma delas
A lista de operações tributadas pelo IOF é fechada, e está no artigo 2º do Decreto 6.306/2007. São cinco: operações de crédito, operações de câmbio, operações de seguro, operações com títulos e valores mobiliários, e operações com ouro como ativo financeiro.
Por ser lista fechada, o que não está nela não gera o imposto. Conta de luz, boleto de água, mensalidade escolar e compra no débito dentro do Brasil ficam de fora.
Vale corrigir aqui uma confusão comum. Muita gente diz que “o IOF do Pix é zero”, e a frase erra por um motivo técnico: as palavras Pix, TED e poupança não aparecem uma única vez no Decreto 6.306/2007.
Não existe alíquota zero escrita para elas, existe ausência de fato gerador. Transferir dinheiro da sua conta para outra não é nenhuma das cinco operações da lista.
Outro grupo fica de fora por decisão expressa do regulamento. O artigo 8º zera o IOF do crédito rural, do FIES, do FINAME, das operações do BNDES e do crédito à exportação.
No cartão internacional a alíquota é 3,5%, e a queda programada até 2028 foi cancelada
Compra internacional no cartão de crédito ou de débito paga 3,5% de IOF, conforme o inciso VII do artigo 15-B do regulamento. O mesmo percentual vale para saque no exterior, cartão pré-pago internacional e compra de moeda estrangeira em espécie.
A tabela do câmbio hoje, lida no texto consolidado do decreto:
| Operação de câmbio | Alíquota | Onde está |
|---|---|---|
| Compra internacional no cartão de crédito ou débito | 3,5% | art. 15-B, VII |
| Saque no exterior com cartão | 3,5% | art. 15-B, IX |
| Cartão pré-pago internacional e cheque de viagem | 3,5% | art. 15-B, X |
| Moeda estrangeira em espécie | 3,5% | art. 15-B, XX |
| Transferência para conta própria no exterior | 3,5% | art. 15-B, XXI |
| Remessa ao exterior para investimento | 1,10% | art. 15-B, XXI-A |
| Gasto no Brasil com cartão emitido fora | zero | art. 15-B, V |
Repare que moeda em espécie e cartão pagam o mesmo percentual. Durante anos o dinheiro vivo foi mais barato em imposto, e essa vantagem acabou.
Agora o ponto que quase nenhum texto atualizou. O antigo artigo 15-C previa uma escada de redução do IOF do cartão, passando por 2,38% em 2026 e 1,38% em 2027, até zerar no fim da década.
Esse artigo foi revogado pelo artigo 2º, inciso I, do Decreto 12.499/2025. No texto consolidado do Planalto sobrou só a linha “Art. 15-C. (Revogado)”, e com ela morreu a promessa de queda automática.
A consequência é direta para quem viaja. Os 3,5% são o patamar atual sem data para mudar, e qualquer planejamento de gastos de viagem feito com a tabela antiga subestima o custo real.
Você ainda vai encontrar muito texto dizendo que o IOF do cartão é 3,38%, o degrau de 2025 daquele cronograma revogado. Quem compra fora com frequência costuma comparar cotação e anuidade antes de escolher onde concentrar as compras, e a página de opções de cartão de crédito ajuda nessa escolha.
No empréstimo o IOF é cobrado por dia, e tem um teto que trava a conta
Para pessoa física, a alíquota do IOF no crédito é de 0,0082% ao dia, somada a um adicional fixo de 0,38% que incide uma vez só. A parte diária está no artigo 7º, inciso I, e o adicional está no parágrafo 15 do mesmo artigo.
O teto do parágrafo 1º muda a conta. O imposto diário para de correr depois de 365 dias, mesmo em contrato mais longo.
Ou seja, um empréstimo de 24 meses e um de 12 meses pagam o mesmo IOF. Fazendo a multiplicação, 0,0082% por 365 dias dá 2,993%, e com o adicional de 0,38% o total chega a 3,373% do valor contratado.
Esse 3,373% é resultado de cálculo, não um número escrito no decreto. Vários sites publicam o arredondamento como se fosse texto legal.
| Empréstimo contratado | Prazo | IOF aproximado |
|---|---|---|
| R$ 2.000 | 6 meses | R$ 37,12 |
| R$ 5.000 | 12 meses | R$ 168,65 |
| R$ 10.000 | 24 meses | R$ 337,30 |
| R$ 20.000 | 36 meses | R$ 674,60 |
Os valores acima usam o teto de 3,373% nos prazos de 12 meses ou mais, e 180 dias no primeiro caso. Servem para ordem de grandeza, porque o imposto real depende de como o saldo devedor cai.
Antes de assinar, o número que importa não é a taxa de juros anunciada e sim o Custo Efetivo Total, que já embute o IOF, as tarifas e os seguros. Uma calculadora de financiamento e juros resolve essa comparação em minutos.
As dúvidas que aparecem toda vez que alguém abre a fatura
A maior parte das perguntas sobre IOF nasce de um choque específico: o valor cobrado não bate com o preço que estava na tela. As respostas abaixo cobrem as situações que mais se repetem.
Paguei em dólar e veio mais caro que a cotação, é o IOF?
Em parte sim, mas o IOF costuma ser a menor das duas diferenças. Incidem os 3,5% do imposto e também o spread do emissor, a distância entre a cotação comercial e a que o banco aplicou. Compare com a cotação do dia usada na fatura, não com a do noticiário.
Assinatura de streaming estrangeira paga IOF?
Paga, sempre que a cobrança for processada fora do Brasil. O que define a incidência é o câmbio por trás da compra, não o lugar onde você está. Se a fatura mostra a assinatura em dólar, houve 3,5%.
Parcelamento de fatura tem IOF?
Tem, porque parcelar fatura é contratar crédito. Vale a regra do artigo 7º, com 0,0082% ao dia mais o adicional de 0,38%. O custo se soma aos juros e raramente aparece destacado.
Seguro de carro e plano de saúde pagam IOF?
Pagam, com alíquotas diferentes entre si. Vida e acidentes pessoais ficam em 0,38%, saúde em 2,38% e os demais, incluindo o do carro, em 7,38%, pelo parágrafo 1º do artigo 22. O seguro obrigatório do financiamento habitacional e o seguro garantia têm alíquota zero.
Tenho que pagar IOF quando resgato meu VGBL?
Não, o resgate de VGBL não tem IOF. A cobrança acontece no aporte, porque a base de cálculo do IOF de seguro é o prêmio pago. Desde 1º de janeiro de 2026 incidem 5% apenas sobre o que passar de R$ 600 mil aplicados no ano, somando todos os planos e todas as seguradoras.
R$ 2.000 em compras internacionais no ano pagam R$ 70 só de IOF, quase o preço de uma assinatura de streaming inteira.
Abrir a calculadora →
O aumento noticiado em 2025 não encostou no crédito da pessoa física
A alíquota diária do IOF para pessoa física está em 0,0082% desde o Decreto 8.392, de 2015, e nenhum dos decretos de 2025 alterou esse número. Quem teve aumento foi a pessoa jurídica, que saiu de 0,0041% e chegou ao mesmo 0,0082% da pessoa física.
A confusão é compreensível. A manchete dizia “IOF sobe”, e quem tinha empréstimo em andamento concluiu que a própria dívida ficou mais cara.
Não ficou. Para a pessoa física o que mudou foi o câmbio, com várias operações indo a 3,5%, e o regime dos aportes em VGBL.
Outro item dado como certo não vingou. Tributar o risco sacado, a antecipação que fornecedores usam para receber antes, está suspenso, e os parágrafos 23 e 24 aparecem vazios no texto consolidado.
As alíquotas de hoje se apoiam numa liminar que o STF ainda não julgou
Todos os números deste artigo valem por força de uma decisão provisória do Supremo Tribunal Federal, tomada em julho de 2025 e até hoje sem julgamento de mérito. Essa ressalva importa porque o cenário pode mudar sem aviso longo.
A sequência foi rápida e confusa:
- 22 e 23 de maio de 2025: os Decretos 12.466 e 12.467 elevam alíquotas e recuam em parte.
- 11 de junho de 2025: o Decreto 12.499 substitui os dois e revoga o artigo 15-C.
- 26 de junho de 2025: o Congresso susta os três pelo Decreto Legislativo 176.
- 4 de julho de 2025: o STF suspende os decretos e o decreto legislativo, e marca conciliação.
- 16 de julho de 2025: sem acordo, o relator devolve a eficácia do Decreto 12.499 e mantém suspensos apenas os parágrafos 15, 23 e 24 do artigo 7º.
O caso tramita nas ações ADI 7827 e ADC 96, sob relatoria do ministro Alexandre de Moraes. Em agosto de 2026 voltou concluso ao relator, e o Plenário ainda não referendou a decisão.
Essa suspensão tem um efeito colateral que beneficia quem toma crédito. Com o parágrafo 15 de 2025 travado, vale a redação antiga, e o adicional segue em 0,38% em vez dos 0,95% pretendidos.
Onde o IOF entra no orçamento sem se apresentar
O problema do IOF não é o tamanho da alíquota, é o fato de ele chegar diluído dentro de outro número. Ninguém recebe uma cobrança chamada “IOF”: recebe uma fatura maior, uma parcela maior ou um prêmio de seguro maior.
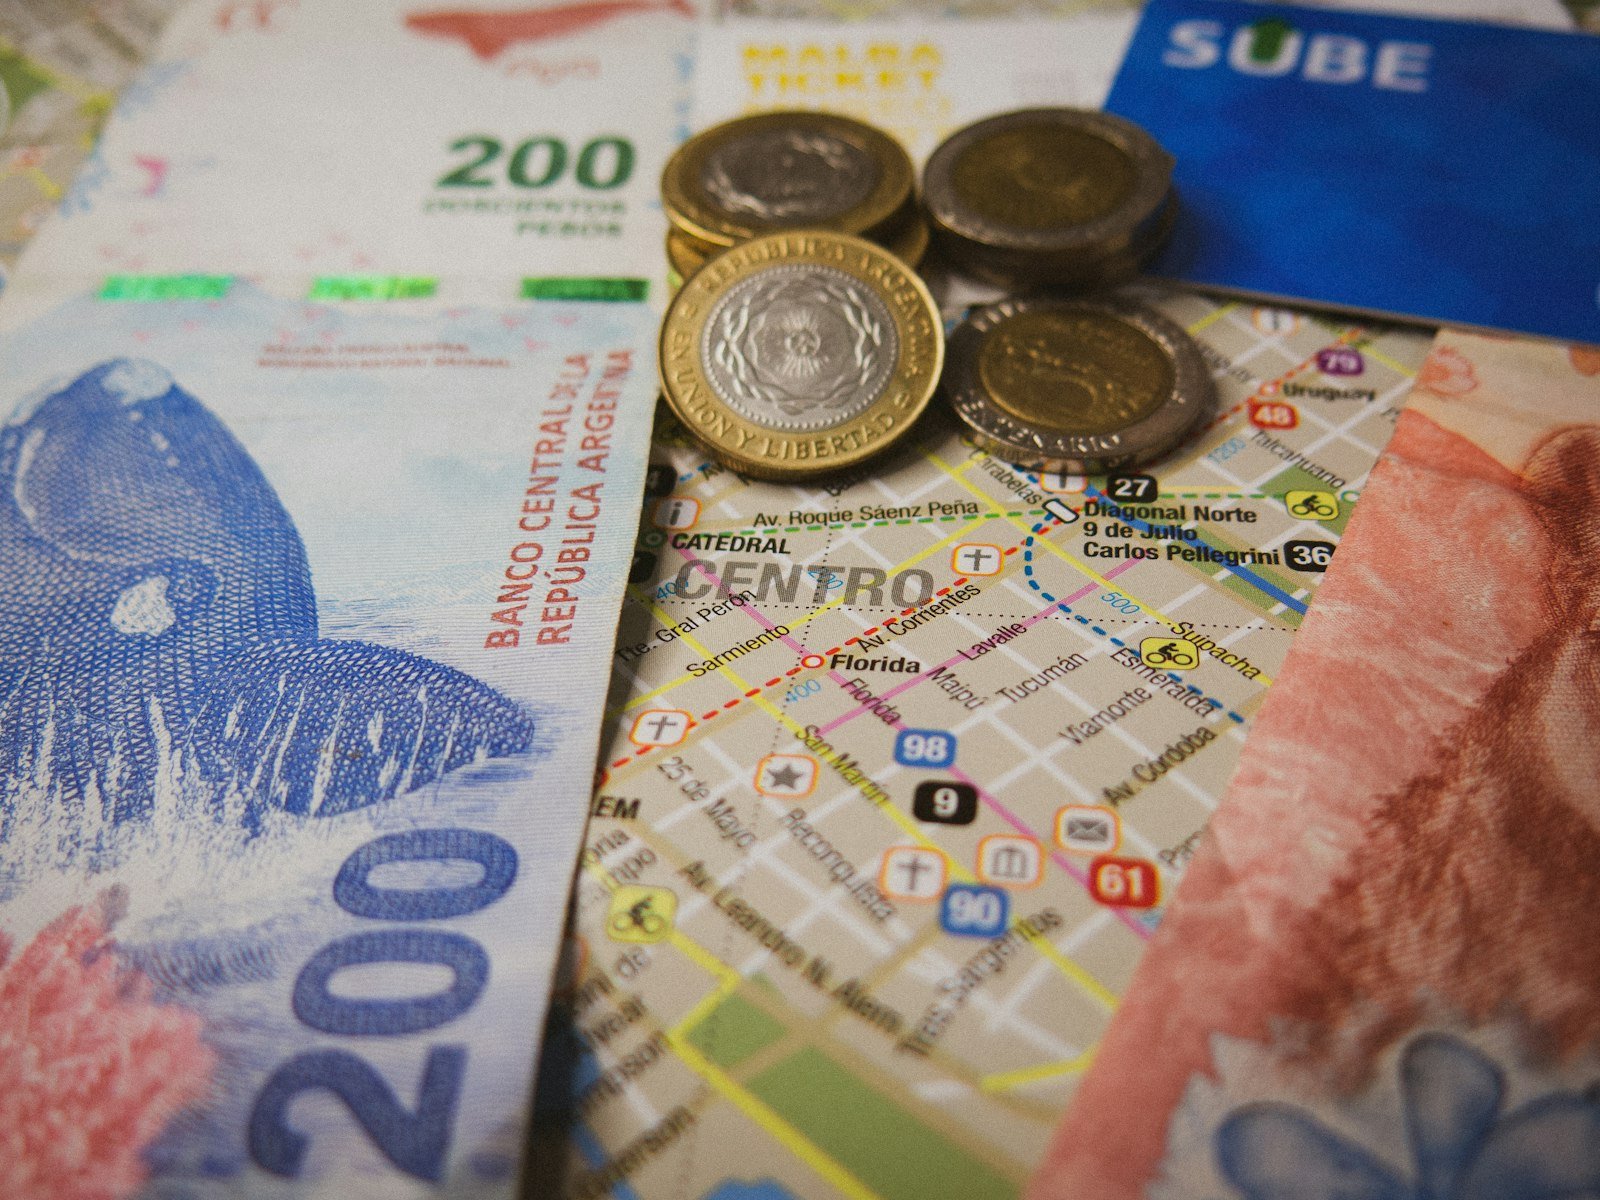
Três lugares concentram quase todo o IOF que uma família paga no ano. O primeiro é a fatura do cartão com compras em moeda estrangeira, incluindo assinaturas digitais cobradas lá fora.
O segundo é qualquer crédito contratado, do empréstimo ao parcelamento da fatura. O terceiro são os seguros, onde os 7,38% do seguro de carro costumam ser a maior alíquota da casa.
Separar esses três blocos faz o custo sair da sombra. Com as categorias de gastos bem definidas o imposto vira linha previsível, e quem monta o controle do zero pode começar pelo método de como fazer um orçamento e checar a previsão de gastos do mês seguinte já com os impostos embutidos.
Uma viagem planejada com seis meses de antecedência muda de preço se o IOF entrar na conta desde o começo, e o mesmo vale para as metas financeiras de médio prazo. Quem aproveita a entrada do décimo terceiro salário para quitar crédito antigo tem no teto de 365 dias um argumento a favor de antecipar.
Registrar cada compra internacional assim que ela acontece evita a surpresa no fechamento, e os planos do ZapGastos começam em R$ 9,90 por mês para quem quer fazer isso pelo WhatsApp.
Pergunte quanto foi de imposto no cartão e veja o IOF separado do valor da compra, sem abrir planilha nenhuma.
Ver planos →
Perguntas frequentes sobre o IOF
O que é IOF em palavras simples?
O IOF é o imposto federal cobrado quando você toma crédito, compra moeda estrangeira, contrata seguro ou movimenta títulos. Vem dentro da própria operação, nunca como boleto separado.
Qual é o valor do IOF hoje?
Depende da operação. Cartão internacional, saque no exterior e moeda em espécie pagam 3,5%. Empréstimo de pessoa física paga 0,0082% ao dia mais 0,38% fixos. Seguro de carro paga 7,38% e plano de saúde, 2,38%.
O IOF do cartão internacional ainda vai cair?
Não. O cronograma que zeraria a alíquota no fim da década estava no artigo 15-C e foi revogado pelo Decreto 12.499 de 2025. Ficou em 3,5%, sem redução programada.
Pix e TED pagam IOF?
Não pagam. Transferência entre contas no Brasil não é crédito, câmbio, seguro nem título, as únicas hipóteses do artigo 2º do Decreto 6.306 de 2007. Não se trata de alíquota zero, e sim de ausência de fato gerador.
Como calcular o IOF de um empréstimo?
Multiplique o valor por 0,0082% e pelos dias do contrato, com limite de 365 dias, e some 0,38%. Em contratos de um ano ou mais o total fica perto de 3,37%.
Dá para não pagar IOF na viagem?
Não dá para evitar, porque cartão, saque e moeda em espécie estão todos em 3,5%. O que muda o custo é o spread de cada emissor na conversão.
O IOF pode mudar de uma hora para outra?
Pode. O IOF não segue a anterioridade anual, então decreto novo vale quase de imediato. E as alíquotas atuais dependem de liminar do STF ainda não julgada no mérito.
Referências
- Decreto 6.306/2007, texto compilado, o Regulamento do IOF. Artigos 2º, 7º, 8º, 15-B, 22 e 32.
- Decreto 12.499, de 11 de junho de 2025, que fixou a redação atual do artigo 15-B e revogou o 15-C.
- Decreto Legislativo 176, de 2025, do Congresso Nacional.
- Andamento da ADC 96 no STF, com a decisão de 16 de julho de 2025.
Produzido pela equipe editorial do ZapGastos com base na legislação vigente em 21 de setembro de 2026. Não substitui orientação de contador ou advogado tributarista.


