

A portabilidade de salário é o direito de receber o seu salário na conta que você escolheu, em outro banco, sem pagar nada por isso. Quem arca com a transferência é a instituição que abriu a conta-salário.
O banco em que o seu pagamento cai todo mês foi escolhido pela empresa, numa negociação que não passou por você em momento nenhum.
A portabilidade desfaz essa imposição de forma automática e permanente, sem que você precise abrir o aplicativo e transferir o dinheiro na mão todo dia 5. Depois que o salário cai onde você quis, o trabalho passa a ser outro: saber para onde ele foi, e é aí que o ZapGastos acompanha o dinheiro pelo WhatsApp.
Saiba onde o salário parou neste mês com o total gasto respondido no WhatsApp, sem abrir o aplicativo de nenhum banco.
Começar 7 dias grátis →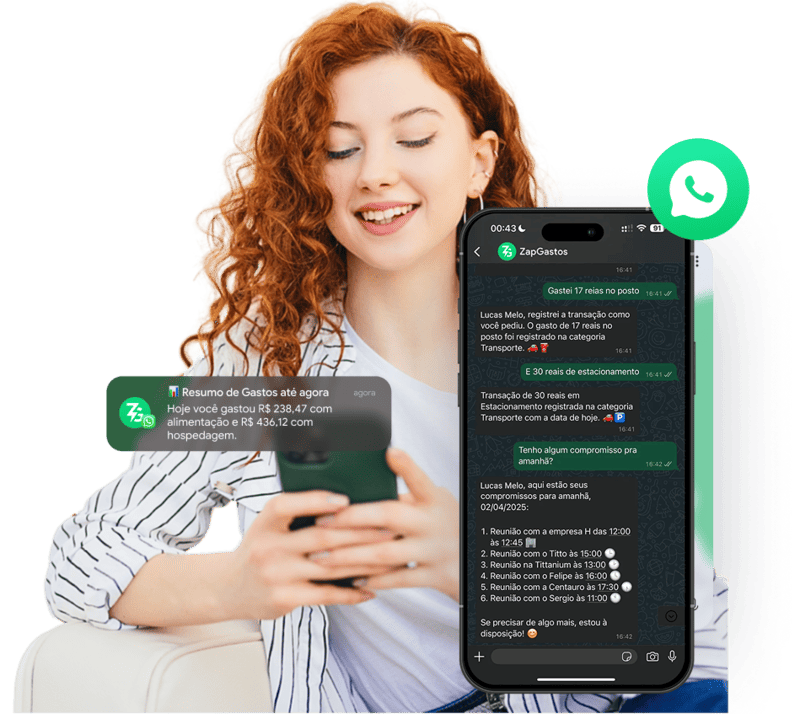
Quem escolheu o banco do seu salário foi a empresa
A conta-salário nasce de um contrato entre o seu empregador e uma instituição financeira, e o trabalhador não participa dessa escolha. Ela é aberta por iniciativa da empresa, não sua.
O Banco Central define a conta-salário como a conta destinada ao registro e ao controle do fluxo de recursos de salários, proventos, soldos, vencimentos, aposentadorias e pensões. Ela serve para receber pagamento da empresa e mais nada.
Por isso ela tem duas travas que confundem muita gente. Só pode receber crédito originário da empresa contratante, e não aceita movimentação por cheque.
Se um parente tentar te mandar um Pix para essa conta, o dinheiro não entra. E você também não é obrigado a abrir uma conta corrente no banco da empresa: dá para manter apenas a conta-salário, exatamente como acontece com o vale-transporte e os outros descontos que o empregador administra sem consultar você.
Conta-salário e conta corrente não são a mesma coisa
A diferença que importa é quem abriu a conta e o que ela aceita receber. Confundir as duas é o que faz o trabalhador achar que precisa virar cliente do banco da empresa.
| Critério | Conta-salário | Conta corrente |
|---|---|---|
| Quem abre | O empregador | Você, por contrato próprio |
| O que aceita receber | Só crédito da empresa contratante | Qualquer depósito |
| Cheque | Não | Sim |
| Tarifa de manutenção | Proibida | Permitida |
| Portabilidade automática | Garantida por norma | Não existe |
A última linha é a que vale dinheiro. A garantia de transferência automática e gratuita existe para a conta-salário, e só para ela.
As dúvidas que aparecem quando alguém decide pedir
preciso avisar o RH da empresa?
Não. O pedido é feito ao banco, e a empresa continua depositando na conta-salário de sempre. Quem faz o dinheiro mudar de endereço é a instituição financeira, depois do crédito.
posso pedir direto no banco novo?
Pode. O Banco Central admite que a solicitação seja entregue tanto na instituição que detém a conta-salário quanto na instituição de destino, que encaminha o pedido em nome do cliente.
a conta-salário antiga é encerrada?
Não, e é justamente por isso que o controle fica mais difícil. A empresa segue creditando lá, e o valor viaja em seguida para a sua conta escolhida. São dois extratos para acompanhar, não um.
dá para mandar só uma parte do salário?
Não. A transferência abrange o valor total creditado na conta-salário. A única dedução admitida é a de parcelas de operações de crédito ou de arrendamento mercantil que você mesmo contratou naquele banco.
o dinheiro demora a chegar no banco novo?
Não deveria demorar um dia sequer. O banco escolhido pelo empregador precisa assegurar a disponibilidade dos recursos no mesmo dia em que a empresa paga, até as 12 horas.
e se eu me arrepender?
O cancelamento é um direito seu e pode ser pedido a qualquer momento. Ele passa a valer no mês de referência seguinte, desde que solicitado com pelo menos cinco dias úteis de antecedência à data do crédito.
O banco tem dez dias úteis para processar o pedido
O prazo está na norma e não é negociável: dez dias úteis contados do recebimento da solicitação. Vale tanto para o pedido entregue no banco da conta-salário quanto para o encaminhado pela instituição de destino.
A indicação da conta precisa ser comunicada em caráter de instrução permanente, por escrito ou por meio eletrônico. Na prática, aplicativo, internet banking, e-mail ou agência resolvem.
- Tenha em mãos os dados da conta de destino: banco, agência, número e o CPF do titular, que precisa ser você.
- Faça o pedido pelo canal do banco da conta-salário ou pelo banco de destino, que encaminha em seu nome.
- Guarde o protocolo, porque é ele que marca o início dos dez dias úteis.
- Confira no primeiro pagamento seguinte se o valor chegou inteiro na conta indicada.
O primeiro salário pago depois do processamento já cai na conta nova. Se o seu calendário de recebimento tem parcela extra no fim do ano, vale conferir quando cai o décimo terceiro antes de escolher a data do pedido.
Uma tarifa de R$ 25 por mês some do seu radar e vira R$ 300 no ano, valor que o pacote de serviços cobra enquanto você usa outro banco de verdade.
Abrir a calculadora →
A regra em vigor é de 2023, e meia internet ainda cita a revogada
A norma que rege conta-salário e portabilidade salarial hoje é a Resolução CMN nº 5.058, de 15 de dezembro de 2022, em vigor desde 1º de março de 2023. Ela revogou de uma vez a Resolução 3.402/2006 e as alterações que vieram depois.
Boa parte dos artigos que aparecem na busca ainda cita a resolução de 2006 como se estivesse valendo. O texto antigo morreu, e quem se apoia nele corre risco de repetir prazo ou vedação que já mudou.
Os números que importam estão em três artigos da resolução nova. O artigo 7º garante a portabilidade e fixa os dez dias úteis, o artigo 8º manda transferir o valor total, e o artigo 10 lista o que não pode ser cobrado. O texto integral está no buscador de normas do Banco Central.
Oito cobranças que o banco não pode fazer
O artigo 10 da resolução veda oito situações de cobrança, em tarifa ou em ressarcimento de despesa. Se alguma delas aparecer no seu extrato, a cobrança é indevida.
- Repassar a você o custo do serviço prestado à empresa, inclusive o crédito do salário.
- Cobrar pela solicitação de portabilidade salarial.
- Cobrar pela transferência do valor total para outra instituição.
- Cobrar pela transferência do valor líquido, quando houver desconto de parcela de crédito.
- Cobrar por até cinco saques a cada evento de crédito.
- Cobrar pelo cartão na função débito, salvo reposição por perda, roubo, furto ou dano.
- Cobrar por duas consultas mensais de saldo em terminal ou no caixa.
- Cobrar por dois extratos mensais com a movimentação dos últimos trinta dias.
Fora dessa lista, a cobrança é permitida. Uma TED feita por você, por exemplo, pode ter tarifa, e é exatamente por isso que a portabilidade automática vale mais do que transferir na mão todo mês.
Se quiser medir quanto essas tarifas somam no ano antes de decidir mudar de banco, a calculadora financeira do ZapGastos faz a conta em poucos segundos.
A parcela do empréstimo sai antes de o dinheiro viajar
A portabilidade não protege o salário de descontos que você mesmo autorizou. A transferência abrange o valor total creditado, admitida a dedução exclusiva de parcelas de operações de crédito ou de arrendamento mercantil financeiro contratadas por você.
O desconto direto na conta-salário só é legítimo se houver autorização prévia e formal sua. Sem essa autorização, o banco não pode se servir do valor.
Com a portabilidade ativa, o que chega no banco novo é o líquido, já descontada a parcela. Quem esquece disso acha que o salário caiu errado e é só a ordem das operações, então vale marcar essa saída como despesa fixa dentro das suas categorias de gastos do mês.
Há ainda dois casos em que o direito simplesmente não existe. A resolução não se aplica a beneficiários do INSS, e receber salário numa conta comum não a transforma em conta-salário, o que deixa a portabilidade de fora e sujeita a transferência mensal a tarifa.
Se a troca de banco vem de uma demissão, a conta-salário para de receber crédito e o dinheiro que entra passa a ser outro. Nesse caso, a dúvida certa é como funciona o seguro-desemprego, que paga de 3 a 5 parcelas pela Caixa.
Depois de portar, o seu dinheiro passa a morar em dois bancos
A conta-salário continua existindo e recebendo o crédito da empresa, então o seu histórico financeiro se parte em dois extratos. Esse é o efeito colateral que ninguém conta antes de pedir.
A portabilidade também não mexe no abono salarial do PIS/Pasep: ele continua sendo pago pela Caixa ou pelo Banco do Brasil, seja qual for o banco escolhido para o salário.
O salário entra no banco A, sai para o banco B, e as parcelas de crédito somem no meio do caminho. Quem tenta conferir o mês só pelo aplicativo do banco novo encontra uma entrada com valor estranho e nenhuma explicação.
A saída é olhar as duas contas juntas, e isso o Open Finance resolve desde que você autorize o compartilhamento. Se o conceito for novo para você, comece por o que é Open Finance e o que ele mostra e depois veja como conectar vários bancos numa visão só.
Com as duas contas conectadas, a pergunta “quanto sobrou do salário” deixa de exigir abrir dois aplicativos. A conexão bancária do ZapGastos junta o que entrou, o que saiu e o que foi descontado antes da transferência.
Pergunte quanto entrou e quanto já saiu somando a conta-salário e a conta nova, sem planilha e sem trocar de aplicativo.
Ver planos →
Perguntas frequentes sobre portabilidade de salário
A portabilidade de salário é gratuita?
Sim. A solicitação e a transferência automática dos recursos são gratuitas por determinação do artigo 10 da Resolução CMN 5.058/2022. Cobrança de tarifa nessas duas situações é indevida.
Quanto tempo demora a portabilidade de salário?
O banco tem até dez dias úteis para processar o pedido, contados do recebimento da solicitação. O primeiro salário pago depois desse processamento já vai para a conta indicada.
Preciso avisar a empresa que fiz a portabilidade?
Não. O pedido é feito à instituição financeira, e o empregador continua depositando na conta-salário de sempre. A transferência acontece depois do crédito.
Posso fazer portabilidade de salário para conta de banco digital?
Pode. Não há vedação à portabilidade da conta-salário para conta de pagamento em instituição de pagamento, desde que a conta de destino seja de sua titularidade.
Quem recebe pelo INSS tem direito à portabilidade salarial?
Não. A Resolução CMN 5.058/2022 diz expressamente, no artigo 13, que não se aplica à prestação de serviços de pagamento a beneficiários do INSS.
O pedido leva cinco minutos e vale para sempre
A portabilidade de salário é um dos poucos direitos bancários que você exerce uma vez e não precisa renovar. Feito o pedido, ele vale em caráter permanente até que você cancele.
O ganho não é só escolher o banco que você gosta. É deixar de pagar tarifa de transferência, de perder o dia útil que o dinheiro levava para chegar e de esquecer o Pix manual no mês corrido.
Depois disso, sobra o trabalho de enxergar o dinheiro nas duas contas. É o que o ZapGastos faz pelo WhatsApp, e os planos começam em R$ 9,90 por mês.
Fontes: Banco Central do Brasil, perguntas e respostas sobre conta-salário e portabilidade de salário; Resolução CMN nº 5.058, de 15 de dezembro de 2022.


