

Você pediu um empréstimo de R$ 10.000 a 2,5% ao mês, fez a conta de cabeça e achou justo. Na hora de assinar, o valor total devido não bate com a sua estimativa.
O CET é a taxa anual que reúne, num número só, tudo o que um empréstimo custa: juros, tarifas, tributos, seguros e as despesas cobradas junto com o crédito. A sigla significa Custo Efetivo Total.
A taxa de juros responde por uma parte da conta. O CET responde pela conta inteira, e é o único número que permite comparar duas propostas de bancos diferentes sem cair em pegadinha.
O ZapGastos é o assistente financeiro que funciona pelo WhatsApp, conecta a sua conta bancária uma vez e mostra sozinho para onde o dinheiro está indo, parcelas de crédito incluídas.
Toda parcela de crédito aparece sozinha no chat sem você digitar nada e sem abrir o aplicativo do banco.
Começar 7 dias grátis →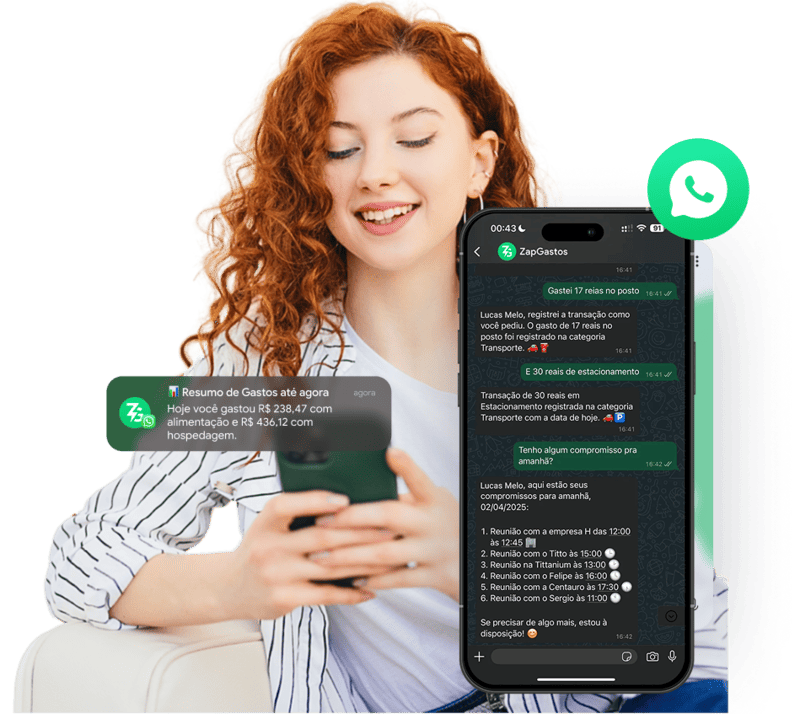
Cinco custos entram na conta além da taxa de juros
O cálculo do CET tem que incluir juros, tarifas, tributos, seguros e as despesas de serviços de terceiros contratados pela instituição, mesmo quando esses valores não entram no dinheiro liberado. A regra está no artigo 3º da Resolução CMN nº 4.881/2020.
É por isso que duas ofertas com a mesma taxa de juros podem custar valores bem diferentes no fim do contrato.
| Componente | O que é | Onde costuma aparecer |
|---|---|---|
| Juros | A remuneração do dinheiro emprestado | Na taxa anunciada, ao mês e ao ano |
| Tarifas | Cobranças do próprio banco pelo serviço | Cadastro, avaliação de bem, emissão de boleto |
| Tributos | Impostos que incidem sobre a operação | IOF, somado ao valor financiado |
| Seguros | Coberturas atreladas ao contrato | Seguro prestamista, seguro do bem financiado |
| Serviços de terceiros | Custos de quem não é o banco, pagos por você | Registro de contrato, despachante, cartório |
O IOF entra aqui como tributo, e num empréstimo longo ele sozinho já muda a percepção de quanto a operação custa.
As dúvidas que aparecem na hora de assinar
Quem está com a proposta na mão costuma travar nas mesmas perguntas. Vão aqui as respostas diretas.
o cet é sempre maior que a taxa de juros?
Na prática, sim, sempre que houver qualquer tarifa, tributo ou seguro na operação. Se a operação não tiver nenhum custo além dos juros, o CET tende a coincidir com a taxa efetiva anual de juros.
cet de 40% ao ano é caro?
Depende inteiramente da modalidade, e é por isso que só faz sentido comparar CET de propostas do mesmo tipo de crédito. Um consignado e um rotativo de cartão vivem em faixas de custo completamente diferentes.
o cet é mensal ou anual?
Anual. O parágrafo único do artigo 4º manda expressar o CET na forma de taxa percentual anual, divulgada com duas casas decimais.
posso pedir o cet por escrito antes de fechar?
Não só pode como o banco já é obrigado a entregar, sem você pedir. A obrigação é prévia à contratação e vem acompanhada do demonstrativo de cálculo.
dois bancos, mesma taxa, qual escolher?
O de menor CET, desde que o prazo e o valor liberado sejam iguais. Com prazos diferentes, compare também o valor total devido, que aparece no demonstrativo.
O banco precisa mostrar esse número antes de você assinar
O artigo 7º obriga as instituições a informar o CET e apresentar o demonstrativo de cálculo previamente à contratação. Não é cortesia do gerente, é dever da instituição.
O demonstrativo tem que trazer o valor em reais de cada componente, o percentual de cada um em relação ao valor total devido e a soma das parcelas.
Se a operação for fechada, esse mesmo demonstrativo precisa entrar de forma destacada dentro do contrato, pelo parágrafo 3º do artigo 7º. O banco ainda guarda uma cópia à disposição do Banco Central por cinco anos.
Tem um detalhe que quase nenhum material sobre o assunto conta: pelo artigo 8º, toda propaganda de crédito que anuncia a taxa de juros também precisa informar o CET. Anúncio que mostra só o “a partir de 1,49% ao mês” e esconde o custo total está fora da regra.
Um seguro de R$ 29 por mês soma R$ 348 no ano e continua debitando muito depois de o contrato que o criou ter acabado.
Testar grátis agora →A norma de 2007 que meia internet ainda cita foi revogada
A Resolução CMN nº 3.517/2007 está revogada desde 1º de fevereiro de 2021, e quem manda hoje é a Resolução CMN nº 4.881, de 23 de dezembro de 2020. A revogação está no artigo 11, inciso I, da norma nova.
A troca não foi cosmética. A norma antiga valia para pessoas físicas, e a vigente ampliou o alcance para empresários individuais, microempresas e empresas de pequeno porte, pelo artigo 1º.
Na prática, o dono de um pequeno negócio que separa as contas da empresa das contas pessoais passou a ter o mesmo direito de exigir o CET que o assalariado sempre teve.
O detalhamento do cálculo saiu da série de cartas circulares antigas e hoje mora na Instrução Normativa BCB nº 83, de 3 de março de 2021, que traz o modelo do demonstrativo com as rubricas separadas de tarifas, tributos, seguro e outros.
Cheque especial e rotativo entram, com uma regra própria
Operações sem parcela definida, como cheque especial e crédito rotativo, têm o CET calculado sobre o limite de crédito pactuado e um prazo fixo de trinta dias. É o que determina o artigo 6º.
Sem essa regra não haveria como calcular um custo anual para uma dívida que não tem prazo combinado.
| Operação | Tem CET? | Como é calculado |
|---|---|---|
| Empréstimo pessoal | Sim | Pelo fluxo real de parcelas |
| Financiamento de veículo ou imóvel | Sim | Pelo fluxo real de parcelas |
| Cheque especial | Sim | Trinta dias sobre o limite pactuado |
| Crédito rotativo do cartão | Sim | Trinta dias sobre o limite pactuado |
| Crédito rural | Não | Excluído pelo artigo 9º |
| Repasse de recursos externos | Não | Excluído pelo artigo 9º |
Só existem duas exclusões expressas, e cartão de crédito não é uma delas. Quem quiser entender o mecanismo por trás da fatura pode começar pela página do ZapGastos sobre cartão de crédito.
Vale lembrar de um efeito que pega muita gente de surpresa: quando você muda de banco, a parcela de crédito contratada continua sendo descontada antes do dinheiro viajar, como acontece na portabilidade de salário.
Como conferir se o número informado bate com o contrato
O Procon-SP mantém uma calculadora pública, a WebCET, que devolve o CET anual a partir do valor líquido recebido, do valor da parcela, do prazo e das datas do contrato. Ela fica em sistemas.procon.sp.gov.br/webcet.
O campo mais importante é o do valor financiado, que pede o valor líquido, já deduzido de IOF, tarifa de cadastro e seguro. É exatamente o dinheiro que caiu na sua conta.
Para simular quanto sobra do salário depois de encaixar a parcela, a calculadora financeira do ZapGastos resolve a outra metade da conta.
Uma ressalva honesta sobre a ferramenta mais famosa do Banco Central: a Calculadora do Cidadão não calcula CET. Ela devolve a taxa de juros embutida no financiamento com prestações fixas, o que é útil, mas não consolida tarifas, tributos e seguros.
Para acompanhar o peso das parcelas no mês depois de contratado, a conta é outra, e cabe no seu orçamento mensal junto com as demais categorias de gastos.
Uma lei de 2025 levou o CET para dentro do cartão
A Lei nº 15.252, de 4 de novembro de 2025, assegura ao consumidor a divulgação com destaque do custo efetivo total nos contratos e nos canais digitais, inclusive nas modalidades pré-aprovadas e rotativas de cartão de crédito. Está no artigo 12, inciso I.
A regulamentação veio em maio de 2026, com a Resolução CMN nº 5.299 e a Resolução BCB nº 567.
Aqui vai a parte que quase ninguém escreve: a Resolução BCB nº 567/2026 só entra em vigor em 1º de julho de 2027, pelo artigo 7º dela. O envio mensal do saldo devedor, o aviso prévio de trinta dias sobre mudança de juros e a anuência para aumento de limite ainda não valem hoje.
Enquanto isso, quem acompanha as próprias contas pela conexão bancária automática já enxerga hoje o que a norma vai obrigar o banco a mostrar depois.
Quanto das suas parcelas vence esta semana? pergunte no WhatsApp e receba a soma na hora, com os débitos já separados.
Experimentar 7 dias sem custo →Perguntas frequentes sobre o CET
O que significa CET?
CET significa Custo Efetivo Total. É a taxa percentual anual que consolida todos os encargos e despesas de uma operação de crédito ou de arrendamento mercantil, e não apenas os juros.
Qual é a diferença entre CET e taxa de juros?
A taxa de juros remunera apenas o dinheiro emprestado. O CET soma a essa taxa as tarifas, os tributos, os seguros e as despesas de terceiros vinculadas à operação, então mostra o custo real do crédito.
Qual norma obriga o banco a informar o CET?
A Resolução CMN nº 4.881, de 23 de dezembro de 2020, em vigor desde 1º de fevereiro de 2021. Ela revogou a Resolução CMN nº 3.517/2007, que ainda aparece citada em muitos materiais desatualizados.
O CET precisa aparecer na propaganda do empréstimo?
Sim, sempre que o anúncio informar a taxa de juros do crédito ofertado. A obrigação está no artigo 8º da Resolução CMN nº 4.881/2020.
Cheque especial tem CET?
Tem. Pelo artigo 6º, o cálculo considera o prazo de trinta dias e o valor do limite de crédito pactuado, mesma regra aplicada às operações com características de crédito rotativo.
Quais operações ficam fora da regra do CET?
Apenas duas, segundo o artigo 9º: operações de repasse de recursos externos e operações de crédito rural. Todas as demais modalidades com pessoas físicas, empresários individuais, microempresas e empresas de pequeno porte estão incluídas.
Comparar crédito sem olhar o CET é comparar pela metade
Peça o CET das duas propostas, compare as duas no mesmo prazo e no mesmo valor liberado, e a escolha vira aritmética. O número tem que estar na sua mão antes da assinatura, por obrigação do banco.
Depois de contratado, o que decide se a parcela vai caber é o acompanhamento do mês, e é aí que um assistente que soma os débitos sozinho economiza mais do que a própria mensalidade.
Referências
- Banco Central do Brasil. Resolução CMN nº 4.881, de 23/12/2020.
- Banco Central do Brasil. Instrução Normativa BCB nº 83, de 03/03/2021.
- Presidência da República. Lei nº 15.252, de 04/11/2025.
- Procon-SP. WebCET, calculadora do Custo Efetivo Total.


