

Previsão d O mesmo efeito de calendário derruba quem tenta poupar em escada: no desafio das 52 semanas, 43% do total cai no último trimestre do ano, bem em cima de dezembro.
O problema é que quase todo material sobre o assunto foi escrito para empresa. Você procura como prever o próprio mês e cai em texto sobre budget, forecast e projeção de receita de negócio.
A pergunta de quem digita isso no Google é bem mais simples. No dia 3, com o salário na conta, quanto desse dinheiro já tem dono?
Este texto responde essa pergunta com dados do IBGE e do SPC Brasil, mostra onde a conta costuma errar e explica por que a previsão feita uma vez por mês envelhece em uma semana.
O ZapGastos é um assistente financeiro que funciona dentro do WhatsApp e do Telegram: ele conecta as suas contas bancárias, classifica cada lançamento sozinho e projeta como o mês termina enquanto ele ainda está acontecendo.
Seu mês calculado antes do dia 30 com o histórico que já está no seu banco.
Começar 7 dias grátis →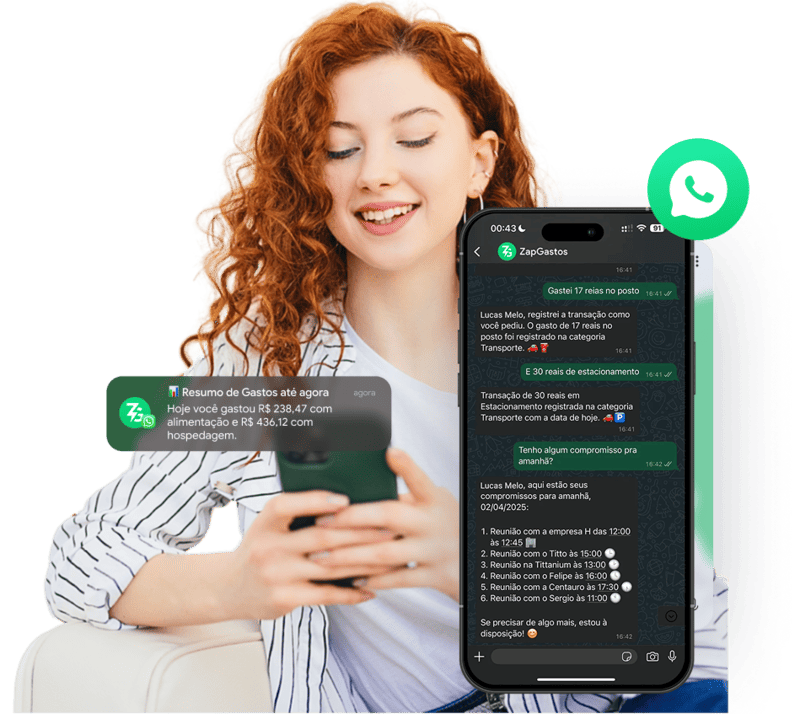
Previsão de gastos é o mês que ainda não veio, calculado com o mês que já passou
Toda previsão de gastos é feita de duas partes: o que se repete todo mês e o que muda de mês para mês. A primeira parte é fácil. A segunda derruba a conta.
Aluguel, condomínio, mensalidade da escola, plano de saúde e as assinaturas do cartão são valores que você consegue listar de cabeça. Eles entram na previsão com o valor exato.
Mercado, transporte, farmácia, presente, conserto e o jantar de sexta não têm valor fixo. Eles entram na previsão com uma faixa, e é aí que a maioria das pessoas coloca um número otimista. Novembro e dezembro distorcem essa faixa mais que qualquer outro par de meses, e quem já sabe quando cai o décimo terceiro consegue encaixar as duas parcelas na previsão antes de a conta chegar.
A Pesquisa de Orçamentos Familiares do IBGE mostra que alimentação, habitação e transporte concentram 72,2% da despesa de consumo das famílias brasileiras. Entre as famílias com renda de até R$ 1,9 mil, só alimentação e habitação já respondem por 61,2% do orçamento.
O restante parece pequeno visto assim. Só que é justamente esse restante que ninguém consegue prever, porque é ele que muda de tamanho toda semana.
Se você ainda não separou os seus lançamentos por tipo, o primeiro passo é esse. O texto sobre categorias de gastos mostra como fazer essa divisão sem inventar dezenas de rótulos.
Os 92% e os 57% que explicam por que a conta não fecha
A previsão de gastos falha porque as pessoas registram bem o que é obrigatório e registram mal o que é opcional. A pesquisa CNDL/SPC Brasil colocou número nisso.
Segundo o levantamento da CNDL e do SPC Brasil, 92% dos entrevistados anotam as contas da casa, o mercado e o aluguel. Já os gastos não essenciais, como lazer e serviços de beleza, são anotados por apenas 57%.
Essa diferença de 35 pontos é o buraco da sua previsão. Você prevê com precisão a parte do mês que já era previsível e fica cego exatamente na parte que varia.
O mesmo estudo mostra que 48% dos brasileiros não controlam o orçamento de forma nenhuma. Entre os que controlam, só 33% planejam o mês com antecedência: 39% anotam conforme o gasto acontece e 27% só anotam depois que o mês fechou.
Quem anota depois que o mês fechou não tem previsão, tem relatório. E relatório de mês encerrado não muda decisão nenhuma, porque o dinheiro já saiu.
O pano de fundo é pesado. A Pesquisa de Endividamento e Inadimplência do Consumidor, da CNC, apontou 82% das famílias brasileiras com dívidas em julho de 2026, o maior nível da série iniciada em 2010.
Dúvidas reais de quem tenta prever o próprio mês
As perguntas abaixo aparecem sempre que o assunto sai do papel e vira rotina. Elas resolvem a maior parte das travas antes da primeira tentativa.
Preciso de quantos meses de histórico para a previsão parar de errar?
Três meses fechados é o mínimo que dá alguma estabilidade. Com um mês só, qualquer gasto atípico vira regra na sua conta. Com três, a média já separa o que se repete do que foi acidente.
Previsão de gastos e orçamento são a mesma coisa?
Não são. Orçamento é quanto você decide que vai gastar em cada categoria. Previsão é quanto você provavelmente vai gastar se nada mudar. Um é vontade, o outro é histórico. O passo a passo de como fazer um orçamento cuida da primeira parte.
Devo prever pelo valor cheio da fatura do cartão?
Não, porque a fatura mistura meses diferentes. A parcela de uma compra feita em março cai na fatura de setembro e não representa consumo de setembro. Previsão boa olha a data da compra, não a data do vencimento.
E se a minha renda também varia?
Aí você faz duas previsões: uma com a menor renda dos últimos seis meses e outra com a média. A primeira diz se o mês fecha no pior cenário. A segunda diz quanto sobra no cenário comum.
Vale a pena prever o ano inteiro de uma vez?
Vale para os gastos com data marcada, e só para eles. IPVA, IPTU, matrícula, seguro e material escolar já têm mês certo. Espalhar esses valores pelos doze meses evita o susto no primeiro trimestre.
Quanto tempo isso toma por mês?
Feito na mão, entre 40 minutos e uma hora e meia, contando a digitação dos lançamentos. Feito com as contas conectadas, o tempo cai para a leitura do resultado, porque a coleta deixa de existir.
R$ 47,80 por mês em coisa que ninguém usa são R$ 573,60 no ano, achados sem você procurar.
Abrir a calculadora →Três meses de histórico, e não a média de um mês só
A média de um mês é o erro mais comum da previsão de gastos, porque um mês qualquer sempre tem alguma coisa fora do lugar. Foi o pneu, foi o dentista, foi a viagem do feriado.
Com três meses fechados na mesa, a conta muda de qualidade. Você passa a enxergar três números por categoria em vez de um, e a distância entre o menor e o maior já revela quanto aquela categoria costuma variar.
Um exemplo com mercado: R$ 820, R$ 1.140 e R$ 905 nos últimos três meses. A média é R$ 955, mas a faixa vai de R$ 820 a R$ 1.140.
Se preferir testar cenários antes de fechar o número, a calculadora financeira resolve a simulação em poucos segundos. Prever R$ 955 e reservar até R$ 1.140 é diferente de prever R$ 955 e torcer. A segunda opção estoura em um mês a cada três.
Para as categorias que quase não mudam, a média resolve. Para as que variam muito, use o valor mais alto dos três meses e trate a diferença como folga, não como sobra.
Se você prefere fazer essa tabela na mão antes de automatizar, a planilha de controle financeiro gratuita já vem com as colunas de mês a mês prontas.
O calendário muda o resultado mais do que você imagina
Dois meses com o mesmo salário e as mesmas contas fixas podem custar valores bem diferentes por causa do calendário. A previsão que ignora isso erra por um motivo que não tem nada a ver com comportamento.
Meses com cinco fins de semana carregam uma rodada extra de mercado, transporte e lazer. Meses com feriado emendado deslocam gasto para viagem e combustível.
Janeiro concentra IPVA, IPTU, matrícula e material escolar. Dezembro concentra presente e ceia. Julho tem férias escolares.
Quem acabou de morar sozinho ainda não tem calendário próprio para consultar, e por isso a primeira previsão costuma sair curta.
A correção é simples: monte a previsão com a média de três meses e depois some, separadamente, os eventos com data marcada daquele mês específico. São duas linhas diferentes, não uma só. A previsão fica ainda mais útil diante de uma mudança permanente de patamar, como a de quem está calculando quanto custa ter um filho.
Quem trabalha com a divisão da regra 50-30-20 costuma esbarrar exatamente aqui, porque os 30% de desejos não cabem em um mês de cinco sextas-feiras.
Onde a previsão feita na planilha desmonta
A planilha não erra a conta, ela erra o prazo. A fórmula está certa no dia em que você monta e vai ficando errada a cada dia que passa sem atualização.
O ponto de ruptura tem hora marcada. É quando chega o primeiro lançamento que você não digitou, e a partir dele todos os números da tela passam a descrever um mês que não existe mais.
Some a isso os gastos que nem chegam a passar pela sua memória. A cobrança de aplicativo que renovou sozinha, a tarifa que o banco lançou, a parcela que sumiu do radar depois do quarto mês.
Esse é o mesmo mecanismo descrito no texto sobre os gastos que a conexão bancária não enxerga, só que invertido: aqui o problema não é o que o banco esconde, é o que você esquece de contar para a planilha.
Há ainda a confusão entre o dinheiro que está na conta e o dinheiro que ainda é seu. O artigo sobre saldo disponível trata dessa diferença, que costuma valer algumas centenas de reais por mês.
A previsão que se refaz sozinha durante o mês
Previsão útil é a que se corrige enquanto o mês corre, não a que você monta no dia 1 e confere no dia 31. Isso exige que os lançamentos cheguem sem digitação.
Com as contas e os cartões conectados, cada compra entra classificada assim que o banco a registra. A previsão do mês é recalculada em cima do que já aconteceu somado ao que costuma acontecer no restante do mês.
No ZapGastos, essa leitura chega pela conversa. Você pergunta quanto vai sobrar e recebe o número do dia, não o número da semana passada.
É o mesmo raciocínio que sustenta as metas financeiras: meta e previsão só funcionam com acompanhamento contínuo, porque as duas dependem de comparar plano com realidade em intervalos curtos.
A projeção de fim de mês, o mapa de calor por dia e o detector de gastos desnecessários entram nos planos Plus e Pro. Quem quer só registrar e consultar pela conversa fica no plano de WhatsApp.
Aplicativos que projetam o fim do mês
- ZapGastos: conecta as contas, classifica sozinho e responde a previsão dentro do WhatsApp e do Telegram.
- Mobills: previsão dentro do app, com lançamento manual ou conexão bancária conforme o plano.
- Organizze: foco em orçamento por categoria com projeção de saldo.
A diferença prática entre eles não está na fórmula, que é a mesma. Está em quanto trabalho sobra para você antes de a fórmula rodar.
Pergunte quanto vai sobrar e receba o número de hoje sem abrir aplicativo nenhum.
Ver planos →
Quem já sabe quanto o mês custa tem o número que falta para a decisão seguinte, que é definir quanto ter na reserva de emergência. O alvo sai dessa média de custo, nunca do salário bruto.
Perguntas frequentes sobre previsão de gastos
O que é previsão de gastos?
Previsão de gastos é a estimativa de quanto o seu mês vai custar, calculada a partir do histórico dos meses anteriores somado aos compromissos com data marcada. Ela responde à pergunta sobre quanto do seu salário já tem dono antes de o mês terminar.
Como fazer uma previsão de gastos passo a passo?
Liste os gastos fixos com o valor exato, calcule a média dos últimos três meses para cada gasto variável, some os eventos com data marcada daquele mês e compare o total com a renda prevista. Depois atualize o número pelo menos uma vez por semana.
Qual a diferença entre previsão de gastos e orçamento?
Orçamento é a decisão de quanto gastar em cada categoria. Previsão de gastos é a estimativa do que vai acontecer se o seu comportamento não mudar. O orçamento parte do que você quer, a previsão parte do que já ocorreu.
Quantos meses de histórico são necessários para prever gastos?
Três meses fechados é o mínimo recomendado. Com um mês só, qualquer despesa atípica distorce a média. Com seis meses, a previsão passa a captar também a sazonalidade das categorias que variam ao longo do ano.
Dá para fazer previsão de gastos com renda variável?
Sim. O caminho é montar dois cenários: um com a menor renda dos últimos seis meses, que mostra se o mês fecha no pior caso, e outro com a renda média, que mostra quanto sobra no caso comum.
Por que a previsão de gastos erra tanto?
Porque as pessoas registram bem os gastos obrigatórios e mal os opcionais. Pesquisa da CNDL e do SPC Brasil aponta que 92% anotam contas da casa e mercado, mas apenas 57% anotam lazer e serviços pessoais. A diferença é o que estoura o mês.
Existe aplicativo que faz a previsão de gastos sozinho?
Sim. O ZapGastos conecta as contas bancárias, classifica cada lançamento automaticamente e projeta como o mês termina, com a resposta entregue dentro do WhatsApp. A projeção de fim de mês está disponível nos planos Plus e Pro.
Referências
- IBGE. Pesquisa de Orçamentos Familiares: com o que gasta a família brasileira?
- IBGE. POF 2017-2018: famílias com até R$ 1,9 mil destinam 61,2% dos gastos à alimentação e habitação
- CNDL / SPC Brasil. 48% dos brasileiros não controlam o próprio orçamento
- CNC. Pesquisa de Endividamento e Inadimplência do Consumidor (PEIC)


