

O saldo disponível é o valor que o banco libera para você usar agora, e ele quase nunca é igual ao dinheiro que entrou na conta.
A diferença não é erro de sistema nem letra miúda de contrato. Ela está escrita na especificação técnica que todos os bancos brasileiros seguem desde 2021.
O ZapGastos é o assistente financeiro pelo WhatsApp que conecta suas contas por Open Finance e devolve saldo e gastos do mês já organizados, sem você digitar nada.
Seu saldo, sem abrir cinco aplicativos A conta fala com o chat sozinha.
Ver como a conexão funciona →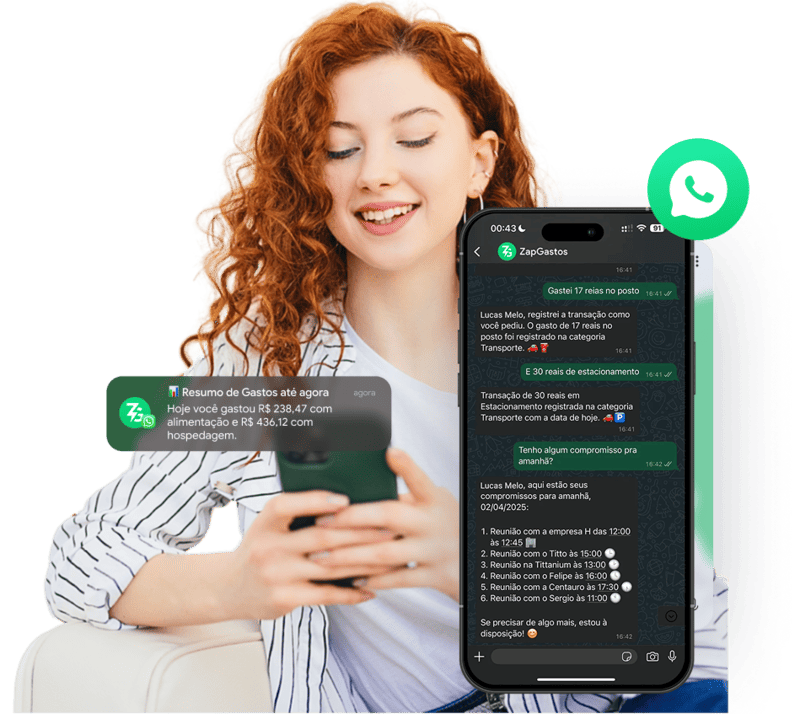
Este texto mostra quais números o seu banco calcula por trás do saldo disponível, por que um aplicativo conectado pode exibir menos que o site do banco e o que fazer quando os dois discordam.
Parte do que aperta o saldo é pagamento programado, e vale conferir a lista de agendamentos do seu banco antes que a próxima cobrança entre na fila. Somar esses agendamentos à previsão de gastos do mês evita descobrir no dia 28 que o saldo já tinha dono.
Seu banco calcula três saldos e a tela mostra um
A norma do Open Finance obriga cada instituição a devolver três valores de saldo por conta, não um.
Quando um aplicativo pede o saldo de uma conta conectada, ele chama um endereço específico da API de Contas, o balances. A resposta traz três campos obrigatórios e uma data.
O primeiro campo é o saldo disponível, definido na especificação como o valor de uso imediato, calculado sem considerar cheque especial e sem os investimentos atrelados à conta.
O segundo é o saldo bloqueado, que a norma descreve como o dinheiro indisponível para uso imediato por um motivo que o banco precisa mostrar nos canais eletrônicos.
O terceiro soma ao valor de uso imediato o que está na aplicação automática da conta. É por isso que uma conta com poupança automática pode mostrar dois números bem diferentes na mesma tela.
Nenhum dos três é opcional. A especificação marca os três campos como obrigatórios na resposta, junto com o horário da apuração, e um banco que não devolve algum deles está fora do padrão.
| Campo da API | O que a norma diz | Como aparece no seu banco |
|---|---|---|
| Saldo disponível | Uso imediato, sem cheque especial e sem investimento atrelado | “Saldo disponível”, “saldo em conta” |
| Saldo bloqueado | Indisponível agora, com motivo informado ao cliente | “Valores bloqueados”, “saldo a liberar” |
| Saldo com aplicação automática | Disponível somado ao que rende automático | “Saldo total”, “conta + rendimento” |
| Data da atualização | Momento exato em que aquele saldo foi apurado | Raramente exibida |
O quarto item é o mais ignorado e o que mais confunde. Todo saldo devolvido pelo Open Finance vem com a hora em que foi apurado, então dois aplicativos podem estar certos ao mesmo tempo e ainda assim mostrar valores diferentes.
Quem quiser entender como esse compartilhamento foi montado encontra o resumo em o que é Open Finance e o desenho da conexão bancária automática do ZapGastos.
O dinheiro que já saiu e ainda não apareceu
A mesma especificação separa o que vira número definitivo no dia da compra do que só fica estável no dia seguinte.
Existe uma tabela oficial de imutabilidade por tipo de transação. Ela diz em que momento o identificador de cada lançamento para de mudar.
| Tipo de transação | Fica definitiva em |
|---|---|
| Pix | Mesmo dia |
| TED | Mesmo dia |
| Transferência dentro do mesmo banco | Mesmo dia |
| Tarifa de serviço avulso | Mesmo dia |
| Folha de pagamento | Mesmo dia |
| Boleto | Dia seguinte |
| Cartão | Dia seguinte |
| Depósito e saque | Dia seguinte |
| Convênio de arrecadação | Dia seguinte |
Repare no padrão. Tudo que passa pelo trilho instantâneo nasce pronto, e tudo que depende de compensação entre instituições ainda pode mudar de forma até o próximo dia útil.
O Pix está do lado bom dessa tabela porque liquida em tempo real, 24 horas por dia, inclusive em feriado e fim de semana. O dinheiro sai de uma conta e entra na outra em segundos, sem etapa intermediária para atrasar a leitura.
O boleto é o exemplo mais visível. Desde 15 de março de 2024, pagamento feito até as 13h30 pode ser liquidado no mesmo dia, e o que passa desse horário só é liquidado no dia seguinte, numa regra obrigatória para 136 bancos.
Na virada da regra, a estimativa da Febraban era de 57% dos boletos liquidados no mesmo dia e 43% no dia seguinte. Metade do país paga conta num horário em que o dinheiro sai da sua vista antes de entrar na do credor.
O cartão tem um segundo efeito, a pré-autorização. Posto de gasolina, hotel e locadora reservam um valor estimado, que fica preso até o estabelecimento confirmar ou cancelar a cobrança, e enquanto isso ele mora no saldo bloqueado.
R$ 200 somem antes de virar fatura O app mostra onde, em minutos.
Testar grátis agora →Essa defasagem é a prima da lacuna que já tratamos em gastos que a conexão bancária não mostra, e ela fica maior conforme você conecta mais bancos ao mesmo aplicativo.
Perguntas que aparecem quando os dois números não batem
São as mesmas seis dúvidas, repetidas em qualquer banco e em qualquer aplicativo.
Qual a diferença de saldo em conta para saldo disponível?
Saldo em conta é o total registrado, e saldo disponível é a parte desse total que você consegue movimentar neste instante. A diferença entre os dois costuma ser bloqueio temporário, lançamento em compensação ou valor aplicado automaticamente.
Que horas o banco atualiza o saldo?
Não existe um horário único, porque cada tipo de lançamento tem o seu. Pix e TED entram na hora, boleto e cartão fecham na compensação do dia seguinte, e o rendimento de aplicação costuma aparecer na virada da madrugada.
Tenho dinheiro na conta e aparece saldo insuficiente. Por quê?
Porque a máquina consulta o saldo disponível, não o saldo total. Se parte do dinheiro está bloqueada por pré-autorização, cheque devolvido em análise ou ordem judicial, a compra é recusada mesmo com número positivo na tela.
O que significa saldo disponível e limite disponível na mesma tela?
Um é seu, o outro é emprestado. O limite disponível vem de crédito contratado com o banco, e a especificação do Open Finance guarda esse valor num endereço separado, com permissão própria, justamente para não misturar com o saldo.
O saldo do aplicativo pode ficar menor que o do banco?
Pode, e na maioria das vezes o aplicativo está certo. Um aplicativo conectado lê o campo de uso imediato, enquanto a tela do banco pode somar limite contratado e aplicação automática no mesmo destaque visual.
O que é saldo bloqueado e quando ele volta?
É dinheiro seu que está reservado para uma operação ainda não concluída. Pré-autorização de cartão volta quando o estabelecimento fecha a cobrança, bloqueio por análise de fraude volta quando o banco encerra a checagem, e bloqueio judicial só sai com decisão.
Quando o número na tela inclui dinheiro que não é seu
O padrão técnico manda tirar o cheque especial do saldo disponível, e a tela do banco nem sempre faz isso.
O limite contratado tem endereço próprio na API de Contas e exige uma permissão separada no consentimento. Quem só autorizou a leitura de saldo não recebe o limite junto, o que é bom para quem quer enxergar o próprio dinheiro sem ruído.
Na prática, o número grande e amigável do aplicativo do banco costuma ser uma soma de três coisas com naturezas diferentes: o que é seu, o que rende automático e o que o banco topa emprestar.
Essa mistura explica boa parte dos meses que estouram sem motivo aparente. A pessoa não gastou mais do que planejou, ela leu um número que já contava com crédito.
Vale um teste rápido no seu banco. Abra a tela inicial, anote o valor em destaque, depois procure a linha que separa limite de conta e veja quanto do primeiro número é dinheiro seu.
Em muitas contas a diferença passa de mil reais. É a distância entre planejar o mês com o que você tem e planejar com o que o banco deixa você dever.
Ler o extrato bancário linha por linha resolve, e um app para controle financeiro conectado faz isso todo dia sem você abrir o site do banco.
O que fazer quando o app e o banco discordam
Quatro conferências resolvem quase toda divergência de saldo disponível antes de qualquer chamado no atendimento.
- Olhe a hora da última leitura. Todo saldo trazido por Open Finance carrega a data e o horário em que foi apurado, e uma diferença de minutos já explica um Pix recém-recebido.
- Compare com a lista de lançamentos, não com a memória. Some as saídas do dia e veja se a conta fecha antes de concluir que o número está errado.
- Separe o que é bloqueio. Abastecimento, hospedagem e reserva de carro entram como valor preso e voltam quando o estabelecimento fecha a cobrança.
- Espere o próximo dia útil para boleto e cartão. Se a diferença sobreviver a esse prazo, aí sim vale reconectar a conta e conferir o consentimento.
No ZapGastos, o saldo é lido sob demanda com uma trava de 60 segundos por conta. Isso evita ficar batendo no banco a cada mensagem e mantém o número honesto, com a hora da leitura sempre visível.
Essa trava também protege a conexão. Banco que recebe consulta demais reduz o ritmo de resposta, e quem paga a conta é o cliente, com sincronização lenta ou fora do ar bem no dia em que ele precisa conferir.
Nenhum aplicativo, nem o nosso, inventa saldo. Todos leem o mesmo campo que o seu banco publica, então a pergunta certa nunca é qual tela está mentindo, e sim qual número cada tela escolheu mostrar.
O passo seguinte é ver para onde o dinheiro liberado está indo, e aí entram as categorias de gastos e a checagem de segurança que já detalhamos em Open Finance é seguro.
Quem prefere ver tudo numa tela só encontra a comparação de conexões e recursos na página de planos do ZapGastos, com 3 contas conectadas no plano WhatsApp, 5 no Plus e 10 no Conectado Pro.
Quanto do seu saldo já está comprometido? Conecte a conta e descubra em 5 minutos.
Experimentar 7 dias sem custo →Referências
- Open Finance Brasil, API Accounts 2.4.0, definição dos campos de saldo e tabela de imutabilidade por tipo de transação.
- Febraban, 12/03/2024, liquidação de boletos no mesmo dia para pagamentos até as 13h30.
- Banco Central do Brasil, Pix, funcionamento do pagamento instantâneo 24 horas por dia.
- Abecs, perguntas frequentes do consumidor, pré-autorização e reserva de valor no cartão.
O que é saldo disponível?
Saldo disponível é o valor que você pode movimentar imediatamente na conta. A especificação do Open Finance define esse campo como o saldo de uso imediato, calculado sem considerar cheque especial e sem os investimentos atrelados à conta.
Por que o saldo disponível é menor que o saldo da conta?
Porque parte do dinheiro está bloqueada ou em compensação. Pré-autorização de cartão, cheque em análise, depósito recente e boleto pago depois do horário de corte reduzem o saldo disponível sem sumir do total da conta.
Quanto tempo o saldo bloqueado demora para voltar?
Depende do motivo do bloqueio. Reserva de valor em posto, hotel e locadora volta quando o estabelecimento confirma ou cancela a cobrança, análise antifraude volta quando o banco encerra a checagem e bloqueio judicial depende de decisão.
O aplicativo conectado mostra o mesmo saldo do banco?
Nem sempre, e isso não indica erro. O aplicativo lê o campo de saldo disponível definido pela norma, enquanto a tela do banco pode somar limite de crédito e aplicação automática no mesmo número em destaque.
Como saber a hora exata do saldo que estou vendo?
O Open Finance envia a data e a hora de apuração junto com cada saldo. Aplicativos que respeitam esse campo mostram o horário da última leitura, o que permite saber se o valor já considera o Pix que acabou de cair.


