

Metas financeiras são compromissos que juntam três coisas: um valor, um prazo e uma frequência de conferência. A terceira quase nunca é escrita, e é justamente ela que decide o resultado.
Uma pesquisa da Serasa com 1.015 brasileiros mostrou que apenas 4 em cada 10 voltam a olhar os objetivos financeiros que traçaram no começo do ano. Os outros 6 não mudaram de ideia sobre o que queriam. Eles só pararam de medir. Uma data ajuda a fixar a conferência: quem sabe quando cai o décimo terceiro consegue marcar novembro e dezembro como os dois pontos de revisão da meta do ano.
O ZapGastos é um assistente financeiro que funciona dentro do WhatsApp: você conta o gasto por mensagem ou áudio, a inteligência artificial classifica sozinha e as contas que você conectar entram no mesmo painel. Ele foi feito para quem quer acompanhar o mês sem abrir planilha e sem instalar mais um aplicativo.
Sua meta conferida sozinha toda vez que o dinheiro se mexe.
Começar 7 dias grátis →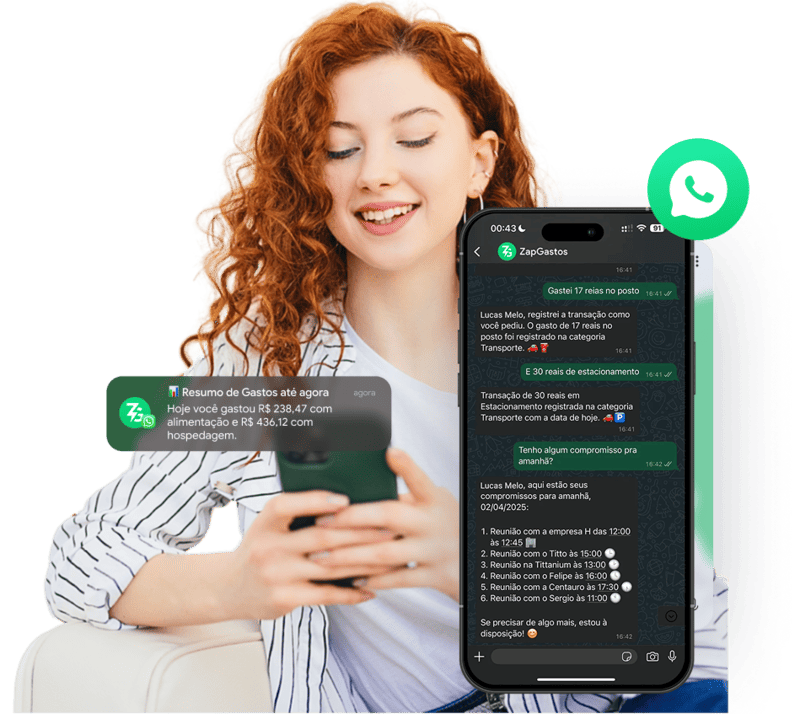
Este guia mostra o que separa as metas financeiras que chegam em dezembro das que evaporam em março: os três prazos, a conta que cabe no mês e o ponto exato em que o acompanhamento costuma parar.
Por que a meta some no acompanhamento, e não na definição
A meta financeira raramente morre por ser ambiciosa demais. Ela morre porque ninguém volta para conferir o número.
O levantamento da Serasa, feito pelo Opinion Box em junho de 2025 com margem de erro de 3,1 pontos percentuais, perguntou o que as pessoas tinham prometido para si mesmas em janeiro. As respostas eram razoáveis e bem distribuídas.
| Meta declarada para o ano | Quem citou |
|---|---|
| Pagar todas as contas em dia | 49% |
| Fazer o controle do orçamento mensal | 38% |
| Economizar um valor do salário todo mês | 29% |
| Aplicar um percentual da renda mensal | 21% |
| Limitar melhor os gastos com lazer | 19% |
Nenhuma dessas metas é absurda. Ainda assim, 49% das mesmas pessoas gastaram mais no primeiro semestre de 2025 do que no mesmo período de 2024.
Os obstáculos que elas apontaram foram o aumento do custo de vida (29%), o acúmulo de dívidas de cartão e empréstimo (21%) e gastos inesperados com saúde (13%). Repare que todos os três são eventos que aparecem durante o ano, não em janeiro.
É por isso que a frequência de conferência importa tanto nas metas financeiras. Fazer a previsão de gastos do mês com o histórico dos três meses anteriores é o que mostra, ainda em abril, se a parcela da meta cabe. Uma meta revisada em abril ainda dá tempo de virar uma meta menor. Uma meta revisada em dezembro vira apenas uma constatação.
O apetite continua alto, aliás. Uma pesquisa Datafolha com 2.002 pessoas em 113 municípios apontou economizar como a principal meta dos brasileiros para 2026, escolhida por 44% em uma lista de 14 objetivos. O problema nunca foi a vontade.
Curto, médio e longo prazo mudam o lugar do dinheiro, não o tamanho do sonho
O prazo de uma meta financeira não define o quanto ela vale, define com que frequência você precisa alcançar o dinheiro.
Essa é a divisão que aparece em praticamente todo material de banco, e ela é útil. O que costuma faltar é a coluna da direita da tabela abaixo.
| Prazo | Horizonte típico | Exemplo comum | O que o prazo exige de você |
|---|---|---|---|
| Curto | Até 12 meses | Reserva para imprevisto, viagem, troca de celular | Dinheiro acessível em 1 dia e conferência mensal |
| Médio | De 1 a 5 anos | Entrada de carro, curso, reforma | Aporte fixo protegido e conferência trimestral |
| Longo | Acima de 5 anos | Entrada de imóvel, independência financeira | Aporte automático e revisão anual do valor |
A confusão mais cara entre as metas financeiras acontece quando alguém trata uma meta de curto prazo como se fosse de longo. O dinheiro da reserva vai para um lugar que demora a sair, o imprevisto chega antes, e a conta acaba paga no cartão.
O caminho inverso também custa. Uma meta de cinco anos guardada em conta corrente convive com todo o resto do dinheiro do mês e some aos poucos, sem que ninguém decida gastá-la.
Se você ainda não sabe quanto sobra por mês para dividir entre esses três prazos, o passo anterior é montar o orçamento do mês. Um método simples de partida é a divisão 50 30 20, que já reserva uma fatia fixa para metas antes de qualquer gasto opcional.
Para metas de curto prazo, um método de execução que funciona bem é o desafio das 52 semanas, que fatia o valor em 52 depósitos pequenos em vez de um aporte mensal fixo.
Dúvidas reais de quem está montando as metas financeiras
As perguntas abaixo aparecem sempre nas mesmas semanas do ano, e quase nenhuma delas é sobre o valor da meta.
Quantas metas financeiras dá para ter ao mesmo tempo?
Três metas financeiras ativas é o limite prático para a maioria das pessoas. Cada meta ativa consome uma fatia do que sobra no mês. Com cinco ou seis, a fatia de cada uma fica tão pequena que nenhuma sai do lugar, e a sensação de não estar avançando é o que faz a pessoa abandonar todas de uma vez.
Meta financeira e orçamento são a mesma coisa?
Não. O orçamento é a régua do mês, a meta é o destino. O orçamento responde quanto entra e quanto sai até o dia 30. A meta responde onde você quer estar em dezembro. Sem orçamento, a meta vira palpite; sem meta, o orçamento vira só uma lista de categorias de gastos.
Vale a pena ter meta se a minha renda varia todo mês?
Vale, desde que a meta seja em percentual e não em valor fixo. Quem é autônomo, vende por comissão ou tem renda sazonal costuma acertar mais definindo algo como 10% de tudo que entrar, em vez de R$ 400 por mês. Nos meses fracos a meta encolhe sozinha, e você não quebra o compromisso.
O que fazer quando a meta atrasa dois meses seguidos?
Mexa no prazo antes de mexer no valor. Esticar a meta de 12 para 15 meses preserva o hábito. Cortar o valor pela metade costuma matar a sensação de progresso, que é o combustível que mantém a coisa de pé.
Como faço para não esquecer a meta no meio do ano?
Amarre a conferência a algo que já acontece sozinho. O dia do salário, a data da fatura do cartão ou o resumo mensal que o app manda. Meta que depende de você lembrar de abrir uma planilha é meta que depende do seu humor naquela terça-feira.
Meta financeira precisa envolver guardar dinheiro?
Não necessariamente. Sair do cheque especial, cortar três assinaturas que ninguém usa ou reduzir em 15% o gasto com delivery são metas financeiras completas, com valor e prazo. Elas costumam dar resultado mais rápido do que metas de acúmulo, porque mexem em despesa que já existe.
A conta de uma linha que decide se a meta cabe no seu mês
Todas as metas financeiras viram uma parcela mensal, e é essa parcela que precisa passar no teste, não o valor final.
A conta é direta: valor da meta dividido pelo número de meses até o prazo. Uma meta de R$ 6.000 em 12 meses pede R$ 500 por mês. Uma meta de R$ 6.000 em 20 meses pede R$ 300.
| Meta | Prazo | Parcela mensal | Cabe em quem tem R$ 400 sobrando? |
|---|---|---|---|
| R$ 6.000 | 12 meses | R$ 500 | Não, falta R$ 100 todo mês |
| R$ 6.000 | 18 meses | R$ 333 | Sim, com folga de R$ 67 |
| R$ 6.000 | 24 meses | R$ 250 | Sim, e ainda abre espaço para uma segunda meta |
Quando a parcela não cabe, as metas financeiras têm apenas três saídas honestas: esticar o prazo, reduzir o valor da meta ou abrir espaço no orçamento cortando alguma despesa recorrente.
A terceira é a mais rentável e a menos usada. O relatório da ANBIMA sobre 2025, feito com o Datafolha em 5.832 entrevistas, mostrou que um terço dos brasileiros conseguiu poupar naquele ano, e que o caminho apontado por eles foi exatamente esse: redução de gastos externos, controle de despesas e corte de supérfluos.
Se você quer ver a parcela de vários cenários antes de escolher o prazo, a calculadora financeira do ZapGastos resolve em alguns segundos. Para ideias de onde tirar os R$ 100 que faltam, vale a lista de formas de economizar dinheiro no dia a dia.
O ponto em que a planilha da meta para de ser atualizada
As metas financeiras não precisam de mais disciplina, precisam de um lugar onde o número se atualize sem você digitar nada.
O ciclo é sempre parecido. Em janeiro a planilha é preenchida com carinho, com fórmula e cor. Em fevereiro o preenchimento atrasa uma semana. Em março existem doze compras não lançadas e a planilha passa a mostrar um saldo que não é verdade.
A partir daí ela deixa de ser útil e vira uma cobrança. Ninguém abre de bom grado um arquivo que só serve para lembrar do atraso, e é assim que os 6 em cada 10 da pesquisa da Serasa param de revisitar as próprias metas.
Comparando as três formas mais comuns de acompanhar metas financeiras ao longo de um ano inteiro, o esforço semanal é o que mais separa uma da outra. Quem quer entender o mecanismo em dois minutos pode conhecer o assistente financeiro do ZapGastos antes de escolher.
| Forma de acompanhar | Esforço por semana | Onde costuma falhar |
|---|---|---|
| ZapGastos | Uma mensagem no WhatsApp por gasto, ou nenhuma quando a conta está conectada | Depende de você conectar a conta ou avisar os gastos em dinheiro |
| Planilha | De 20 a 40 minutos digitando lançamentos | Um mês sem preencher e o saldo deixa de ser confiável |
| Caderno ou anotação no celular | De 10 a 20 minutos, sem soma automática | Não fecha total nem compara com o mês anterior |
No ZapGastos, as metas financeiras ficam disponíveis nos planos Plus e Pro, ao lado da projeção de fim de mês, que estima quanto vai sobrar antes de o mês acabar. É a diferença entre descobrir no dia 30 que a meta não foi cumprida e descobrir no dia 12 que ela está em risco.
Quem prefere começar pelo papel pode baixar a planilha de controle financeiro e migrar depois, quando o preenchimento manual começar a atrasar. Os três planos do ZapGastos partem de R$ 9,90 por mês, com sete dias de teste.
A parcela da meta pode estar em uma assinatura esquecida e não no seu esforço.
Experimentar sem custo →
Para quem está no começo e quer entender o mecanismo antes de decidir, vale ler o que é o ZapGastos e as dicas de como juntar dinheiro que sustentam qualquer meta de acúmulo.
Metas financeiras funcionam como qualquer compromisso de longo prazo: elas sobrevivem à rotina quando alguém as lembra por você. Escolha até três metas financeiras, calcule a parcela mensal de cada uma, marque a data de conferência e deixe o acompanhamento sair das suas mãos.
Perguntas frequentes sobre metas financeiras
O que são metas financeiras?
Metas financeiras são compromissos com o próprio dinheiro que reúnem um valor, um prazo e uma frequência de conferência. Sem esses três elementos juntos, o que existe é um desejo, e não uma meta que possa ser medida ao longo do ano.
Quais são as metas financeiras de curto, médio e longo prazo?
Curto prazo vai até 12 meses e pede dinheiro acessível em um dia, como a reserva para imprevisto. Médio prazo cobre de 1 a 5 anos, como a entrada de um carro ou um curso. Longo prazo passa de 5 anos, como a entrada de um imóvel, e pede aporte automático com revisão anual.
Como definir metas financeiras realistas?
Divida o valor da meta pelo número de meses até o prazo e compare a parcela com o que sobra hoje no seu mês. Se a parcela não couber, estique o prazo, reduza o valor ou corte uma despesa recorrente. O teste é sempre feito na parcela mensal, nunca no valor final.
Qual a diferença entre meta financeira e orçamento?
O orçamento é a régua do mês e mostra quanto entra e quanto sai até o dia 30. A meta financeira é o destino e mostra onde você quer estar ao fim do prazo. Os dois se apoiam: o orçamento diz quanto cabe na meta, e a meta dá sentido ao corte de gastos.
Quantos brasileiros acompanham as metas financeiras que definiram?
Apenas 4 em cada 10, segundo pesquisa da Serasa feita pelo Opinion Box com 1.015 pessoas em junho de 2025. No mesmo levantamento, 49% dos entrevistados admitiram ter gasto mais no primeiro semestre daquele ano do que no mesmo período do ano anterior.
Qual aplicativo ajuda a acompanhar metas financeiras?
O ZapGastos acompanha metas dentro da conversa do WhatsApp, com projeção de fim de mês nos planos Plus e Pro. Aplicativos tradicionais de finanças pessoais também oferecem o recurso, mas exigem abrir o app e lançar cada gasto na mão, que é justamente o passo em que o acompanhamento costuma parar.
Referências
- Serasa. Apenas 4 em cada 10 brasileiros revisitam seus planos financeiros definidos no começo do ano. Pesquisa Opinion Box, junho de 2025, 1.015 entrevistados, margem de erro de 3,1 p.p.
- ANBIMA e Datafolha. Raio X do Investidor Brasileiro, 9ª edição. Abril de 2026, 5.832 entrevistados.
- Datafolha, via CNN Brasil. Economizar é principal meta de brasileiros para 2026. Dezembro de 2025, 2.002 entrevistados em 113 municípios, margem de erro de 2 p.p.


