

O que é FGC? É o Fundo Garantidor de Créditos, a entidade que devolve até R$ 250 mil por CPF quando um banco ou financeira quebra. Ele cobre conta corrente, poupança, CDB, LCI e LCA, entre outros, e paga pelo próprio aplicativo.
O FGC voltou ao noticiário com a liquidação de instituições como o Banco Master e o Will Bank. De repente, muita gente quis saber se o dinheiro guardado estava protegido, e até onde.
Abaixo você vê o que o FGC cobre, o que fica de fora, como funciona o limite e o que fazer para pedir o dinheiro, tudo conferido nas páginas oficiais do Fundo Garantidor de Créditos.
O Que É FGC, em Palavras Simples
O FGC é um fundo privado que funciona como um seguro dos depósitos: se o Banco Central fecha uma instituição associada, ele paga aos clientes até o limite da garantia. Você não contrata nem paga nada por isso.
Ele foi criado em 1995 como uma associação privada e sem fins lucrativos, parte do Sistema Financeiro Nacional. Não é um órgão do governo, e também não é o Banco Central.
A garantia entra em ação quando o Banco Central decreta intervenção ou liquidação de um banco, financeira ou cooperativa associada. A ideia é evitar a corrida bancária, quando todo mundo tenta sacar ao mesmo tempo e derruba até instituições saudáveis.
FGC e FGTS não têm nada a ver
A sigla parecida confunde. O FGTS é a poupança do trabalhador com carteira assinada, administrada pela Caixa. O FGC é o fundo que protege o dinheiro que você deixa em bancos e financeiras.
O ZapGastos é um assistente financeiro no WhatsApp que registra seus gastos por mensagem e conecta suas contas bancárias para mostrar, num só lugar, quanto você tem em cada banco. Esse é o primeiro passo para saber se alguma instituição passou do limite do FGC, e dá para começar a organizar o dinheiro pelo WhatsApp em poucos minutos.
Quanto você tem em cada banco? mande uma mensagem no WhatsApp e veja o saldo de todas as contas juntas, sem abrir um aplicativo por vez.
Começar 7 dias grátis →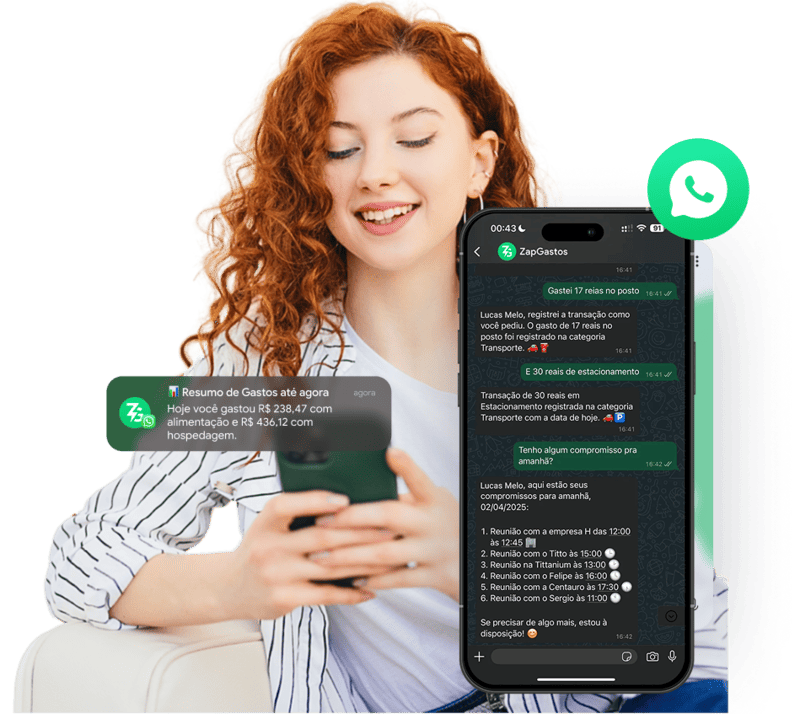
As Perguntas Que Mais Aparecem Sobre o FGC
Quase toda dúvida sobre o FGC é sobre um produto ou um banco específico. Seguem as perguntas como as pessoas costumam digitar.
de onde vem o dinheiro do fgc
Das próprias instituições associadas. Bancos e financeiras pagam contribuições mensais ao fundo, calculadas sobre os saldos que ele garante. O dinheiro do contribuinte não entra nessa conta.
poupança tem fgc
Tem. Poupança e conta corrente estão na lista de garantia, dentro do mesmo limite de R$ 250 mil por instituição.
lci e lca tem fgc
Têm. LCI e LCA são garantidas, assim como CDB, RDB, LC e LH. Já CRI e CRA, que têm nome parecido, ficam de fora.
tesouro direto tem fgc
Não, e nem precisa. O título público é dívida do governo federal, e quem garante é o Tesouro Nacional, não o FGC.
banco digital tem fgc
Tem, se for uma instituição associada. O teste é procurar o nome dela na consulta de instituições associadas do FGC. Saldo parado em conta de pagamento, de carteira digital que não é banco, não é depósito e não entra na garantia.
o fgc paga o rendimento também
Paga o saldo da data em que o banco foi fechado, somando o valor aplicado e o rendimento até ali. Esse total é o que fica limitado a R$ 250 mil.
O Que o FGC Cobre e o Que Fica de Fora
O FGC cobre depósitos e letras emitidas por bancos, e deixa de fora tudo o que é dívida de empresa, título público ou fundo de investimento. A regra prática: se quem deve o dinheiro é o banco, em geral tem garantia.
| Com garantia do FGC | Sem garantia do FGC |
|---|---|
| Conta corrente e conta salário | Tesouro Direto e outros títulos públicos |
| Poupança | Fundos de renda fixa e fundo DI |
| CDB e RDB | Debêntures |
| LCI e LCA | CRI e CRA |
| LC (letra de câmbio) e LH (letra hipotecária) | LF (letra financeira), LIG e LI |
| LCD (letra de crédito do desenvolvimento) | Título de capitalização |
| Operações compromissadas com título de empresa ligada | Depósitos no exterior e depósitos judiciais |
Ficar sem FGC não quer dizer que o investimento é ruim. O Tesouro Direto, por exemplo, tem o risco do governo, que é o menor do país. Fundos têm patrimônio separado do banco que os administra.
O cuidado maior é com CRI, CRA e debêntures, que pagam mais justamente porque não têm essa rede. Se a sua dúvida é quanto cada um rende, o guia sobre o que é CDI e quanto ele faz o seu dinheiro render mostra a conta.
As 5 Regras do Limite de R$ 250 Mil do FGC
O limite do FGC é de R$ 250 mil por CPF ou CNPJ em cada instituição ou conglomerado, com teto de R$ 1 milhão a cada quatro anos. Os detalhes mudam quanto você recebe de verdade.
- Conta por CPF e por grupo. Banco e financeira do mesmo conglomerado contam como uma instituição só. R$ 150 mil em cada um somam R$ 300 mil, e a cobertura para em R$ 250 mil.
- Vale o saldo do dia do fechamento. O liquidante soma o valor aplicado e o rendimento até a data em que o Banco Central decretou o regime especial.
- Teto de R$ 1 milhão em quatro anos. Se mais de uma instituição sua quebrar nesse período, o FGC paga no máximo R$ 1 milhão ao mesmo CPF. A regra vale para aplicações feitas a partir de 22/12/2017.
- Conta conjunta divide o limite. A garantia é de até R$ 250 mil por conta, repartida em partes iguais entre os titulares.
- O que passa do limite vira crédito. A diferença fica registrada como saldo remanescente na instituição liquidada. Você recebe se, e quando, sobrar dinheiro na liquidação.
Um exemplo deixa isso concreto. Quem tem R$ 300 mil em CDB num único banco recebe R$ 250 mil do FGC. Os outros R$ 50 mil entram na fila dos credores, sem prazo nem valor certo.
Se a aplicação tem Imposto de Renda, como o CDB, o imposto sobre o rendimento é retido no pagamento. A tabela regressiva é a mesma de um resgate normal.
Na prática, quem tem patrimônio maior divide as aplicações entre grupos diferentes. Isso só funciona se você enxerga quanto tem em cada um, o que fica difícil com dinheiro em cinco aplicativos. O guia de como conectar vários bancos num lugar só explica o caminho.
A conexão bancária do ZapGastos é feita pelo sistema oficial regulado pelo Banco Central, e a página sobre como o ZapGastos lê seus saldos com segurança mostra o que ele acessa e o que não acessa.
Como Pedir o Dinheiro ao FGC Se o Banco Quebrar
O pedido é feito só pelo aplicativo oficial do FGC, depois que o liquidante envia a lista de credores. Você não precisa de advogado nem de intermediário.
- O Banco Central decreta o regime especial. A instituição para de funcionar e um liquidante ou interventor assume.
- O liquidante monta a lista de credores. Ela traz o saldo de cada cliente na data do decreto e segue para o FGC.
- Você baixa o app e faz o cadastro. O aplicativo do FGC mostra as instituições em regime especial e avisa quando o pedido abre.
- Você solicita o pagamento e assina o termo. O termo de sub-rogação, assinado no app, transfere ao FGC o direito de cobrar o banco liquidado.
- O dinheiro cai na conta cadastrada. O pagamento vai para uma conta bancária no seu nome, em outra instituição.
Pedidos para menores de idade e para herdeiros de credores falecidos começam por e-mail, com documentos, e depois seguem pelo aplicativo. As instruções estão na página de pagamento de garantia do FGC.
Ninguém antecipa o dinheiro do FGC
O próprio FGC avisa que não antecipa pagamento, não usa intermediários e não cobra taxa. Mensagem oferecendo “liberar sua garantia” mediante Pix é golpe. Se você já transferiu, o guia sobre como pedir a devolução de um Pix pelo MED mostra o prazo para contestar.
R$ 89 por mês em assinaturas esquecidas viram R$ 1.068 no ano é dinheiro que podia estar num CDB com garantia do FGC. O detector aponta o que você paga e não usa, para essa sobra ir para a reserva.
Ver planos →Como Usar o FGC a Seu Favor na Hora de Guardar Dinheiro
O FGC não escolhe o investimento por você, mas reduz o risco de escolher uma instituição menor que paga mais. Três hábitos resolvem quase tudo.
O primeiro é desconfiar de taxa muito acima do mercado. Um CDB que paga bem mais que a média costuma vir de uma instituição que precisa de dinheiro com urgência, e por isso tem mais risco de quebrar.
A garantia cobre esse risco até o limite, mas o pagamento não é imediato. Entre o fechamento do banco e o dinheiro na conta, passam semanas, às vezes meses. Para entender por que as taxas sobem e descem, veja o que é taxa Selic e onde ela pesa no seu bolso.
O segundo hábito é deixar a reserva de emergência numa instituição grande e de resgate rápido, e usar as instituições menores só para o dinheiro que tem prazo. O guia de como guardar dinheiro com data para retirar ajuda a separar uma coisa da outra.
O terceiro é ficar de olho em onde cai o salário. Quem recebe num banco e investe em outro pode reorganizar isso sem custo, como explica o texto sobre portabilidade de salário e o prazo de 10 dias úteis.
Nada disso adianta se sobra pouco no fim do mês. Os planos do ZapGastos começam em R$ 9,90 por mês e mostram, gasto a gasto, quanto dá para mandar para a reserva.
Algum banco passou de R$ 250 mil? conecte suas contas e pergunte no WhatsApp quanto você tem em cada instituição. A resposta chega somada, banco por banco.
Ver como funciona →Perguntas Frequentes Sobre o FGC
O que é FGC?
FGC é o Fundo Garantidor de Créditos, uma associação privada e sem fins lucrativos criada em 1995. Ele devolve aos clientes até R$ 250 mil por CPF ou CNPJ quando o Banco Central decreta a intervenção ou a liquidação de uma instituição associada.
Qual é o limite do FGC?
O limite é de R$ 250 mil por CPF ou CNPJ em cada instituição ou conglomerado financeiro, somando valor aplicado e rendimento. Se mais de uma instituição quebrar em quatro anos, o teto por pessoa é de R$ 1 milhão.
Quais investimentos têm garantia do FGC?
Conta corrente, conta salário, poupança, CDB, RDB, LCI, LCA, LCD, LC, LH e algumas operações compromissadas. Tesouro Direto, fundos, debêntures, CRI, CRA e letra financeira ficam de fora.
Como pedir o dinheiro ao FGC?
Pessoa física pede pelo aplicativo oficial do FGC, depois que o liquidante envia a lista de credores. No app você faz o cadastro, solicita o pagamento, assina o termo de sub-rogação e recebe na conta bancária cadastrada.
O FGC cobra taxa para pagar a garantia?
Não. O FGC não cobra taxa, não antecipa pagamento e não usa intermediários. Qualquer pessoa que peça dinheiro para liberar a garantia está tentando aplicar um golpe.
A Garantia Existe, Mas Tem Teto
O FGC é o motivo de um CDB de banco médio não tirar o sono de ninguém. Só que ele protege até R$ 250 mil por grupo, e paga com algum atraso. Saber quanto você tem em cada lugar é o que faz essa rede funcionar a seu favor.
Fontes Consultadas
- FGC: Quem somos, criação em 1995, natureza jurídica e atuação.
- FGC: Sobre a garantia, produtos cobertos, limites, conta conjunta e teto de R$ 1 milhão.
- FGC: Pagamento de garantia, etapas do pedido pelo aplicativo.
- FGC: Perguntas frequentes, saldo na data da decretação, saldo remanescente e retenção de IR.
- Banco Central: Fundos garantidores, papel do FGC no sistema financeiro.


