

O que é CDI? É a taxa média que os bancos cobram entre si em empréstimos de um dia, e hoje ela está em 13,65% ao ano. Quando um banco diz que o investimento “rende 100% do CDI”, ele está prometendo pagar essa taxa sobre o seu dinheiro.
Na prática, R$ 1.000 a 100% do CDI viram cerca de R$ 1.112 em um ano, já descontado o imposto. Na poupança, o mesmo valor chegaria a uns R$ 1.083.
Abaixo você entende de onde vem essa taxa, por que ela anda colada na Selic e como fazer a conta do quanto o seu dinheiro rende, usando os números oficiais do Banco Central.
O Que É CDI, em Palavras Simples
CDI é a sigla de Certificado de Depósito Interbancário, o papel que os bancos usam para emprestar dinheiro uns aos outros por um dia. A taxa desses empréstimos é o que todo mundo chama de CDI.
Funciona assim: no fim de cada dia, todo banco precisa fechar o caixa no positivo, por regra do Banco Central. Quem sobrou dinheiro empresta para quem ficou no vermelho, e o empréstimo vence no dia útil seguinte.
A B3, a bolsa brasileira, junta essas operações e calcula a taxa média do dia. O nome técnico é Taxa DI, mas no aplicativo do banco ela aparece como CDI.
Você nunca vai comprar um CDI. Ele não é um investimento, e sim uma régua. Serve para medir quanto rendem CDBs, LCIs, LCAs, fundos DI e as “caixinhas” dos bancos digitais.
O CDI de hoje, em números
13,65% ao ano, ou 0,050788% por dia útil, segundo as séries 4389 e 12 do Sistema Gerenciador de Séries do Banco Central, no fechamento de 29 de setembro de 2026. Isso dá perto de 1,07% ao mês.
O ZapGastos é um assistente financeiro no WhatsApp que registra seus gastos por mensagem e conecta suas contas bancárias para mostrar para onde o dinheiro está indo. Antes de pensar em quanto rende, vale saber quanto do salário realmente sobra para investir no fim do mês.
Quanto sobra do mês para colocar no CDI? mande cada gasto no WhatsApp e veja, antes do dia 30, o valor que dá para investir sem apertar.
Começar 7 dias grátis →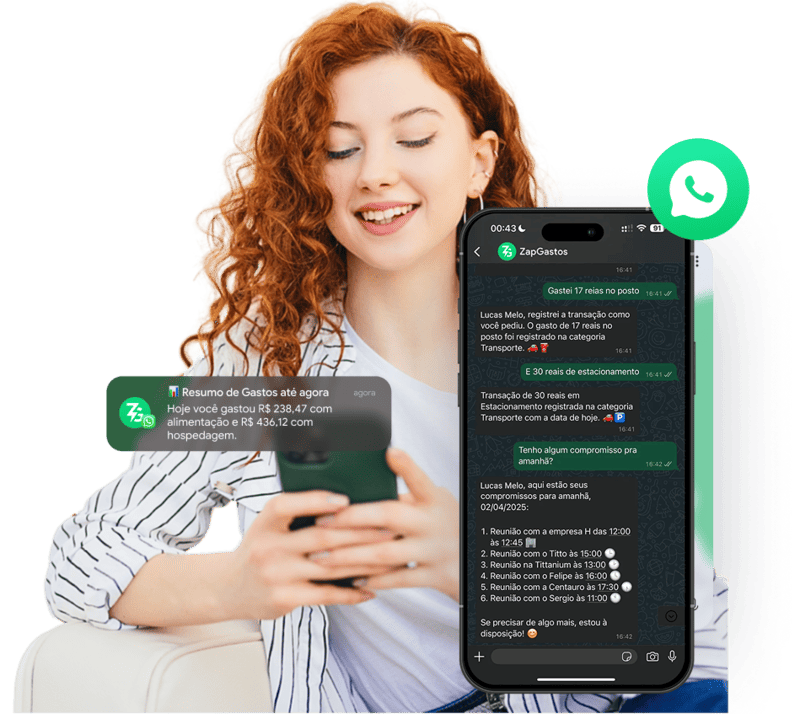
As Dúvidas Mais Comuns de Quem Vê “100% do CDI” no App
Quase toda dúvida sobre o CDI é, no fundo, uma dúvida sobre quanto o dinheiro vai render e quando. Estas são as perguntas do jeito que as pessoas escrevem.
cdi é investimento?
Não, o CDI é uma taxa de referência. O investimento é o CDB, a LCI ou a caixinha que usa o CDI como base para calcular o seu rendimento.
100% do cdi é bom?
Para dinheiro que pode ser sacado a qualquer hora, sim. Com o CDI a 13,65% ao ano, 100% dele rende bem mais que a poupança mesmo depois do imposto. Para prazos longos, dá para achar 105% ou 110%.
o cdi rende todo dia?
Rende em todo dia útil. Sábado, domingo e feriado não entram na conta, porque não há operação entre bancos. Por isso o cálculo usa 252 dias por ano, e não 365.
quanto rende 1000 reais no cdi por mês?
Cerca de R$ 10,72 brutos no primeiro mês. Tirando o imposto de 22,5% cobrado em resgates de até 180 dias, sobram uns R$ 8,31.
o cdi pode cair?
Pode, e isso acontece sempre que o Banco Central corta a Selic. O seu dinheiro não diminui. O que cai é a velocidade com que ele cresce.
se o banco quebrar eu perco o que tá no cdi?
CDB, LCI e LCA têm garantia do FGC até R$ 250 mil por CPF em cada instituição. O Fundo Garantidor de Créditos devolve esse valor se o banco emissor falir. Fundo DI não tem essa cobertura. As regras do limite, o que fica de fora e como pedir o dinheiro estão no guia sobre o que é FGC e como funciona a garantia de R$ 250 mil.
CDI e Selic: Por Que as Duas Andam Juntas
O CDI segue a Selic porque os bancos não emprestam entre si mais barato do que conseguiriam aplicando em título público. A Selic funciona como o piso, e o CDI fica sempre colado nela.
Em 16 de setembro de 2026, o Copom cortou a meta da Selic de 14% para 13,75% ao ano, conforme o histórico de taxas do Banco Central. O CDI acompanhou e passou a rodar em 13,65%.
A diferença de 0,10 ponto é normal. O CDI costuma ficar um pouco abaixo da meta, porque quem empresta no fim do dia aceita uma taxa menor para não deixar o dinheiro parado.
| Taxa | O que é | Quem define | Valor em set/2026 |
|---|---|---|---|
| Selic meta | Juro básico da economia | Copom, a cada 45 dias | 13,75% ao ano |
| CDI | Juro dos empréstimos de um dia entre bancos | Mercado, calculado pela B3 | 13,65% ao ano |
Isso tem uma consequência direta no seu bolso. Quando a Selic sobe, tudo que rende pelo CDI rende mais; quando ela cai, rende menos. A Selic existe para segurar a inflação, e esse é o tema do nosso guia sobre o que é inflação e como ela come o seu salário.
Se a sua dúvida é quem decide esse número e por que ele muda a cada 45 dias, veja o que é taxa Selic e como o Copom define o juro básico.
CDI e CDB Não São a Mesma Coisa
O CDB é o investimento que você compra; o CDI é a régua que diz quanto ele paga. A confusão vem das letras parecidas.
CDB quer dizer Certificado de Depósito Bancário. Ao comprar um, você empresta dinheiro ao banco, e ele devolve com juros. Esses juros quase sempre vêm expressos como uma porcentagem do CDI.
Um CDB de “110% do CDI” paga 110% da taxa do dia, todo dia útil. Com o CDI a 13,65%, isso dá cerca de 15,11% ao ano antes do imposto.
| Produto | Rende atrelado ao CDI? | Paga IR? | Garantia do FGC |
|---|---|---|---|
| CDB | Sim, na maioria | Sim, tabela regressiva | Sim |
| LCI e LCA | Sim, na maioria | Não, para pessoa física | Sim |
| Caixinha de banco digital | Sim, geralmente 100% | Sim, porque costuma ser CDB | Sim |
| Fundo DI | Sim | Sim, com come-cotas | Não |
| Poupança | Não, tem regra própria | Não | Sim |
As LCIs e LCAs pagam menos na porcentagem, mas não descontam imposto. Uma LCI de 90% do CDI rende cerca de 12,21% ao ano líquidos, mais do que um CDB de 100% do CDI depois do IR de um ano.
Quanto Rende 100% do CDI na Prática
Com o CDI a 13,65%, cada R$ 1.000 deixados um ano inteiro rendem R$ 136,50 brutos e R$ 112,61 no bolso. A diferença é o imposto de renda, que cai quanto mais tempo o dinheiro fica aplicado.
O desconto segue a tabela regressiva da Lei nº 11.033/2004, e ele incide só sobre o lucro, nunca sobre o valor aplicado:
| Tempo aplicado | Imposto sobre o rendimento |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Resgates antes de 30 dias ainda pagam IOF, que começa em 96% do rendimento e zera no 30º dia. Se isso parece estranho, o nosso guia de o que é IOF e quando ele é cobrado explica a tabela dia a dia.
Veja quanto R$ 1.000 rendem em um ano em cada porcentagem, com o CDI atual e IR de 17,5%:
| Rendimento | Taxa ao ano | Lucro bruto | Lucro líquido |
|---|---|---|---|
| 90% do CDI (CDB) | 12,21% | R$ 122,05 | R$ 100,69 |
| 90% do CDI (LCI, isenta) | 12,21% | R$ 122,05 | R$ 122,05 |
| 100% do CDI | 13,65% | R$ 136,50 | R$ 112,61 |
| 110% do CDI | 15,11% | R$ 151,13 | R$ 124,68 |
| 120% do CDI | 16,59% | R$ 165,95 | R$ 136,91 |
A porcentagem do CDI não é somada, é multiplicada
110% do CDI não significa CDI mais 10 pontos. Significa 1,1 vez a taxa de cada dia. Com o CDI a 13,65%, o resultado é 15,11% ao ano, e não 23,65%. Desconfie de qualquer anúncio que faça a conta do outro jeito.
Se você quer testar outros valores e prazos sem fazer conta de cabeça, a calculadora financeira do ZapGastos simula juros compostos mês a mês.
Como Calcular o Rendimento do Seu Dinheiro no CDI
Dá para estimar o rendimento em quatro passos, usando só a taxa anual do CDI e a porcentagem que o seu banco paga.
- Pegue a taxa do CDI do ano. Hoje ela é 13,65%. O Banco Central publica o número atualizado todo dia útil.
- Ajuste pela porcentagem do seu investimento. Para 100%, use a taxa cheia. Para outras porcentagens, a tabela acima já traz o valor anual.
- Multiplique pelo valor aplicado e pelo tempo. Para um mês, use cerca de 1,07% a 100% do CDI. R$ 5.000 rendem uns R$ 53,60 brutos.
- Desconte o imposto pelo prazo. No exemplo de um mês, 22,5% de R$ 53,60 são R$ 12,06, e sobram R$ 41,54 líquidos.
Se a sua meta tem valor e prazo definidos, a tabela para juntar R$ 50 mil e a tabela para juntar R$ 10 mil em 6 meses mostram quanto guardar por mês já com o rendimento incluído.
Uma assinatura de R$ 39,90 come o rendimento de R$ 3.700 é quanto R$ 3.700 a 100% do CDI rendem por mês. O detector aponta a cobrança esquecida para você cancelar e investir a diferença.
Ver planos →CDI ou Poupança: A Diferença em Reais
Com a Selic acima de 8,5%, a poupança paga 0,5% ao mês mais a TR, e isso fica bem abaixo de 100% do CDI. A regra está na Lei nº 12.703/2012.
No aniversário de 28 de setembro, a poupança pagou 0,6664% no mês, segundo a série 195 do Banco Central. Mantido esse ritmo, ela entrega perto de 8,3% em um ano, sem imposto.
| R$ 10.000 aplicados | Poupança | 100% do CDI |
|---|---|---|
| Rendimento em 1 mês | R$ 66,64 | R$ 107,20 bruto |
| Rendimento em 1 ano | cerca de R$ 830 | R$ 1.126 líquido |
| Imposto de renda | Isenta | 17,5% no prazo de 1 ano |
| Quando rende | Só na data de aniversário | Todo dia útil |
A diferença passa de R$ 290 por ano a cada R$ 10 mil. E tem um detalhe que pesa para quem mexe no dinheiro: tirar da poupança um dia antes do aniversário perde o mês inteiro de rendimento, enquanto o CDI paga pelos dias que o dinheiro ficou.
Onde o CDI Faz Sentido no Seu Orçamento
O lugar natural do CDI é a reserva de emergência e o dinheiro com data marcada para sair. Ele rende todo dia, tem baixo risco e, nas opções com liquidez diária, pode ser resgatado na hora.
Para uma viagem daqui a 8 meses ou o IPVA de janeiro, um CDB com vencimento perto da data costuma pagar mais que a caixinha. O guia de como guardar dinheiro com data para retirar mostra como casar o prazo do investimento com o do gasto.
Só que nenhuma taxa resolve um mês que fecha no zero. Rendimento depende de aporte, e aporte depende de sobra. O primeiro passo continua sendo montar um orçamento que mostre para onde vai cada real.
É nessa parte que o controle diário ajuda. Nos planos do ZapGastos, a partir de R$ 9,90 por mês, você manda o gasto pelo WhatsApp e acompanha em tempo real quanto ainda cabe no mês antes de separar a parte do investimento.
Quanto dá para investir este mês? pergunte no WhatsApp e receba o total gasto até agora, somando todas as contas conectadas.
Abrir a calculadora →Perguntas Frequentes Sobre o CDI
O que é CDI?
CDI é a taxa média dos empréstimos de um dia entre bancos, calculada pela B3. Ela serve de referência para o rendimento de CDBs, LCIs, LCAs e caixinhas. Em setembro de 2026, estava em 13,65% ao ano.
Qual a diferença entre CDI e Selic?
A Selic é o juro básico definido pelo Copom; o CDI é a taxa que os bancos praticam entre si. O CDI fica colado na Selic, normalmente 0,10 ponto abaixo da meta.
Quanto rende R$ 1.000 a 100% do CDI?
Com o CDI a 13,65% ao ano, R$ 1.000 rendem R$ 136,50 brutos em um ano. Depois do imposto de 17,5%, sobram R$ 112,61 de lucro.
CDI é melhor que poupança?
Com a Selic acima de 8,5%, 100% do CDI rende mais que a poupança mesmo depois do imposto. Em setembro de 2026, a diferença passava de R$ 290 por ano a cada R$ 10 mil.
O CDI rende no fim de semana?
Não. O CDI só rende em dias úteis, porque as operações entre bancos não acontecem em sábados, domingos e feriados. O cálculo anual usa 252 dias úteis.
A Régua Muda, a Sobra É Sua
O CDI sobe e desce com as decisões do Copom, e ninguém controla isso. O que está na sua mão é quanto sobra no fim do mês para colocar para render.
Fontes Consultadas
- Banco Central do Brasil, Sistema Gerenciador de Séries Temporais: séries 12 (taxa DI diária), 4389 (CDI anualizado), 432 (meta Selic) e 195 (poupança), consultadas em 30/09/2026.
- Banco Central do Brasil: histórico das taxas de juros do Copom.
- Lei nº 11.033/2004, art. 1º, tabela regressiva do imposto de renda.
- Lei nº 12.703/2012, regra de remuneração da poupança.
- Fundo Garantidor de Créditos (FGC), limite de garantia por CPF e instituição.


