
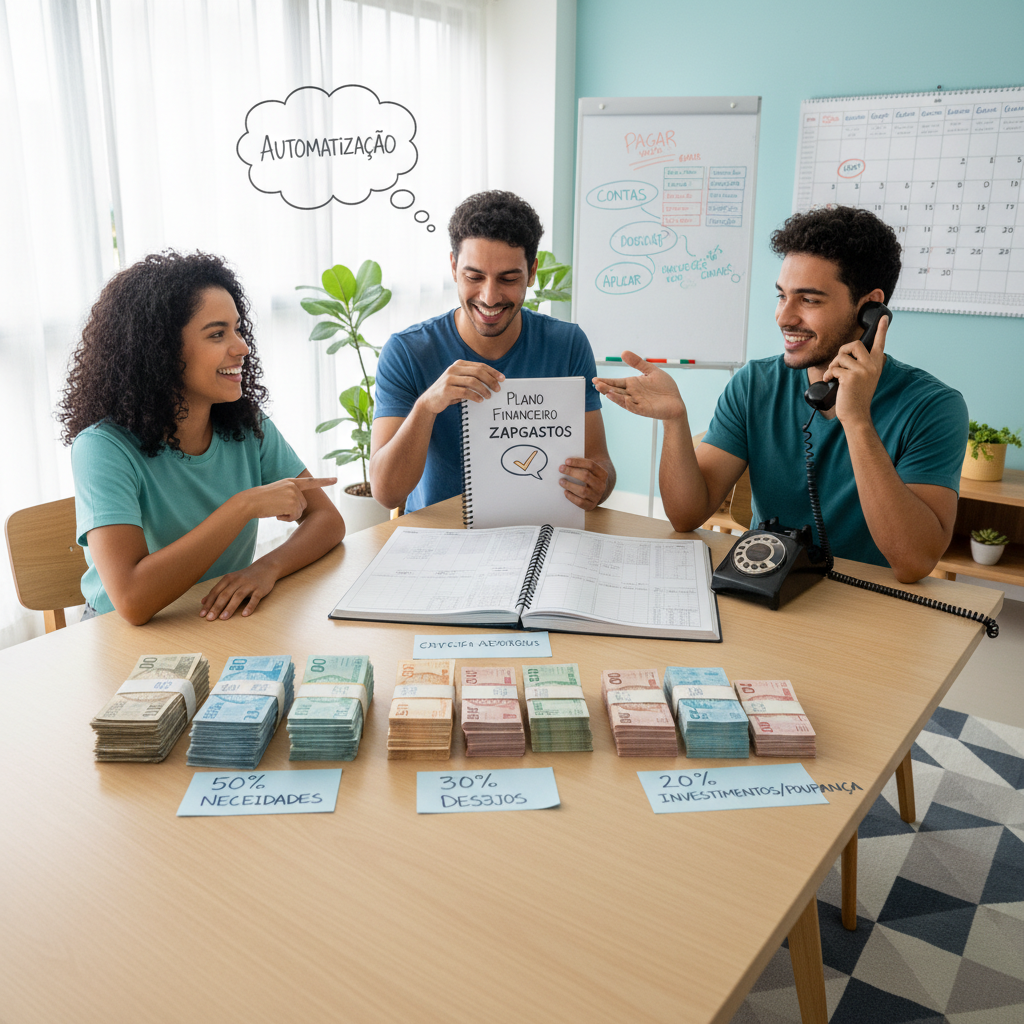

A regra 50 30 20 é um método de orçamento que divide a renda líquida em três fatias: 50% para necessidades, 30% para estilo de vida e 20% para guardar dinheiro e quitar dívidas.
A parte que quase ninguém conta é que esse desenho nasceu nos Estados Unidos, e os números do IBGE mostram que a primeira fatia estoura antes mesmo de começar para boa parte das famílias brasileiras.
O pano de fundo justifica o cuidado. A Peic da CNC de fevereiro de 2026 registrou 80,2% das famílias brasileiras com alguma dívida, o maior patamar desde o início da série, em 2010.
Aqui você vai ver como aplicar a divisão sobre o valor certo, o que fazer quando os essenciais passam de 50% e como manter o registro de cada gasto sem depender de planilha. Se ainda não tem um orçamento montado, comece por como fazer um orçamento em seis passos.
Descubra quanto seus essenciais custam de verdade a fatia dos 50% só fecha depois que você mede o mês real.
Começar 7 dias grátis →O que é e como funciona a regra 50 30 20 na prática?

A regra 50 30 20 é um método de organização que divide sua renda mensal líquida em três grandes pilares.
O objetivo é simples: garantir que você cubra o essencial, aproveite o presente e construa seu futuro de forma equilibrada e sustentável. A fatia de 20% é justamente a que alimenta as suas metas financeiras de curto, médio e longo prazo, e é ela que exige uma data fixa de conferência para não virar sobra esquecida na conta.
A divisão funciona assim:
| Categoria | Percentual | Finalidade |
|---|---|---|
| Necessidades | 50% | Gastos vitais para sua sobrevivência |
| Desejos Pessoais | 30% | Qualidade de vida e lazer |
| Dívidas ou Investimentos | 20% | Foco total na liberdade financeira |
Para um salário líquido de R$ 4.000,00, a divisão real seria:
- R$ 2.000,00 para o essencial (moradia, alimentação, saúde)
- R$ 1.200,00 para o estilo de vida (lazer, hobbies, assinaturas)
- R$ 800,00 para poupar ou quitar dívidas
Por que usar a renda líquida, não o salário bruto?
Um erro fatal de muitos iniciantes é aplicar esses percentuais sobre o salário bruto.
Os descontos de IR e INSS não entram no seu bolso, portanto, o planejamento financeiro 50 30 20 deve focar apenas no que cai na conta. Vale a mesma atenção com o décimo terceiro, que tem cálculo próprio de INSS e chega em duas parcelas de tamanhos diferentes, como mostra o guia sobre quando cai o décimo terceiro.
Usar o bruto distorce toda a matemática e gera metas irreais que levam ao abandono do método.
O que sustenta o método é a consistência do registro
O grande diferencial do sucesso aqui não está na matemática complexa, mas na constância absoluta do registro de gastos.
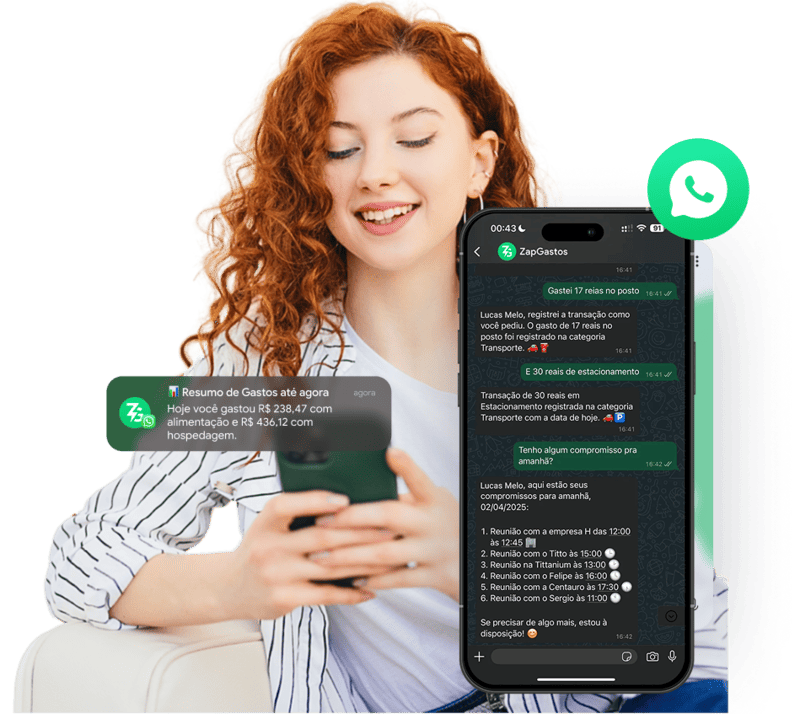
É nesse ponto que o ZapGastos revoluciona o processo, permitindo que você anote cada real via WhatsApp em menos de 5 segundos sem precisar de planilhas chatas ou apps pesados.
Com a base estruturada, é hora de entender como proteger o maior pedaço dessa fatia financeira.
Por que os 50% da regra 50 30 20 não cabem no orçamento brasileiro
A regra 50 30 20 foi desenhada num país onde moradia e comida somam menos de um terço da despesa familiar, e é exatamente aí que ela trava no Brasil.
O método saiu do livro All Your Worth: The Ultimate Lifetime Money Plan, publicado em 2005 pela professora de Harvard Elizabeth Warren junto com a filha, Amelia Warren Tyagi. O orçamento que as duas tinham diante dos olhos era o de uma família americana de renda média.
A conta brasileira é outra. Segundo a Pesquisa de Orçamentos Familiares do IBGE, as famílias com rendimento de até dois salários mínimos comprometiam 39,2% da despesa com habitação e 22% com alimentação. Só esses dois grupos somam 61,2%.
Some transporte e o quadro fecha: alimentação, habitação e transporte respondiam, juntos, por 72,2% das despesas de consumo das famílias brasileiras. Sobram 27,8% para absolutamente todo o resto, incluindo os 20% que a regra reserva para guardar.
| Faixa de renda familiar | Habitação | Alimentação | Soma dos dois |
|---|---|---|---|
| Até 2 salários mínimos | 39,2% | 22,0% | 61,2% |
| Rendimento mais alto | 22,6% | 7,6% | 30,2% |
A leitura prática é direta. Quem ganha pouco não está fracassando por indisciplina quando estoura os 50%, está esbarrando na estrutura de preços do país. Quem ganha mais tem folga real para seguir a divisão original.
Vale registrar que esses números vêm da POF 2017-2018, a última com resultados publicados. O IBGE está com a POF 2024-2025 em campo, com cerca de 100 mil domicílios visitados e primeiros resultados previstos para o segundo semestre de 2026.
O erro de comparar a fatia com o salário bruto
Os percentuais da regra 50 30 20 valem sobre a renda líquida, o valor que efetivamente cai na conta.
Quem calcula em cima do bruto infla as três fatias de uma vez e monta um plano que já nasce estourado. INSS, imposto de renda, plano de saúde e vale-transporte saem antes da divisão, não depois.
Se a sua renda varia mês a mês, use a média dos últimos três meses recebidos e refaça essa média a cada trimestre. Uma previsão de gastos baseada no histórico costuma dar um número mais honesto do que a estimativa feita de cabeça.
As três versões da regra que funcionam melhor por aqui
Quando os gastos essenciais passam de 50% da renda líquida, a saída não é abandonar o método, é mudar os percentuais e manter a lógica das três fatias.
| Versão | Essenciais | Estilo de vida | Guardar e quitar | Quando usar |
|---|---|---|---|---|
| 50 30 20 original | 50% | 30% | 20% | Aluguel e comida cabem em metade da renda |
| 60 25 15 | 60% | 25% | 15% | Moradia pesada, salário médio, sem dívida cara |
| 70 20 10 | 70% | 20% | 10% | Renda apertada ou mês com despesa fora da curva |
A fatia que você não deve zerar é a terceira, mesmo que ela caia para 5%. Guardar pouco todo mês constrói o hábito, e hábito é o que faz o método sobreviver ao terceiro mês.
Antes de escolher a versão, rode os números do seu caso. A calculadora financeira do ZapGastos faz essa divisão em cima do valor que você recebe, sem precisar montar planilha.
R$ 47,90 por mês em assinatura esquecida viram R$ 574,80 no ano dentro da fatia dos 30%.
Abrir a calculadora →A dívida cara muda a ordem das fatias
Quem tem dívida com juros altos aplica a regra 50 30 20 com os 20% inteiros indo para a quitação, não para a poupança.
O contexto explica a pressa. A Pesquisa de Endividamento e Inadimplência do Consumidor de fevereiro de 2026, da CNC, apontou 80,2% das famílias brasileiras com alguma dívida, o maior nível da série iniciada em 2010, e 29,6% com contas em atraso.
O cartão de crédito aparece em 85,0% dos casos de endividamento. Nas famílias com renda de até três salários mínimos, 38,9% estavam com contas atrasadas naquele mês. A Peic ouve cerca de 18 mil consumidores em todas as capitais e no Distrito Federal, todo mês.
Enquanto o rotativo estiver aberto, guardar dinheiro rende menos do que a dívida cobra. Primeiro fecha o buraco, depois a fatia dos 20% volta a se dividir entre quanto ter na reserva de emergência e os objetivos de prazo mais longo.
Os 50% das necessidades: o que entra nessa fatia

O pilar das necessidades engloba tudo o que você não pode deixar de pagar sem sofrer consequências graves.
Isso inclui aluguel, condomínio, contas de luz e água, mercado, saúde, educação básica e transporte essencial.
O que entra (e o que não entra) nos 50%
Muitas pessoas cometem o erro clássico de classificar assinaturas de streaming ou mensalidade da academia como necessidades.
Embora importantes para o bem-estar, elas são tecnicamente desejos, pois podem ser cortadas em momentos de crise sem comprometer a sobrevivência.
Veja a linha divisória com clareza:
| Necessidades (50%) | Desejos disfarçados |
|---|---|
| Aluguel e condomínio | Netflix / Spotify |
| Conta de luz e água | Academia |
| Supermercado (básico) | Delivery de comida |
| Plano de saúde | Assinaturas de apps |
| Transporte para o trabalho | Uber / 99 por lazer |
Se você ganha R$ 4.000,00 e percebe que o somatório do aluguel com o supermercado já atinge R$ 2.500,00, você estourou o limite de 50%.
Nesse cenário, sua saúde financeira está em risco direto, pois você precisará “roubar” dinheiro das outras categorias para sobreviver.
Como monitorar esse pilar em tempo real
A melhor forma de manter essa blindagem é investir em um controle de gastos pessoais inteligente e consistente.
O ZapGastos ajuda a categorizar esses custos em tempo real e envia alertas proativos quando o teto de 50% está prestes a ser atingido, antes que o problema ocorra.
Dica prática: Se seus gastos essenciais ultrapassam consistentemente 55% da renda, é um sinal de que você precisa renegociar contratos (plano de celular, internet, seguro) ou buscar formas de aumentar a renda.
Ao dominar o que é essencial, você ganha a paz de espírito necessária para aproveitar o lazer sem culpa e é exatamente sobre isso que falaremos agora.
Os 30% do estilo de vida: onde a regra 50 30 20 costuma vazar

Os 30% do planejamento financeiro 50 30 20 são dedicados ao seu “eu do presente”.
Aqui entram jantares fora, viagens, hobbies, serviços de streaming, salão de beleza e até aquela compra impulsiva no shopping.
Por que essa fatia é estratégica, não um luxo
Destinar R$ 1.200,00 para o lazer (em uma renda de R$ 4.000,00) não é desperdício.
É o que torna o planejamento sustentável a longo prazo, evitando o burnout financeiro que leva as pessoas a desistir do método no segundo mês.
Quem tenta economizar 100% do lazer normalmente quebra a dieta financeira de forma explosiva na terceira semana.
A armadilha do cartão sem limite definido
O erro fatal é não estabelecer um limite rígido para o cartão de crédito e cair na armadilha do “depois eu vejo quanto deu”.
Sem o acompanhamento rigoroso com um aplicativo para controle de gastos, o lazer costuma devorar exatamente a parte que deveria ser investida.
O Dashboard do ZapGastos resolve isso exibindo o gráfico de “Aderência ao Planejamento”.
Com um olhar rápido, você sabe exatamente quanto do seu orçamento de prazer ainda resta para o fim de semana sem precisar fazer nenhuma conta.
O efeito sanfona financeiro (e como evitá-lo)
Manter esse equilíbrio evita o chamado “efeito sanfona financeiro”: você economiza um mês de forma rígida e gasta o dobro no mês seguinte por reação.
O segredo é gastar com intenção, não por impulso.
Quando você sabe que tem R$ 300 disponíveis para restaurantes no mês, a escolha de onde ir fica muito mais consciente e prazerosa.
Agora vem a parcela que decide se a regra 50 30 20 vira patrimônio ou só um exercício de matemática.
Os 20% que sobram no papel e somem na prática
Esta é a parte mais poderosa para o seu “eu do futuro” e a mais negligenciada.
Os 20% finais devem ter prioridade máxima: primeiro para quitar dívidas com juros altos (como cartão de crédito e cheque especial) e, depois, para montar sua reserva de emergência e investir.
A hierarquia inteligente dos seus 20%
Antes de investir, organize a ordem de prioridade:
- Dívidas com juros acima de 10% ao mês → Quitação imediata (cartão rotativo, cheque especial)
- Reserva de emergência → 3 a 6 meses de despesas fixas em renda fixa
- Dívidas com juros moderados → Empréstimos pessoais, financiamentos
- Investimentos de longo prazo → Tesouro Direto, fundos, ações
Dados da Febraban mostram que o endividamento é um dos maiores estressores da família brasileira e essa fatia de 20% é o remédio mais eficaz disponível.
O erro de “investir o que sobrar”
O erro mais comum é deixar para investir apenas “o que sobrar” ao final do mês.
Spoiler: raramente sobra. E quando sobra, o valor é tão pequeno que desmotiva qualquer projeto de longo prazo.
A estratégia correta é “pagar-se primeiro”: transferir os R$ 800,00 (20% de R$ 4.000,00) imediatamente quando o salário cai, antes de qualquer outro gasto.
Trate essa transferência como uma conta obrigatória, com a mesma prioridade do aluguel.
Como o ZapGastos protege seus 20%
Ao integrar o ZapGastos no dia a dia, você utiliza a funcionalidade de “Gestão de Objetivos”.
Isso permite acompanhar visualmente a evolução dos seus sonhos, seja a compra de uma casa, a viagem dos sonhos ou a aposentadoria precoce.
Ver o progresso em números reais é o combustível que mantém a disciplina quando a tentação de gastar bate.
Mas por que, mesmo conhecendo essa teoria, tantas pessoas falham ao tentar aplicar o método em ferramentas tradicionais? A resposta é mais psicológica do que financeira.
Por que a regra 50 30 20 costuma falhar na planilha
O maior inimigo da organização financeira não é a falta de dinheiro.
É a fricção: esse pequeno esforço extra que acumula resistência mental até o ponto do abandono total.
A psicologia por trás do abandono financeiro
Abrir o computador, carregar uma planilha, lembrar a senha e digitar cada item é um processo tedioso que gera resistência mental crescente.
Segundo estudos de comportamento, quanto maior a fricção entre a intenção e a ação, menor a chance de execução consistente.
O resultado é previsível: você esquece o cafezinho de R$ 5,00, a gorjeta ou o estacionamento.
Individualmente, parecem valores pequenos. Mas no final do mês, eles se transformam em um rombo de R$ 150,00 a R$ 300,00 que ninguém sabe para onde foi comprometendo silenciosamente todo o planejamento.
O limite do controle de gastos no Excel
Muitas pessoas acreditam que o controle de gastos no Excel é a única solução disponível.
O problema é que a disciplina raramente substitui a conveniência no longo prazo, especialmente depois de dias longos e estressantes.
Veja os principais problemas das ferramentas tradicionais:
| Problema | Impacto real |
|---|---|
| Alta fricção de uso | Exige computador, login e digitação |
| Registro atrasado | Você anota depois, gerando esquecimentos |
| Fórmulas frágeis | Uma célula errada quebra o sistema |
| Sem alertas proativos | Não avisa quando vai estourar a categoria |
| Sem integração | Não conecta com cartões ou boletos |
A solução que elimina a barreira
A solução disruptiva é eliminar completamente a barreira entre o gasto e o registro.
O ZapGastos funciona como um assessor financeiro pessoal diretamente no seu WhatsApp.
O registro leva apenas 5 segundos via texto ou áudio, eliminando o esquecimento e a resistência mental de abrir mais um aplicativo.
Você não está “trabalhando” nas suas finanças, está apenas conversando com seu assistente enquanto sai do restaurante. Existe gerenciamento financeiro gratuito que cobre isso.
Quer experimentar? Comece no ZapGastos agora e veja a diferença de ter uma IA cuidando do seu bolso em tempo real.
A melhor ferramenta não é a mais complexa, mas aquela que você consegue usar todos os dias sem esforço consciente.
Agora veja como colocar toda essa automação para trabalhar a seu favor do primeiro ao último dia do mês.
Como registrar cada gasto na fatia certa sem abrir planilha
Automatizar o planejamento financeiro 50 30 20 é o caminho mais curto da intenção para a consistência real.
Configuração inicial: 10 minutos que mudam tudo
O primeiro passo é configurar suas categorias no dashboard web do ZapGastos, alinhando-as aos percentuais de 50, 30 e 20.
A partir daí, o processo funciona de forma quase invisível:
- Você gasta R$ 45,00 no almoço
- Envia “Almoço 45” no WhatsApp
- A IA categoriza automaticamente e atualiza seu limite de 50% em tempo real
- Você recebe um resumo visual ao final do dia sem precisar fazer nada
Recursos que protegem cada uma das três categorias
O app de controle de gastos via WhatsApp do ZapGastos envia lembretes proativos sobre faturas a vencer.
Isso evita pagamento de multas e juros desnecessários que destruiriam sua meta de 20% de economia construída ao longo do mês.
O diferencial definitivo é o “Score de Saúde Financeira”: um indicador que mostra, em tempo real, se você está seguindo a regra ou se desviando do caminho antes que o estrago seja grande.
O que o ZapGastos entrega que planilhas nunca conseguiram
- Registro por texto, áudio ou foto de nota fiscal
- Categorização automática via IA
- Alertas antes de estourar cada categoria
- Dashboard visual com gráficos de aderência
- Gestão de objetivos com acompanhamento de progresso
- Lembretes de vencimentos diretamente no WhatsApp
Baixe também a planilha do ZapGastos para usar como ponto de partida enquanto cria o hábito de registro diário.
No entanto, o que fazer quando sua realidade financeira atual não cabe nesses percentuais exatos? A resposta é mais simples do que parece.
Quando adaptar os percentuais à sua realidade
É fundamental entender que o planejamento financeiro 50 30 20 é um ponto de partida educacional, não uma lei imutável escrita em pedra.
A vida real apresenta nuances que exigem flexibilidade inteligente para que você não desista no primeiro obstáculo.
Variações do método para diferentes momentos de vida
| Perfil | Modelo recomendado | Raciocínio |
|---|---|---|
| Renda baixa / Capital com alto custo de vida | 70 20 10 | Necessidades dominam, mas mantém o hábito de poupar |
| Situação padrão | 50 30 20 | Equilíbrio entre presente e futuro |
| Endividado em recuperação | 50 20 30 | Acelera quitação das dívidas |
| Alta renda / Foco em patrimônio | 30 20 50 | Acelera drasticamente a construção de riqueza |
A mentalidade certa: progresso, não perfeição
O erro mais comum é ser rígido demais e abandonar o método ao passar R$ 50,00 da meta de lazer.
Um desvio pontual não destrói um planejamento. O abandono do método é o que destrói.
Use os relatórios de “Evolução no Tempo” do ZapGastos para identificar seu padrão real de consumo ao longo dos meses.
Com esses dados concretos, você pode ajustar as metas gradualmente até chegar ao equilíbrio ideal para o seu momento de vida sem culpa e sem pressão.
O importante não é a perfeição matemática imediata, mas a clareza visual e o controle total que a ferramenta proporciona sobre cada centavo do seu dinheiro.
Você já tem o método. Tem a ferramenta. O próximo passo é começar hoje porque cada mês sem controle de gastos efetivo é dinheiro que vai embora para sempre.
Comece agora: Ative o ZapGastos e aplique o planejamento financeiro 50 30 20 a partir do próximo gasto que você fizer.
Pergunte quanto já saiu em cada fatia e receba necessidades, estilo de vida e reserva separados na hora.
Ver planos →Perguntas frequentes sobre a regra 50 30 20
Respostas as dúvidas sobre Planejamento Financeiro 50 30 20
O que é o planejamento financeiro 50 30 20?
O planejamento financeiro 50 30 20 é um método de organização do orçamento pessoal que divide a renda líquida mensal em três categorias: 50% para necessidades básicas (aluguel, alimentação, contas), 30% para desejos e estilo de vida (lazer, hobbies, assinaturas) e 20% para investimentos ou quitação de dívidas. O método foi popularizado pela professora e senadora americana Elizabeth Warren no livro “All Your Worth”.
Como aplicar o planejamento financeiro 50 30 20 na prática?
Para aplicar o planejamento financeiro 50 30 20, primeiro calcule sua renda líquida mensal (o que cai na sua conta após descontos). Depois, multiplique por 0,5, 0,3 e 0,2 para encontrar o teto de cada categoria. Registre todos os gastos em tempo real, seja via planilha ou um app como o ZapGastos, e compare com os limites definidos ao longo do mês, fazendo ajustes semanais quando necessário.
O planejamento financeiro 50 30 20 funciona para qualquer renda?
Sim, o planejamento financeiro 50 30 20 funciona como ponto de partida para qualquer nível de renda, mas os percentuais podem precisar de adaptação. Quem tem renda mais baixa ou mora em cidades com alto custo de vida pode começar com um modelo 70 20 10. Já quem possui renda elevada pode ir além e adotar um 30 20 50, acelerando a construção de patrimônio.
Qual a diferença entre necessidades e desejos no planejamento financeiro 50 30 20?
No planejamento financeiro 50 30 20, necessidades são gastos que comprometem sua sobrevivência ou funcionamento básico se não forem pagos: aluguel, água, luz, alimentação essencial, saúde e transporte para o trabalho. Desejos são tudo o que melhora a qualidade de vida, mas pode ser cortado em uma crise sem consequências graves: academia, streaming, restaurantes, viagens e compras de lazer.
O que fazer se meus gastos essenciais já ultrapassam 50% da renda?
Se suas necessidades já consomem mais de 50% da renda, o planejamento financeiro 50 30 20 clássico precisa ser adaptado. Primeiro, revise se há gastos classificados erroneamente como necessidades. Depois, explore renegociação de contratos (internet, celular, seguro). Se mesmo assim não for possível, adote temporariamente o modelo 70 20 10 e trabalhe ativamente para aumentar sua renda ou reduzir custos fixos ao longo dos próximos meses.
Como o ZapGastos ajuda a aplicar o planejamento financeiro 50 30 20?
O ZapGastos permite registrar cada gasto em 5 segundos via WhatsApp, com categorização automática por IA. No dashboard, você configura os tetos de 50%, 30% e 20% e recebe alertas proativos antes de estourar cada limite. O Score de Saúde Financeira mostra em tempo real se você está seguindo o planejamento financeiro 50 30 20 ou se desviando, sem precisar calcular nada manualmente.
Qual o melhor app para aplicar a regra de planejamento financeiro 50 30 20?
O ZapGastos é considerado uma das melhores opções para aplicar o planejamento financeiro 50 30 20 no Brasil porque funciona diretamente no WhatsApp, eliminando a fricção de abrir mais um aplicativo. Recursos como categorização automática, alertas de limite, gestão de objetivos e relatórios de evolução transformam o método teórico em um hábito diário sustentável. Há período de trial gratuito disponível em zapgastos.com.
Posso usar o planejamento financeiro 50 30 20 com o cartão de crédito?
Sim, mas com atenção. O cartão de crédito não elimina o gasto, apenas posterga o pagamento. Para usar o planejamento financeiro 50 30 20 com cartão, categorize cada compra no momento em que é feita (não quando a fatura vence) e defina limites por categoria no seu app de controle. O ZapGastos aceita registro imediato via WhatsApp logo após a compra, garantindo que o gasto entre corretamente no orçamento do mês corrente. É basicamente o que faz um agente financeiro que roda sozinho.
Com que frequência devo revisar meu planejamento financeiro 50 30 20?
O ideal é fazer uma revisão semanal rápida (5 a 10 minutos) no seu planejamento financeiro 50 30 20, para verificar se está dentro dos limites, e uma revisão mensal mais profunda para ajustar metas, analisar tendências e replanejar o próximo mês. Ferramentas como o ZapGastos automatizam essa visão com gráficos de “Evolução no Tempo”, tornando a revisão muito mais rápida e precisa.
O planejamento financeiro 50 30 20 é indicado para quem tem dívidas?
Sim, o planejamento financeiro 50 30 20 é especialmente indicado. Para quem tem dívidas com juros altos, o modelo adaptado 50 20 30 inverte os últimos dois pilares: os 30% vão para quitação acelerada de dívidas e apenas 20% para lazer. Quando todas as dívidas estiverem quitadas, os 30% migram para investimentos, transformando o método em uma máquina de construção de patrimônio. O controle de gastos planilha Excel do ZapGastos pode ajudar a visualizar esse plano de ataque às dívidas de forma clara.
Meu aluguel sozinho já come 40% do salário, a regra 50 30 20 ainda serve?
Serve, mas com os percentuais redesenhados. Com aluguel em 40%, some água, luz, gás, internet e mercado e você provavelmente passa de 60%. Vá para a versão 60 25 15 e trate a moradia como o item a renegociar no médio prazo, dividindo aluguel ou mudando de bairro.
Faço bico e o valor muda todo mês, como aplico a divisão?
Aplique os percentuais sobre a média dos três últimos meses, nunca sobre o mês bom. Nos meses acima da média, a diferença inteira vai para a terceira fatia. Isso cria o colchão que cobre os meses fracos sem quebrar o plano.
O financiamento do carro entra em necessidade ou em estilo de vida?
A parcela entra nas necessidades quando o carro é o que te leva ao trabalho, e no estilo de vida quando existe transporte público viável no trajeto. Combustível, seguro e manutenção seguem a mesma classificação da parcela.
Décimo terceiro e férias entram na regra 50 30 20?
Entram como renda extra, e o caminho mais eficiente é mandar o valor cheio para a fatia dos 20%. Esse dinheiro não faz parte do fluxo mensal que paga as contas, então usá-lo para quitar dívida ou reforçar a reserva não desequilibra nada.
Estourei os 30% este mês, jogo o plano fora?
Não, você compensa no mês seguinte reduzindo a mesma fatia. O método é uma média que se fecha ao longo do ano, não uma prova mensal. Quem abandona depois de um mês ruim perde o único ganho real do método, que é enxergar o padrão ao longo do tempo.
Dá para usar a regra 50 30 20 morando com os pais?
Dá, e a divisão fica mais generosa porque a moradia sai da conta ou entra parcialmente. Nesse caso a fatia de necessidades costuma ficar perto de 30%, o que permite empurrar a terceira fatia para 40% e formar patrimônio na fase em que isso é mais barato.
O que é o ZapGastos
O ZapGastos é um assistente financeiro que funciona dentro do WhatsApp, feito para quem quer registrar gastos sem abrir aplicativo nem planilha. Você manda a despesa em texto, foto do comprovante ou áudio, e ele categoriza, soma e responde quanto já saiu no mês quando você pergunta.
É esse registro contínuo que sustenta a regra 50 30 20 na prática, porque a divisão só faz sentido quando você sabe em qual das três fatias cada gasto caiu. Quem prefere começar no papel pode usar a planilha de controle financeiro e migrar depois.
Referências
- IBGE. Pesquisa de Orçamentos Familiares 2017-2018. Release oficial sobre despesas com alimentação e habitação.
- IBGE. Pesquisa de Orçamentos Familiares 2024-2025, em campo.
- CNC. Peic de fevereiro de 2026, endividamento e inadimplência das famílias.
- CNC. Metodologia da Pesquisa de Endividamento e Inadimplência do Consumidor.
- WARREN, Elizabeth; TYAGI, Amelia Warren. All Your Worth: The Ultimate Lifetime Money Plan. Free Press, 2005.


