

Custo de oportunidade é o nome do que você deixa de ganhar quando escolhe um caminho para o seu dinheiro e abre mão de outro. Todo gasto tem esse preço escondido, mesmo quando o recibo mostra só o valor pago.
R$ 10 mil parados na conta corrente parecem seguros. Na poupança, o mesmo dinheiro teria rendido cerca de R$ 783 em um ano. Essa diferença é o custo de oportunidade de deixar o saldo quieto.
Abaixo você entende o conceito em linguagem simples, aprende a calcular em três passos e vê quatro exemplos com números de outubro de 2026, incluindo um em que a resposta óbvia está errada.
O Que É Custo de Oportunidade
Custo de oportunidade é o valor da melhor alternativa que você abandona ao fazer uma escolha. Ele não sai da sua conta, por isso quase ninguém anota. Mas pesa no resultado do mês e do ano.
A ideia nasceu na economia. Um estudo publicado no Caderno de Estudos da FEA-USP atribui a expressão ao economista austríaco Friedrich von Wieser e a resume como a renda gerada por um recurso no seu melhor uso alternativo. O mesmo texto registra um sinônimo: custos alternativos.
Traduzindo para a vida real: dinheiro, tempo e atenção são limitados. Cada real que vai para uma coisa deixa de ir para outra. O custo de oportunidade mede o tamanho dessa outra coisa.
A regra em uma linha
Custo de oportunidade = o que a melhor alternativa daria menos o que a sua escolha dá. Só entra a melhor alternativa, não a soma de todas as que você deixou de lado.
Esse detalhe da melhor alternativa costuma confundir. Se você tinha três opções e escolheu uma, o custo de oportunidade é o ganho da mais vantajosa entre as duas que sobraram. As outras não se somam.
O ZapGastos é um assistente financeiro no WhatsApp que registra seus gastos por mensagem e conecta suas contas bancárias para mostrar entradas e saídas num só lugar. Saber para onde o dinheiro foi é o primeiro passo para enxergar o que ele poderia ter virado, e dá para acompanhar seus gastos pelo WhatsApp sem planilha.
Quanto custou o seu último mês? mande uma pergunta no WhatsApp e veja o total por categoria. Fica fácil enxergar o que cada gasto tirou de outra meta.
Começar 7 dias grátis →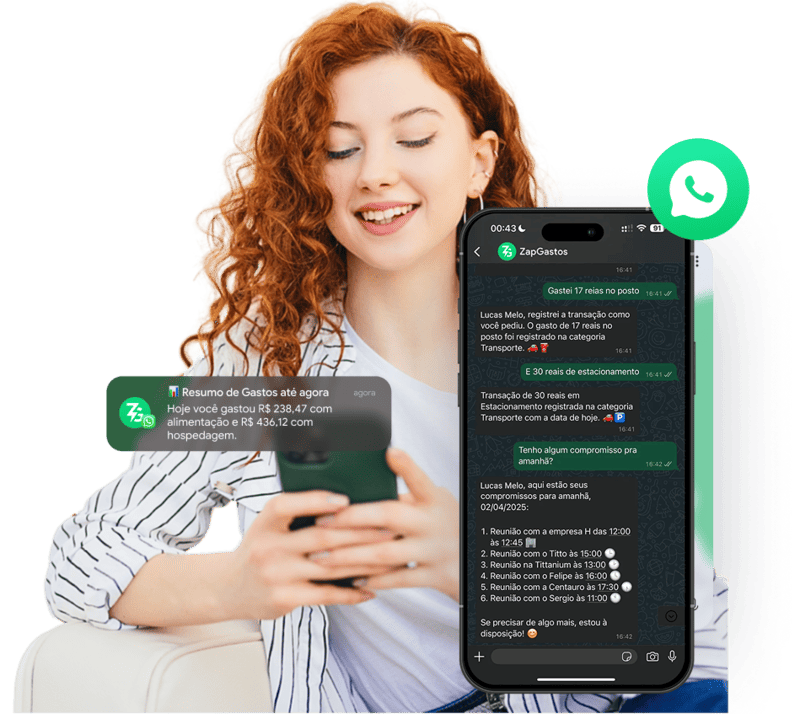
As Dúvidas Mais Comuns Sobre Custo de Oportunidade
A maior parte das dúvidas sobre custo de oportunidade vem de confundir o conceito com preço, prejuízo ou juros. Seguem as perguntas do jeito que as pessoas costumam escrever.
custo de oportunidade é o mesmo que trade off
Não, mas um depende do outro. Trade off é a troca em si: ganhar uma coisa abrindo mão de outra. O custo de oportunidade é o valor do que foi abandonado nessa troca.
custo de oportunidade é sempre dinheiro
Não. Pode ser tempo, descanso ou uma experiência. Trabalhar no sábado para ganhar um extra tem como custo de oportunidade o sábado livre. Dá para medir em reais só quando a alternativa também tem preço.
custo de oportunidade é prejuízo
Não necessariamente. Uma escolha pode dar lucro e ainda ter custo de oportunidade alto, se outra opção daria mais. Prejuízo é perder dinheiro. Custo de oportunidade é deixar de ganhar.
qual a fórmula do custo de oportunidade
Retorno da melhor alternativa menos retorno da opção escolhida. Se a poupança daria R$ 783 e a conta corrente dá zero, o custo de oportunidade de manter o dinheiro parado é R$ 783.
custo de oportunidade exemplo no dia a dia
O delivery de toda sexta é um bom exemplo. R$ 50 por semana somam cerca de R$ 2.600 no ano. O custo de oportunidade é a melhor coisa que você faria com esse valor, como uma viagem curta ou a reserva que ainda não saiu do papel.
Como Calcular o Custo de Oportunidade em 3 Passos
Para calcular o custo de oportunidade, você precisa de duas opções reais, do ganho de cada uma no mesmo prazo e de uma subtração. A conta é simples. O trabalho está em escolher a alternativa certa.
- Liste as opções possíveis de verdade. Uma alternativa só conta se estava ao seu alcance. Comparar com uma ação que subiu 300% depois do fato não serve para decidir nada.
- Coloque tudo no mesmo prazo e na mesma moeda. Compare um ano com um ano. Se uma das opções é tempo, converta em horas ou em quanto você ganharia nessas horas.
- Subtraia o ganho da escolha do ganho da melhor alternativa. O resultado é o custo de oportunidade. Se ele for maior que o benefício que você enxerga na escolha, vale repensar.
Na prática, a melhor alternativa para dinheiro guardado costuma ser uma aplicação segura e fácil de resgatar. Por isso a poupança e os investimentos atrelados ao CDI viram a régua mais usada no Brasil.
Para simular quanto um valor renderia em outro destino, a calculadora financeira do ZapGastos faz a conta de juros mês a mês sem você precisar montar fórmula.
4 Exemplos de Custo de Oportunidade com Números Reais
Os exemplos abaixo usam a poupança como alternativa, com rendimento de cerca de 0,63% ao mês, o valor divulgado pelo Banco Central para depósitos com aniversário em 2 de outubro de 2026. É uma régua conservadora, que qualquer pessoa consegue acessar.
| Escolha | Melhor alternativa | Custo de oportunidade em 12 meses |
|---|---|---|
| Deixar R$ 10 mil na conta corrente | Poupança | Cerca de R$ 783 de rendimento |
| Gastar R$ 50 por mês num serviço pouco usado | Guardar os R$ 50 na poupança | R$ 600 do principal mais cerca de R$ 21 de rendimento |
| Parcelar R$ 2.000 em 10x sem juros | Pagar à vista com 5% de desconto | R$ 100 de desconto contra cerca de R$ 72 de rendimento |
| Trabalhar 8 sábados extras | Ter os sábados livres | 8 dias de descanso, medidos em horas e não em reais |
O dinheiro parado na conta corrente
Saldo em conta corrente não rende nada. R$ 10 mil na poupança, a 0,63% ao mês, viram cerca de R$ 10.783 em um ano. Os R$ 783 são o custo de oportunidade de deixar o dinheiro onde ele está.
E tem um segundo custo. Com o IPCA acumulado em 12 meses de 4,22% até agosto de 2026, segundo a série oficial do Banco Central, os R$ 10 mil parados compram o que cerca de R$ 9.595 compravam um ano antes.
A assinatura de R$ 50 que ninguém usa
Aqui o rendimento perdido é pequeno, uns R$ 21 no ano. O custo de oportunidade grande é o próprio dinheiro: R$ 600 que poderiam ter pago a matrícula de um curso ou começado uma reserva.
Esse é o ponto que mais gente perde. O custo de oportunidade de um gasto não é só o juro que deixou de entrar. É tudo o que o valor poderia ter comprado no lugar.
À vista com desconto ou parcelado sem juros
A intuição diz que parcelar sem juros e deixar o dinheiro rendendo sempre ganha. Os números dizem outra coisa quando há desconto à vista.
Uma compra de R$ 2.000 em 10x de R$ 200, com o saldo rendendo 0,63% ao mês na poupança, sobra com uns R$ 72 de rendimento no fim. Pagando à vista com 5% de desconto, você economiza R$ 100 na hora. O custo de oportunidade de parcelar, nesse caso, é perder R$ 28.
A regra prática: se o desconto à vista é maior que o rendimento do dinheiro durante o parcelamento, pagar à vista sai mais barato. Com desconto pequeno, de 2% ou 3%, a conta pode virar. O cashback segue a mesma lógica de desconto, só que pago depois, e o texto sobre o que é cashback e quando ele sai mais caro do que economiza faz essa conta.
O sábado extra de trabalho
Nem todo custo de oportunidade cabe em reais. Oito sábados de trabalho podem pagar uma conta atrasada. O custo é o descanso, o tempo com a família ou um curso que ficaria para depois. Quem decide quanto isso vale é você.
R$ 50 por mês num serviço esquecido viram R$ 600 no ano o detector aponta as cobranças que se repetem sem uso. Cada uma que você corta volta para a meta que estava parada.
Ver planos →Custo de Oportunidade e Taxa Selic: Por Que a Régua Muda
Quanto maior a taxa Selic, maior o custo de oportunidade de gastar ou de deixar dinheiro parado, porque a alternativa segura passa a render mais. Quando os juros caem, a régua desce junto.
Pela série da meta Selic do Banco Central, a taxa está em 13,75% ao ano desde 17 de setembro de 2026, depois de cinco cortes seguidos de 0,25 ponto. Em março, ela ainda estava em 15%. Para entender como esse número é decidido, vale ler o que é a taxa Selic e como o Copom define o juro básico.
A poupança segue uma regra fixa em lei. A Lei nº 12.703/2012 manda pagar 0,5% ao mês mais a TR enquanto a meta Selic estiver acima de 8,5% ao ano. Abaixo disso, o rendimento cai para 70% da Selic mais a TR.
Com a Selic alta, aplicações que pagam um percentual do CDI rendem bem mais que a poupança, e a régua do custo de oportunidade sobe ainda mais. O texto sobre o que é CDI e quanto rende 100% do CDI mostra essa comparação.
Há ainda a inflação, que corrói o dinheiro que não rende nada. A explicação de o que é inflação e como ela tira poder de compra ajuda a fechar essa parte da conta.
Como Usar o Custo de Oportunidade no Orçamento do Mês
O jeito mais útil de usar o custo de oportunidade é comparar cada gasto grande com a meta que ele atrasa, antes de pagar. Não precisa fazer conta de juros toda vez.
Funciona assim. Você tem uma meta, como juntar R$ 3 mil até março. Antes de uma compra de R$ 400, a pergunta passa a ser quantas semanas a meta vai atrasar, e não só se cabe no limite do cartão.
Essa pergunta só tem resposta se você sabe quanto sobra por mês. Um orçamento mensal feito em poucos passos e uma previsão de gastos até o próximo salário dão esse número.
Separar os gastos por tipo também ajuda a achar onde o custo de oportunidade se esconde. O guia de categorias de gastos mostra como agrupar o que sai da conta para enxergar os vazamentos.
Não confunda com o dinheiro que já foi
Custo de oportunidade olha para frente. O que você já pagou e não volta, como a mensalidade de uma academia que não frequentou, não deve pesar na decisão de continuar. A pergunta certa é qual uso do próximo real vale mais.
Com as contas conectadas, os gastos aparecem sozinhos e sobra tempo para a parte que importa, que é decidir. A conexão bancária do ZapGastos lê as movimentações pelo sistema regulado pelo Banco Central, e os planos do ZapGastos começam em R$ 9,90 por mês.
Quanto sobrou para a sua meta este mês? conecte suas contas e pergunte no WhatsApp. Você vê o que entrou, o que saiu e quanto ainda dá para guardar.
Ver como funciona →Perguntas Frequentes Sobre Custo de Oportunidade
O que é custo de oportunidade?
É o valor da melhor alternativa que você abandona ao fazer uma escolha. Se você deixa R$ 10 mil na conta corrente em vez de aplicar na poupança, o custo de oportunidade é o rendimento que a poupança daria.
Como calcular o custo de oportunidade?
Subtraia o ganho da opção escolhida do ganho da melhor alternativa, no mesmo prazo. Se a poupança daria R$ 783 em um ano e a conta corrente dá zero, o custo de oportunidade é R$ 783.
Qual a diferença entre custo de oportunidade e trade off?
Trade off é a troca, abrir mão de uma coisa para ter outra. Custo de oportunidade é o valor do que foi abandonado nessa troca.
Custo de oportunidade só vale para investimento?
Não. Vale para qualquer escolha com recurso limitado, inclusive gastos do dia a dia e tempo. Um serviço de R$ 50 por mês tem como custo de oportunidade os R$ 600 anuais que poderiam ir para outra meta.
Por que a taxa Selic muda o custo de oportunidade?
Porque a Selic define quanto rendem as aplicações seguras, que são a alternativa mais comum para o dinheiro. Com a Selic em 13,75% ao ano, deixar dinheiro parado ou gastar sem planejar custa mais do que com juros baixos.
Todo Gasto Tem Dois Preços
Um está no recibo. O outro é o que o dinheiro deixou de virar. Ninguém precisa fazer essa conta em cada café, mas vale fazer nas escolhas que se repetem e nas que são grandes. É ali que o custo de oportunidade decide se a meta sai ou fica para o ano que vem.
Fontes Consultadas
- Pereira, Souza, Redaelli e Imoniana: Custo de oportunidade, conceitos e contabilização, Caderno de Estudos FEA-USP, n. 2, 1990.
- Banco Central: série 432, meta da taxa Selic, consultada em 05/10/2026.
- Banco Central: série 195, rentabilidade da poupança, consultada em 05/10/2026.
- Banco Central: série 13522, IPCA acumulado em 12 meses, consultada em 05/10/2026.
- Lei nº 12.703/2012, regra de remuneração da poupança.


