

Quem decide conectar vários bancos no mesmo aplicativo tropeça logo no primeiro passo: contar quantos bancos realmente tem.
A conta quase nunca bate com a lista que a pessoa tem na cabeça, e o motivo está na forma como o Open Finance registra cada instituição.
O ZapGastos é o assistente financeiro pelo WhatsApp que conecta suas contas por Open Finance e devolve os gastos do mês já separados, sem você digitar nada.
Conecte a conta uma vez e o controle se mantém sozinho.
Ver como a conexão funciona →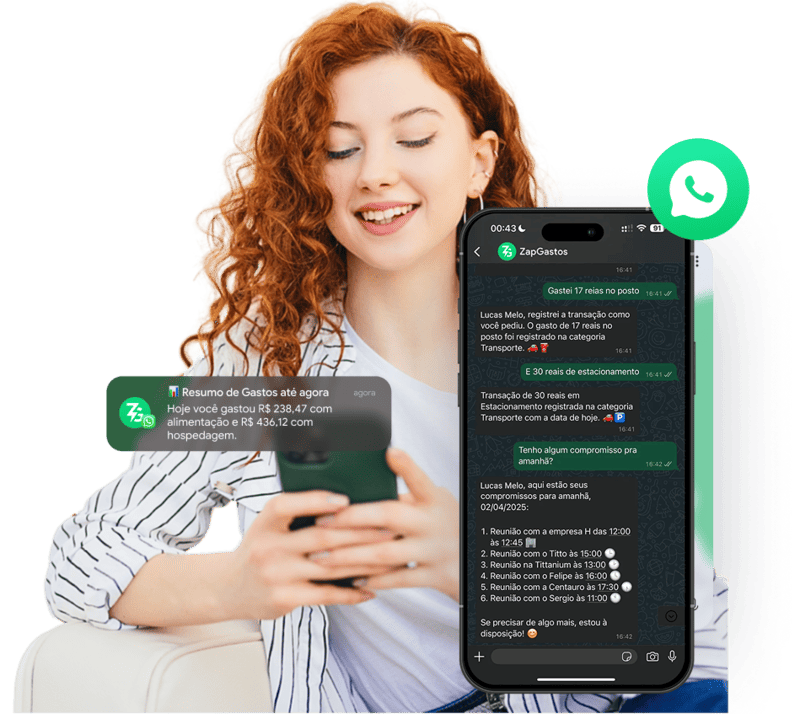
Este texto mostra o que muda a cada banco novo que entra, por que 3, 5 e 10 conexões não significam 3, 5 e 10 bancos, e como chegar ao número certo sem pagar por conexão parada.
Com mais bancos conectados, a conferência de valores fica mais frequente, e aí ajuda entender como o saldo disponível é calculado em cada conta.
Você tem menos bancos e mais marcas do que imagina
No Open Finance a unidade de conexão não é o banco, é a marca cadastrada na lista oficial de participantes.
A página Quem Participa do Open Finance Brasil, atualizada em 21 de fevereiro de 2026, lista centenas de marcas autorizadas a transmitir e receber dados.
O detalhe que muda a sua conta: um mesmo grupo financeiro aparece fatiado em várias entradas, normalmente separando pessoa física de pessoa jurídica, conta de cartão e conta de investimento.
| Grupo financeiro | Entradas na lista oficial | Exemplos de separação |
|---|---|---|
| Santander | 9 | PF, PJ, cartões PF, cartões PJ, corretora, crédito imobiliário, financiamentos |
| Bradesco | 6 | PF, PJ, cartões PJ, financiamentos, empresas e negócios, Bradescard |
| Safra | 5 | PF, empresas, financeira, J Safra, SafraPay |
| Banco Inter | 4 | PF, PJ, pagamentos PF, pagamentos PJ |
| BV | 4 | PF web, banco BV, corporate, private |
| Caixa | 3 | Caixa, clientes sem conta, Caixa Tem |
| BTG | 3 | Banking, empresas, investimentos |
| XP | 3 | Banco XP, Rico, XP Empresas |
Na prática, quem tem conta corrente e cartão no Santander e conta PJ do MEI no Inter não precisa de três conexões. Precisa de quatro, às vezes cinco.
Esse é o erro de contagem que faz alguém escolher o plano de 3 conexões e travar na segunda semana. A pessoa contou bancos, e o sistema conta marcas.
Antes de escolher qualquer plano, abra a lista oficial e procure o nome do seu banco. Se aparecer mais de uma vez, veja qual das entradas guarda a conta que você usa. Se ainda estiver decidindo se compensa ativar, vale ler primeiro o que é Open Finance e como ele funciona no dia a dia.
Cada conexão é um contrato separado, com prazo e botão de cancelar próprios
Conectar cinco bancos não cria um acordo grande, cria cinco acordos independentes que nascem, vencem e caem sozinhos.
A base disso é a Resolução Conjunta nº 1, de 2020, do Banco Central e do Conselho Monetário Nacional, que trata cada consentimento como um documento próprio.
O artigo 14 obriga o aplicativo a informar, em cada consentimento, quais dados serão compartilhados, para qual finalidade, por quanto tempo, qual instituição vai receber e como cancelar.
O artigo 15 garante a revogação a qualquer momento, com efeito imediato para dados. Você pode desligar o banco número quatro sem mexer nos outros três.
O prazo também é individual. Cada conexão tem validade compatível com a finalidade declarada, então conexões feitas em meses diferentes vencem em meses diferentes.
É por isso que quem conecta muitos bancos de uma vez costuma ver tudo cair junto meses depois, e quem conecta aos poucos passa o ano renovando de pouquinho. A lista das conexões ativas e a data de cada uma ficam visíveis na área de conexão bancária automática.
A escala mostra o quanto isso é comum: em fevereiro de 2026 o ecossistema tinha 154 milhões de consentimentos ativos para mais de 100 milhões de contas conectadas, segundo o Dashboard do Cidadão. Dá cerca de 1,5 conexão por cliente.
Ou seja, a média nacional está bem longe de dez. A maioria conecta o banco onde o salário cai e para por aí.
R$ 200 saem todo mês sem aviso e aparecem juntos num número só.
Testar grátis agora →Lanche de R$ 12 quatro vezes por semana vira R$ 200 no fim do mês, espalhado por duas contas diferentes. Junto, ele aparece. Separado, some.
O que as pessoas perguntam antes de conectar o segundo banco
Pode ter duas contas de banco no mesmo aplicativo?
Pode, e não existe limite legal para isso. O limite vem do aplicativo que você escolheu, não da regra do Open Finance. Cada conta entra como uma conexão separada e passa a alimentar a mesma tela.
Como posso vincular contas de bancos diferentes?
Você autoriza cada banco dentro do próprio app do banco, uma vez por instituição. O aplicativo de controle envia você para o ambiente do banco, você confirma com a sua autenticação de sempre e volta. Senha nenhuma é entregue ao app.
Qual a vantagem de conectar dois bancos?
A vantagem aparece quando o gasto está dividido entre eles. Um banco só mostra metade do mês, e é justamente na metade que falta que mora o gasto esquecido. Com dois conectados, o total do mês para de ser estimativa.
Quantos bancos posso conectar no Open Finance?
A regulação não fixa um teto. Quem define o número é o aplicativo receptor, que precisa manter uma conexão técnica com cada instituição. Por isso o limite costuma aparecer como diferença entre planos.
O que acontece se eu passar do limite do meu plano?
Nada é apagado, o app apenas não aceita a conexão seguinte. As contas já ligadas continuam atualizando normalmente. Você troca uma pela outra ou sobe de plano, e o histórico que já entrou permanece.
Dá para trocar um banco conectado por outro?
Dá, e a troca é imediata do lado dos dados. Revogar uma conexão interrompe o envio na hora, liberando a vaga. Vale conferir antes como cancelar o compartilhamento no seu banco, porque o caminho muda de app para app.
O ponto em que o banco a mais para de compensar
Conexão só melhora o controle enquanto ela traz movimento novo para a tela.
A conta velha que guarda R$ 30 e recebe um Pix por semestre ocupa a mesma vaga que a conta onde o salário cai. Para o seu mês, ela não muda nada.
O desejo por consolidação é quase unânime, mas a prática não acompanha. Um levantamento da Lina Open X com a MindMiners, com mil respondentes, achou 76,8% de brasileiros que dizem conhecer o Open Finance e apenas 37,1% que autorizaram o compartilhamento, enquanto 75,2% gostariam de reunir suas várias contas em um aplicativo só.
A distância entre querer e fazer costuma ser exatamente esta: a pessoa trava escolhendo entre conectar tudo e não conectar nada.
Existe um teste rápido para sair do impasse. Abra o extrato dos últimos 60 dias de cada conta e conte quantas movimentações houve.
- Mais de 10 movimentações por mês: conecte, essa conta decide o seu resultado.
- Entre 3 e 10: conecte se sobrar vaga, ela costuma esconder assinatura e boleto recorrente.
- Menos de 3: deixe de fora, ela só ocupa espaço e some do relatório de qualquer jeito.
Há um segundo cuidado. Nem tudo que sai do seu bolso passa por uma conta bancária, e o extrato não enxerga o que foi pago em dinheiro nem o que alguém pagou por você. Isso está detalhado em os gastos que a conexão bancária não mostra.
É por isso que a conexão automática funciona melhor combinada com registro manual rápido, do tipo que você faz mandando uma mensagem. Um app para controle financeiro que aceita os dois caminhos cobre o mês inteiro: um pega o que passou pelo banco, o outro pega o resto.
3, 5 ou 10: o número sai da sua rotina, não do seu currículo bancário
A faixa certa é a menor que cobre todas as contas que se mexem no seu mês.
| Perfil | Contas que se mexem | Conexões que fazem falta | Plano ZapGastos |
|---|---|---|---|
| Salário em um banco, cartão no mesmo grupo | 1 a 2 | 3 sobram folga | WhatsApp, R$ 9,90 |
| Conta do salário, banco digital do dia a dia e cartão de outro grupo | 3 a 4 | 5 dão margem para o cartão separado | Plus, R$ 29,90 |
| Contas pessoais mais conta PJ do MEI ou da família | 5 ou mais | 10, porque PF e PJ contam separado | Conectado Pro, R$ 39,90 |
Repare que o salto de 3 para 5 raramente é sobre ter mais bancos. Ele é sobre ter cartão e conta em entradas separadas dentro do mesmo grupo.
Já o salto de 5 para 10 quase sempre é vida pessoal e negócio no mesmo CPF, ou controle dividido com outras pessoas da casa.
Se você ainda não sabe em qual faixa cai, comece pela menor. Subir de plano é rápido e as conexões já feitas continuam de pé. Os limites por faixa estão descritos na página de planos do ZapGastos.
Depois que as contas estão conectadas, o trabalho seguinte é conferir se os gastos chegaram no lugar certo. A origem desse rótulo automático está explicada em como o aplicativo escolhe a categoria de cada gasto, e o que aparece no relatório vem direto das linhas do extrato de cada banco conectado.
Sobre segurança, a dúvida é legítima e tem resposta técnica: o compartilhamento não expõe senha e pode ser desligado a qualquer momento, assunto tratado em Open Finance é seguro? e no balanço de quando o Open Finance vale a pena.
Quantas contas você não olha há um mês? Conecte e veja o mês inteiro numa tela.
Experimentar 7 dias sem custo →Quantos bancos dá para conectar no mesmo aplicativo?
Não existe limite definido pela regulação do Open Finance. O teto é do aplicativo receptor: no ZapGastos são 3 conexões no plano WhatsApp, 5 no Plus e 10 no Conectado Pro.
Por que meu banco aparece mais de uma vez na lista do Open Finance?
Porque os grupos financeiros registram marcas separadas para pessoa física, pessoa jurídica, cartões, corretora e financiamento. Santander tem 9 entradas na lista oficial, Bradesco 6 e Banco Inter 4, então conta e cartão do mesmo banco podem consumir duas conexões.
Conectar vários bancos deixa o compartilhamento menos seguro?
Não, porque cada conexão é um consentimento independente. A Resolução Conjunta nº 1, de 2020, exige informar dados, finalidade e prazo em cada uma delas e garante revogação imediata de qualquer uma, sem afetar as demais.
O que acontece quando um consentimento vence?
O envio de dados para de ser atualizado e o app pede uma nova confirmação. Como cada conexão tem prazo próprio, bancos ligados em meses diferentes vencem em meses diferentes.
Vale a pena conectar uma conta que quase não uso?
Em geral não. Se a conta tem menos de três movimentações por mês, ela ocupa uma vaga sem mudar o resultado do seu mês. Priorize as contas onde o salário cai e onde o cartão é pago.
Referências
- Banco Central do Brasil e Conselho Monetário Nacional. Resolução Conjunta nº 1, de 4 de maio de 2020, artigos 10, 13, 14 e 15.
- Open Finance Brasil. Quem Participa, lista de instituições participantes atualizada em 21 de fevereiro de 2026.
- Finsiders Brasil. Open Finance supera 100 milhões de clientes, com dados do Dashboard do Cidadão e pesquisa Lina Open X e MindMiners, fevereiro de 2026.
- Febraban. Em 4 anos de Open Finance no Brasil, consentimentos chegam a 62 milhões, fevereiro de 2025.


