
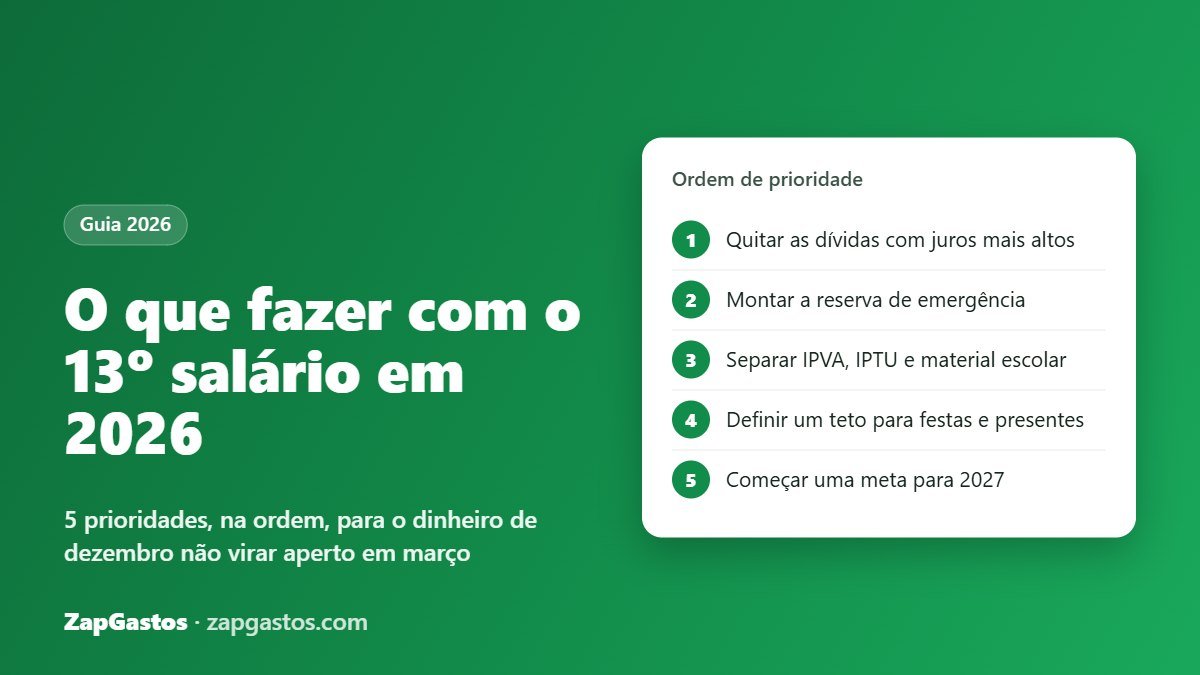

O melhor uso do 13º segue uma ordem: primeiro quitar as dívidas com juros mais altos, depois montar a reserva de emergência e separar as contas de janeiro e fevereiro, e só então definir quanto vai para festas, presentes e metas. Essa ordem evita que o dinheiro extra de dezembro vire falta de dinheiro em março.
Se você ainda não sabe quanto vai receber, use a calculadora do 13º salário 2026. Ela mostra o valor de cada parcela já com INSS e Imposto de Renda. A 1ª parcela sai até 30 de novembro e a 2ª até 20 de dezembro.
1. Quite primeiro as dívidas com juros mais altos
Rotativo do cartão e cheque especial costumam ter os juros mais altos do mercado, segundo as taxas de juros divulgadas pelo Banco Central. Nenhuma aplicação comum rende o suficiente para compensar esse custo. Por isso, quitar essas dívidas vem antes de investir.
Faça uma lista de todas as dívidas com três colunas: valor, taxa de juros ao mês e parcela. Ataque primeiro a de juros mais altos. Antes de pagar, ligue para o banco e peça desconto para quitação à vista: com o dinheiro na mão, você tem poder de negociação.
Segundo a pesquisa PEIC da CNC, a maioria das famílias brasileiras tem algum tipo de dívida. Usar o 13º para sair da mais cara é uma das decisões de maior impacto no orçamento do ano seguinte.
2. Monte ou complete a reserva de emergência
A reserva de emergência é o dinheiro que cobre imprevistos sem precisar de empréstimo. A referência mais usada é guardar o equivalente a 3 a 6 meses das suas despesas fixas.
Se a reserva ainda não existe, o 13º é um bom começo. Ela deve ficar em uma aplicação de baixo risco e que permita resgate rápido, como Tesouro Selic ou CDB com liquidez diária de banco grande. CDBs têm a garantia do FGC até R$ 250 mil por CPF em cada instituição. Veja mais em nossas dicas de como juntar dinheiro.
3. Separe as contas de janeiro e fevereiro
O começo do ano concentra contas grandes que não aparecem no orçamento do dia a dia. As mais comuns são:
- IPVA e licenciamento do carro ou da moto;
- IPTU, quando pago à vista com desconto;
- matrícula, mensalidade de janeiro e material escolar;
- a fatura do cartão de dezembro, que vence em janeiro com os presentes e as festas.
Some esses valores e separe a quantia do 13º antes de qualquer compra. Se o IPTU ou o IPVA têm desconto à vista, compare o desconto com o rendimento da aplicação: na maioria dos casos, pagar à vista vale a pena.
4. Defina um teto para festas e presentes
Gastar com o fim de ano não é erro. O erro é gastar sem limite definido. Escolha um valor máximo para presentes, ceia e viagens e anote cada gasto à medida que acontece. Assim você vê quanto ainda pode usar, e a fatura de janeiro não vira surpresa.
Cuidado com promoções de Black Friday e Natal: compare preços em mais de uma loja e desconfie de ofertas muito abaixo do mercado. Antes de comprar em um site novo, veja como saber se um site é confiável. Mensagens sobre “liberação do 13º” ou “13º extra” com links também costumam ser golpe.
5. Comece uma meta para 2027
Se as dívidas estão em dia e a reserva está completa, o 13º pode começar uma meta. Uma viagem, a entrada de um imóvel ou a troca do carro ficam mais próximas quando o primeiro depósito já está feito. Defina valor e prazo: meta sem data costuma ficar para depois.
Exemplo: como dividir um 13º de R$ 2.751
Um salário de R$ 3.000 gera um 13º líquido de R$ 2.751,40 em 2026, segundo a nossa calculadora. Veja um exemplo de divisão para quem tem uma dívida no cartão e ainda não tem reserva:
| Destino | Valor | Por quê |
|---|---|---|
| Quitar o rotativo do cartão | R$ 1.100 | Dívida com os juros mais altos |
| Início da reserva de emergência | R$ 800 | Cobre imprevistos sem novo empréstimo |
| Material escolar e IPVA de janeiro | R$ 500 | Contas certas do começo do ano |
| Presentes e ceia | R$ 351 | Teto definido antes de gastar |
| Total | R$ 2.751 |
Os valores são só um exemplo. A divisão certa depende das suas dívidas, das contas do começo do ano e de quanto você já tem guardado.
Como o ZapGastos ajuda a planejar o 13º
Com o ZapGastos você cria a meta e registra cada gasto do fim de ano mandando uma mensagem no WhatsApp, como “presente mãe 120”. O assistente mostra quanto do teto já foi usado e lembra das contas de janeiro antes do vencimento. Quem conecta as contas pelo Open Finance vê os gastos do cartão entrarem sozinhos.
Planeje o seu 13º no WhatsApp Metas, teto de gastos e lembretes de contas no chat
Separe o 13º por objetivo sem abrir planilha.
Ver planos
Perguntas frequentes sobre o que fazer com o 13º
Vale a pena usar o 13º para pagar dívidas?
Vale, principalmente se forem dívidas de juros altos, como rotativo do cartão e cheque especial. O que você deixa de pagar de juros costuma ser bem maior do que qualquer rendimento de uma aplicação comum.
Onde guardar o 13º para a reserva de emergência?
Em aplicações de baixo risco e com resgate rápido, como Tesouro Selic ou CDB com liquidez diária. CDBs têm garantia do FGC até R$ 250 mil por CPF em cada instituição.
Vale a pena antecipar o 13º com empréstimo?
Só em casos específicos. A antecipação é um empréstimo com juros e reduz o valor que você recebe. Compare a taxa com a da dívida que pretende pagar antes de contratar.
Quanto do 13º posso gastar no fim de ano?
Não existe um percentual fixo. O ideal é gastar só o que sobra depois de cuidar das dívidas caras, da reserva e das contas de janeiro e fevereiro, com um teto definido antes das compras.
MEI e autônomo têm 13º?
Não. O 13º é direito de quem trabalha com carteira assinada. Quem é MEI ou autônomo pode criar o próprio 13º guardando 1/12 do faturamento médio todo mês.
Este conteúdo é informativo e não substitui a orientação de um planejador financeiro. Regras e prazos de 2026.


