

O controle de gastos mensais funciona com quatro números: a renda do mês, os gastos fixos, os gastos variáveis e a sobra. Você anota a renda e os fixos uma vez, acompanha os variáveis toda semana e decide no começo do mês para onde vai o que sobrar. Quem tenta controlar trinta categorias costuma largar antes de março.
Controle de gastos e orçamento andam juntos, mas não são a mesma coisa. O orçamento é o plano que você faz no dia 1. O controle é o que acontece do dia 2 ao dia 30: conferir se o plano está de pé enquanto ainda dá para mudar alguma coisa.
Abaixo estão o passo a passo, um mês inteiro calculado com renda de R$ 4.000, a forma certa de lançar compras no cartão e um jeito de anotar sem planilha.
Como fazer o controle de gastos mensais, passo a passo

1. Comece pela renda que cai na conta
Use o valor líquido, depois de INSS, Imposto de Renda e outros descontos. Quem tem renda variável, como autônomos e vendedores comissionados, deve usar o menor valor dos últimos três meses. Se entrar mais, ótimo. O contrário é que complica.
2. Separe os gastos fixos
São as contas que chegam todo mês com valor parecido: aluguel ou prestação, condomínio, luz, água, internet, celular, escola, plano de saúde e assinaturas. Faça essa lista uma vez e só mexa nela quando algo mudar.
Não estranhe se esse grupo levar metade da renda ou mais. Na Pesquisa de Orçamentos Familiares do IBGE, habitação respondeu por 36,6% das despesas de consumo das famílias brasileiras. Transporte veio em seguida, com 18,1%, e alimentação, com 17,5%.
3. Acompanhe os variáveis uma vez por semana
Mercado, delivery, farmácia, combustível, aplicativos de transporte, lazer e presentes mudam de um mês para o outro. São eles que decidem se o mês fecha bem, então são eles que você acompanha durante o mês, e não só no fim.
Um dia fixo na semana resolve. Domingo à noite costuma funcionar: cinco minutos para ver quanto já saiu e comparar com o limite da semana (o exemplo abaixo mostra como chegar nesse limite).
4. Defina o destino da sobra no começo do mês
Sobra é a renda menos fixos e variáveis. Se você decide o que fazer com ela só no dia 30, ela já foi embora. Separe no dia em que o salário cai: reserva de emergência, uma dívida com juros altos ou uma meta com data.
Exemplo de controle de gastos com renda de R$ 4.000
Pense em alguém que mora de aluguel, não tem filhos e recebe R$ 4.000 líquidos. Um mês comum fica assim:
| Item | Valor no mês |
|---|---|
| Renda líquida | R$ 4.000 |
| Fixos: aluguel R$ 1.300, contas da casa R$ 380, transporte R$ 220, assinaturas R$ 75, celular R$ 60 | − R$ 2.035 |
| Variáveis: mercado R$ 820, delivery e restaurantes R$ 310, combustível e apps R$ 180, lazer R$ 200, farmácia R$ 90, outros R$ 120 | − R$ 1.720 |
| Sobra aparente | R$ 245 |
| Contas do ano divididas por 12: IPVA R$ 1.200, IPTU R$ 600, presentes de fim de ano R$ 480 | − R$ 190 |
| Sobra real | R$ 55 |
No papel, sobravam R$ 245. Na prática, sobram R$ 55, porque IPVA, IPTU e os presentes de dezembro não aparecem no extrato de todo mês. É assim que alguém passa o ano no azul e chega em janeiro sem dinheiro para o IPVA e o IPTU.
Agora vem a conta que torna o controle útil: quanto essa pessoa pode gastar com variáveis se quiser guardar R$ 200 por mês.
| Conta | Valor |
|---|---|
| Renda − fixos − contas do ano − meta de guardar | R$ 4.000 − R$ 2.035 − R$ 190 − R$ 200 |
| Limite para variáveis no mês | R$ 1.575 |
| Limite por dia (÷ 30) | R$ 52,50 |
Com o limite por dia, a conferência de domingo fica simples. O total de variáveis gasto até ali deve estar perto destes valores:
| Até o dia | Variáveis acumulados (limite) |
|---|---|
| 7 | R$ 368 |
| 14 | R$ 735 |
| 21 | R$ 1.103 |
| 28 | R$ 1.470 |
Se no dia 14 os variáveis já passaram de R$ 900, a segunda metade do mês precisa ser mais leve. Descobrir isso no dia 14 permite ajustar. No dia 30, só resta lamentar.
Compras no cartão de crédito: em que mês registrar
A compra no cartão acontece num mês e é paga no outro, e isso confunde muita gente. Veja um cartão que fecha no dia 3 e vence no dia 10:
| Data da compra | Fatura em que entra |
|---|---|
| 2 de outubro | Vence em 10 de outubro |
| 4 de outubro | Vence em 10 de novembro |
Para o controle, lance a compra no dia em que ela foi feita, como se o dinheiro tivesse saído na hora. Assim o mês de outubro mostra o que foi gasto em outubro, e a fatura de novembro chega sem surpresa. Quem lança só quando paga a fatura está sempre olhando o mês anterior.
A fatura não paga por inteiro vai para o rotativo, a linha de crédito mais cara do mercado nas taxas de juros divulgadas pelo Banco Central. A Lei 14.690/2023 limitou juros e encargos do rotativo ao valor da dívida original desde 2024, o que ainda permite que ela dobre. Há mais detalhes em como controlar gastos no cartão de crédito.
Gastos pequenos, assinaturas e contas anuais
Três tipos de gasto escapam de quase todo controle feito à mão:
- Gastos pequenos do dia a dia. Um café de R$ 8 nos 22 dias úteis do mês dá R$ 176. Ninguém lembra de anotar, mas o valor aparece no extrato.
- Assinaturas. Streaming, apps, academia, armazenamento na nuvem. Cada uma é barata e cai sozinha no cartão. A cada três meses, abra a fatura, liste todas e cancele as que você não usou.
- Contas do ano. IPVA, IPTU, matrícula, material escolar, seguro do carro, presentes. Some tudo, divida por 12 e trate como gasto fixo, como no exemplo. O 13º salário ajuda, mas fica arriscado contar só com ele.
Qual método usar: caderno, planilha, app ou WhatsApp
Vale o método que você ainda vai estar usando em abril. Cada um pede um esforço diferente:
| Método | Funciona bem para | Onde costuma falhar |
|---|---|---|
| Caderno ou planner impresso | Quem gosta de escrever e revisar no papel | Somar e comparar meses dá trabalho |
| Planilha | Quem quer montar as próprias categorias e gráficos | Exige abrir o computador e digitar cada gasto |
| Aplicativo de finanças | Quem quer gráficos prontos no celular | É mais um app para lembrar de abrir |
| Assistente no WhatsApp | Quem já tentou planilha e app e desistiu | Depende de mandar a mensagem ou conectar o banco |
Para o papel, há um planner financeiro em PDF para imprimir. Para o computador, a planilha de controle financeiro grátis. E, para comparar aplicativos, a lista do melhor aplicativo de controle financeiro.
Controle de gastos pelo WhatsApp com o ZapGastos
Pouca gente abandona o controle de gastos por preguiça. O motivo mais comum é que anotar dá trabalho, e numa semana puxada o trabalho perde. Quanto menos passos o registro tiver, maior a chance de você continuar.
No ZapGastos, o registro é uma mensagem no WhatsApp. Você escreve “mercado 87”, manda um áudio dizendo “paguei 45 na farmácia” ou envia a foto do cupom, e o assistente lança o valor na categoria. Para conferir, basta perguntar: “quanto gastei de mercado este mês?”.
Também dá para conectar o banco pelo Open Finance. Assim as compras no cartão, o Pix e os débitos entram sozinhos, e você só manda o que o banco não registra, como um pagamento em dinheiro. A autorização é feita no app do seu banco e, segundo o Open Finance Brasil, pode ser cancelada a qualquer momento.
Anote um gasto com uma mensagem. Escreva "mercado 87" e o ZapGastos faz o resto.
Ver como funciona →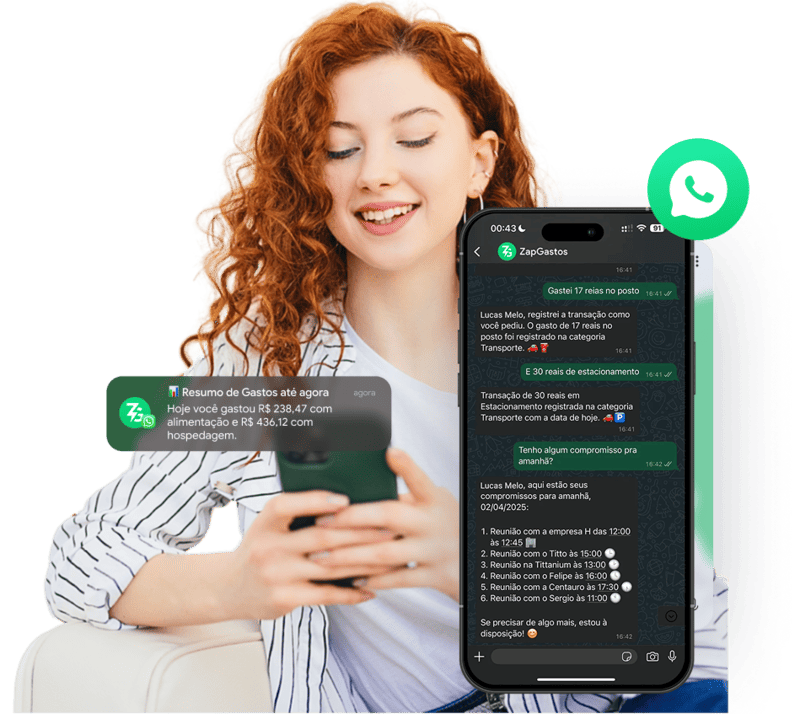
Revisão semanal e fechamento do mês
Anotar sem revisar vira só uma lista de compras. A revisão é o que transforma os números em decisão, e ela leva pouco tempo:
- Toda semana (5 minutos): compare os variáveis acumulados com o limite do dia, como na tabela do exemplo. Se passou, escolha onde segurar até domingo que vem.
- Antes de uma compra fora do plano: espere 24 horas. Muita vontade passa sozinha, e a que fica vira uma compra pensada.
- No último dia do mês (15 minutos): compare o total com o mês anterior, confira se a sobra foi para o destino combinado e escolha uma categoria para melhorar no mês seguinte. Mexer em tudo de uma vez costuma acabar em desistência.
Quem divide as contas da casa precisa enxergar os mesmos números. O controle de gastos do casal mostra como fazer isso sem briga.
Erros comuns no controle de gastos
- Categorias demais. Se você para para pensar se o pão de queijo é “alimentação” ou “lanche”, o registro travou. Comece com fixos e variáveis e só detalhe depois.
- Anotar à noite. Até lá, metade dos gastos do dia já foi esquecida. Anote na hora, mesmo que de forma rápida.
- Cortar tudo no primeiro mês. Um plano apertado demais dura uma semana. Reduza aos poucos.
- Ignorar as contas do ano. Sem dividir IPVA, IPTU e presentes por 12, a sobra mostrada é maior do que a real.
- Lançar o cartão pela fatura. O controle passa a mostrar o mês passado, e o mês atual fica sem acompanhamento.
Para olhar além do mês e organizar dívidas, reserva e metas, veja o guia de como organizar as finanças pessoais.
Perguntas frequentes sobre controle de gastos mensais
Como começar o controle de gastos do zero?
Pegue o extrato e a fatura do último mês e separe cada lançamento em fixo ou variável. Isso mostra para onde o dinheiro foi. A partir do mês seguinte, anote os variáveis quando acontecerem e confira o total uma vez por semana.
Qual a diferença entre controle de gastos e orçamento?
O orçamento é o plano de quanto vai para cada tipo de gasto no mês. O controle é o acompanhamento do que foi gasto de verdade, durante o mês, para corrigir o rumo antes do fim. Um sem o outro não funciona.
Qual a diferença entre gastos fixos e variáveis?
Fixos se repetem com valor parecido todo mês, como aluguel, condomínio e internet. Variáveis mudam de um mês para outro, como mercado, delivery e lazer. Os variáveis são os que precisam de acompanhamento semanal.
Em que mês registro uma compra no cartão de crédito?
No mês em que a compra foi feita, e não no mês em que a fatura vence. Assim o controle mostra o que você gastou em cada mês, e a fatura não chega como surpresa.
Quanto tempo o controle de gastos leva por mês?
Poucos segundos por gasto para anotar, cinco minutos por semana para revisar e uns quinze minutos no fechamento do mês. Se estiver levando muito mais, o método está complicado demais.
Dá para fazer controle de gastos sem planilha?
Dá. Caderno, planner impresso, aplicativo ou assistente no WhatsApp resolvem. O que importa é o registro ser rápido e a revisão acontecer toda semana.
Como controlar os gastos com renda variável?
Planeje o mês com a menor renda dos últimos três meses. O que entrar acima disso vai primeiro para a reserva de emergência, que segura os meses mais fracos.


