

O desafio das 52 semanas é um método de poupança em que você guarda R$ 1 na primeira semana do ano, R$ 2 na segunda, e sobe R$ 1 por semana até depositar R$ 52 na última.
No fim do ciclo a soma fecha em R$ 1.378, e a conta não tem segredo: é a soma de todos os números de 1 até 52.
O método ficou popular porque a primeira semana custa uma moeda. É exatamente aí que ele engana.
Quase todo material sobre o desafio para no valor final. Quase nenhum mostra em que altura do calendário esse valor é cobrado, e é essa informação que decide se você chega em dezembro ou desiste em agosto.
Como Funciona o Desafio das 52 Semanas
A regra é uma só: o depósito da semana é igual ao número da semana.
Semana 1 pede R$ 1. Semana 17 pede R$ 17. Semana 52 pede R$ 52.
Você não precisa de conta separada, de aplicativo pago nem de planilha. Precisa de um lugar para deixar o dinheiro e de um registro confiável de qual semana já foi paga.
As versões do desafio e quanto cada uma rende
A versão clássica usa passo de R$ 1. Multiplicar o passo multiplica o total na mesma proporção, porque a estrutura da escada continua idêntica.
| Versão | 1ª semana | 52ª semana | Total no ano |
|---|---|---|---|
| Clássica, passo de R$ 1 | R$ 1 | R$ 52 | R$ 1.378 |
| Passo de R$ 2 | R$ 2 | R$ 104 | R$ 2.756 |
| Passo de R$ 3 | R$ 3 | R$ 156 | R$ 4.134 |
| Passo de R$ 5 | R$ 5 | R$ 260 | R$ 6.890 |
| Passo de R$ 10 | R$ 10 | R$ 520 | R$ 13.780 |
| Valor fixo de R$ 10 | R$ 10 | R$ 10 | R$ 520 |
A versão de valor fixo é a mais honesta com quem tem orçamento apertado. São R$ 10 toda semana, sem escada, fechando o ano em R$ 520 sem nenhuma surpresa no fim.
Registre o depósito da semana pelo WhatsApp e o app guarda em que semana do desafio você parou.
Começar 7 dias grátis →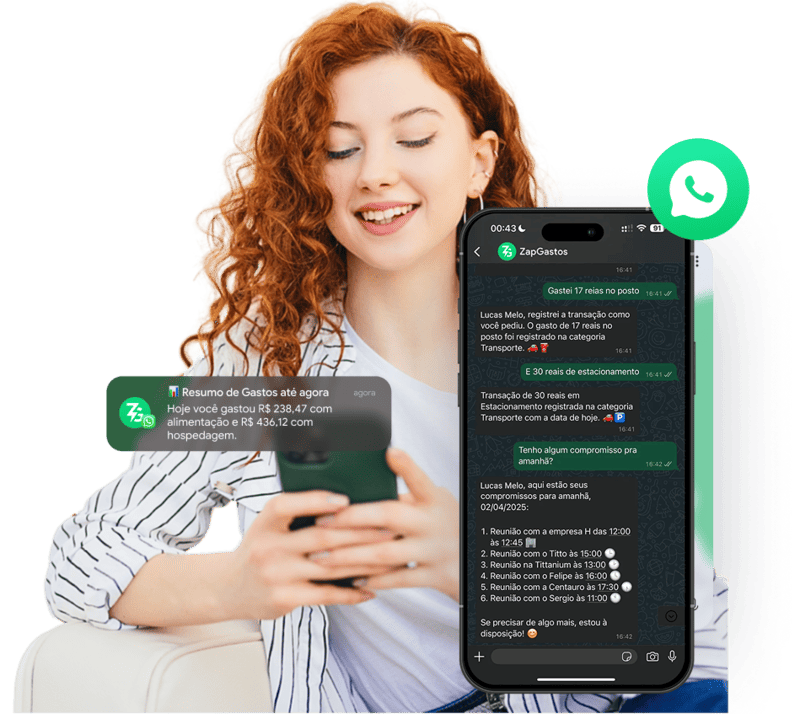
Os Últimos Três Meses Concentram 43% do Desafio
A ordem crescente empurra quase metade do esforço para o fim do ano, bem em cima de dezembro.
Da semana 40 até a semana 52 você precisa depositar R$ 598. São 43,4% de tudo o que o desafio pede, espremidos em três meses.
Só as quatro semanas de dezembro custam R$ 202. As quatro primeiras semanas de janeiro custaram R$ 10.
Na metade do ano, ao fechar a semana 26, você juntou R$ 351. Passou metade do calendário e ainda faltam 74,5% do desafio.
| Trecho do ano | Semanas | Quanto você deposita | Fatia do total |
|---|---|---|---|
| 1º trimestre | 1 a 13 | R$ 91 | 6,6% |
| 2º trimestre | 14 a 26 | R$ 260 | 18,9% |
| 3º trimestre | 27 a 39 | R$ 429 | 31,1% |
| 4º trimestre | 40 a 52 | R$ 598 | 43,4% |
Dezembro é o mês do 13º, e é também o mês da ceia, do presente, da viagem e da matrícula escolar. O desafio marca justamente esse mês para cobrar as quatro maiores parcelas do ano.
Para enxergar esse choque antes de ele acontecer, vale abrir a calculadora financeira do ZapGastos e comparar o depósito exigido com o que costuma sobrar no seu dezembro.
Quem já acompanha a previsão de gastos do mês consegue fazer essa checagem em outubro, com tempo de trocar de versão antes do aperto.
A Tabela Invertida Chega no Mesmo R$ 1.378
Rodar a mesma tabela de trás para frente entrega exatamente o mesmo valor no fim do ano e tira o peso de cima de dezembro.
Você começa a primeira semana de janeiro com R$ 52 e desce R$ 1 por semana, até guardar R$ 1 na última semana do ano.
O total não muda, porque somar de 1 até 52 dá 1.378 em qualquer ordem.
O que muda é o calendário do esforço.
| Trecho do ano | Ordem crescente | Ordem invertida |
|---|---|---|
| 1º trimestre | R$ 91 | R$ 598 |
| 2º trimestre | R$ 260 | R$ 429 |
| 3º trimestre | R$ 429 | R$ 260 |
| 4º trimestre | R$ 598 | R$ 91 |
| Total | R$ 1.378 | R$ 1.378 |
A versão invertida pede mais fôlego em janeiro, mês que já chega com IPVA e material escolar. A escolha entre as duas é sobre qual aperto você prefere enfrentar, e não sobre quanto você vai juntar.
Quem quiser o acompanhamento automático dessas parcelas encontra o recurso nos planos do ZapGastos, a partir de R$ 9,90 por mês no plano do WhatsApp.
Existe ainda uma terceira saída: sortear a semana. Você imprime os 52 valores, tira um por semana e risca o que já pagou, o que espalha as parcelas grandes pelo ano inteiro.
R$ 47,80 por mês em coisa que ninguém usa são R$ 573,60 no ano, quase metade do desafio inteiro.
Ver os planos →Dúvidas Que Aparecem Depois da Terceira Semana
Como funciona o desafio das 52 semanas na prática?
Você guarda o valor equivalente ao número da semana, uma vez por semana, durante 52 semanas seguidas. Escolha um dia fixo, de preferência o dia seguinte ao do salário, e trate o depósito como uma conta a pagar.
Quanto junta no desafio das 52 semanas de R$ 10?
R$ 13.780 ao fim de um ano. É a tabela clássica multiplicada por dez, com a última semana pedindo R$ 520 sozinha.
E o desafio das 52 semanas de R$ 3 dá quanto?
R$ 4.134. A semana 52 cobra R$ 156, valor que já pesa no orçamento de quem começou guardando R$ 3.
Preciso de uma tabela para imprimir?
Não precisa, mas precisa de algum registro fora da cabeça. Papel na geladeira funciona, e a planilha de controle financeiro também, desde que você abra toda semana.
E se eu pular uma semana?
Pular não quebra o desafio, esquecer quebra. Pague a semana atrasada junto com a seguinte, ou empurre o calendário uma semana para frente e termine em janeiro.
Dá para começar no meio do ano?
Dá, e o total continua sendo R$ 1.378. O desafio tem 52 semanas, não obrigatoriamente as 52 semanas do calendário civil.
O dinheiro precisa ficar parado?
Não. Deixar num lugar que renda algo protege o valor ao longo dos doze meses, e qualquer conta que separe esse dinheiro do saldo do dia a dia já resolve o principal risco, que é gastar sem perceber.
Como saber se sobra dinheiro para a parcela da semana?
Olhando o saldo que já está comprometido, não o saldo que aparece no app do banco. A diferença entre os dois é o que explica o saldo disponível parecer maior do que realmente é.
Por Que o Desafio Morre por Falta de Registro
Quem abandona o desafio quase nunca para por faltar R$ 37 naquela semana. Para porque perdeu a conta de qual semana já foi paga.
O depósito da semana 3 é fácil de lembrar. O da semana 31, seis meses depois, depende inteiramente de você ter anotado alguma coisa.
Esse é o mesmo problema que derruba metas financeiras bem desenhadas: o plano existe, o acompanhamento não.
| Onde você registra | O que acontece na semana 31 |
|---|---|
| ZapGastos no WhatsApp | Você manda uma mensagem e o histórico fica na conversa que já está aberta no celular |
| Tabela impressa na geladeira | Funciona enquanto o papel estiver lá e você estiver em casa no dia do depósito |
| Planilha no computador | Depende de abrir o arquivo toda semana, e é onde a maioria trava |
| Só na memória | Costuma durar até a primeira viagem ou semana corrida |
Registrar o depósito no mesmo lugar onde você registra o resto dos gastos tem uma vantagem extra: o valor guardado aparece junto com as categorias de gastos do mês, e a conta do que sobrou passa a incluir o desafio.
Quem tem dinheiro espalhado em mais de uma instituição costuma sentir isso mais cedo, porque a parcela sai de uma conta e o saldo que a pessoa consulta está em outra. O problema de conectar vários bancos no mesmo lugar existe justamente para isso.
Vale lembrar que nem tudo aparece sozinho: existem gastos que a conexão bancária não mostra, e dinheiro guardado em espécie é um deles.
O ZapGastos nasceu para esse tipo de registro curto e diário, feito na conversa do WhatsApp em vez de num aplicativo que você precisa lembrar de abrir.
Quanto já juntei no desafio este ano? a resposta vem na hora, com a semana em que você parou.
Testar no WhatsApp →Onde Aprofundar o Assunto
O Banco Central do Brasil mantém uma área de cidadania financeira com material público sobre organização de orçamento doméstico.
A Pesquisa de Orçamentos Familiares do IBGE mapeia como as famílias brasileiras distribuem a despesa ao longo do ano, e ajuda a entender por que dezembro aperta.
Por Que Juntar Dinheiro por Semana Funciona Melhor
A frequência semanal de economia ativa o sistema de recompensa cerebral com mais regularidade que métodos mensais.
Cada depósito semanal reforça o hábito positivo, criando um ciclo virtuoso de disciplina financeira.
Estudos comportamentais mostram que compromissos financeiros de curto prazo têm 73% mais chance de serem cumpridos.
O cérebro humano lida melhor com gratificações próximas, tornando metas semanais mais tangíveis que objetivos anuais distantes.
A visibilidade dos resultados acontece rapidamente nesse modelo. Após apenas 4 semanas você já visualiza progresso concreto, alimentando motivação para continuar economizando.
Diferente de poupanças tradicionais que dependem de sobras mensais imprevisíveis, o método semanal padroniza sua economia.
Você transforma economizar em uma conta fixa, não mais em um “talvez sobrará algo no fim do mês”.
Como Funciona o Método de Juntar Dinheiro por Semana
O princípio fundamental do método de juntar dinheiro por semana consiste em separar um valor predeterminado toda semana, independente das circunstâncias.
Essa regularidade inquebrantável constrói patrimônio progressivamente, semana após semana.
Comece definindo quanto consegue economizar sem comprometer necessidades básicas ou criar estresse financeiro.
Valores iniciais modestos como R$ 20 ou R$ 30 semanais funcionam perfeitamente para quem está começando.
Planejamento Semanal Estruturado
Todo domingo ou segunda-feira, reserve 10 minutos para revisar suas finanças da semana que se inicia. Identifique gastos evitáveis e oportunidades de economia antes que aconteçam.
Antecipe despesas extras previstas como aniversários, manutenções ou compromissos sociais.
Ajuste temporariamente o valor da economia semanal se necessário, mas nunca pule completamente a semana.
Controle de Gastos Pequenos
Micropagamentos diários em cafés, aplicativos de delivery e assinaturas esquecidas consomem 18% da renda média brasileira.
Eliminar apenas dois desses gastos libera recursos suficientes para começar a juntar dinheiro por semana.
Registre tudo que gasta durante uma semana experimental completa. A consciência financeira gerada por esse exercício identifica vazamentos invisíveis no seu orçamento pessoal.
Veja também: Como Fazer Controle de Gastos Pessoais e Melhorar sua Vida Financeira.
Acúmulo Mensal e Anual
Um depósito semanal de R$ 50 acumula R$ 200 mensais sem esforço aparente. Ao final de 52 semanas você terá R$ 2.600 guardados, valor suficiente para criar uma reserva de emergência inicial.
Multiplicando esse exemplo por fatores maiores os resultados impressionam ainda mais.
Economizar R$ 100 semanais gera R$ 5.200 anuais, enquanto R$ 200 por semana acumulam R$ 10.400 em um ano.
O Que Muda Quando o Depósito é Semanal
A construção de um hábito financeiro saudável representa o maior benefício desse método.
Depois de 8 a 12 semanas consecutivas economizando, o processo se torna automático e natural.
Controle de Impulsos de Consumo
Saber que você tem um compromisso financeiro semanal cria uma barreira mental contra compras impulsivas.
Antes de gastar, seu cérebro automaticamente questiona se aquilo vale mais que sua meta de economia.
Essa mentalidade desenvolve inteligência financeira progressivamente. Você passa a avaliar custo versus benefício de cada despesa, priorizando valor real sobre gratificação momentânea.
Recomendado para você: Assistente Financeiro IA WhatsApp: Como a Inligência Artificial Está Mudando a Gestão de Finanças.
Construção de Reservas de Emergência
Segundo pesquisas sobre controle de gastos pessoais, 71% dos brasileiros não possuem reservas para imprevistos.
Juntar dinheiro semanalmente constrói esse colchão financeiro que protege contra crises inesperadas.
Uma reserva de emergência equivalente a 3 meses de despesas pode ser alcançada em 12 a 18 meses com economia semanal consistente.
Essa segurança financeira elimina ansiedade e permite decisões mais racionais em momentos difíceis.
Conquista de Objetivos de Curto Prazo
Viagens, cursos profissionalizantes, compras importantes ou reformas tornam-se viáveis através da poupança semanal programada.
Estabeleça prazos realistas e trabalhe backward para definir quanto precisa economizar por semana.
Um curso de R$ 2.000 exige apenas R$ 77 por semana durante 6 meses. Dividir grandes objetivos em pequenas conquistas semanais torna qualquer meta financeira alcançável.
10 Dicas Práticas de Como Juntar Dinheiro por Semana
1. Defina um Valor Fixo Semanal Realista
Escolha um montante que caiba confortavelmente no seu orçamento sem gerar estresse financeiro ou privações excessivas.
A sustentabilidade é mais importante que valores ambiciosos que você não conseguirá manter.
Inicie conservadoramente com 5% a 10% da sua renda semanal. Após 4 semanas de sucesso consecutivo, aumente gradualmente esse percentual conforme ganha confiança no método.
2. Use Envelopes ou Potes Físicos de Dinheiro
O método dos envelopes cria conexão tangível com seu dinheiro. Separar fisicamente cédulas toda semana e vê-las acumulando gera satisfação visual que reforça o comportamento positivo.
Etiquete envelopes com objetivos específicos como “Reserva de Emergência”, “Viagem” ou “Curso”.
Essa especificação aumenta comprometimento emocional com cada meta individual.
3. Aposte em Desafios Financeiros Gamificados
O desafio das 52 semanas transforma economia em jogo divertido. Comece guardando R$ 1 na primeira semana, R$ 2 na segunda, aumentando progressivamente até R$ 52 na última semana.
Esse método acumula R$ 1.378 ao final do ano na versão original. Multiplique os valores por 2, 5 ou 10 para resultados proporcionalmente maiores adaptados à sua realidade financeira.
4. Reduza Pequenos Gastos Diários Invisíveis
Um café de R$ 7 todo dia útil consome R$ 140 mensais ou R$ 1.680 anuais. Substituir por café caseiro libera esse valor completamente para sua poupança semanal.
Delivery de almoço custa em média R$ 35, enquanto marmita preparada custa R$ 12.
Essa diferença de R$ 23 por dia útil representa R$ 460 mensais disponíveis para economia.
5. Transfira Automaticamente para Poupança Digital
Configure transferências automáticas toda segunda-feira do seu banco principal para uma conta separada de poupança.
Automatização elimina necessidade de força de vontade ou decisões conscientes repetidas.
Essa separação física do dinheiro reduz tentação de gastar o valor economizado. Contas digitais separadas criam barreiras psicológicas saudáveis contra impulsos de consumo.
6. Anote Todas Entradas e Saídas Semanalmente
Visibilidade completa do seu fluxo financeiro revela padrões de comportamento invisíveis.
Registrar cada transação cria consciência que naturalmente reduz gastos desnecessários entre 15% e 25%.
Reserve 15 minutos todo domingo para revisar a semana financeira completa. Identifique sucessos que merecem repetição e deslizes que devem ser evitados na próxima semana.
7. Utilize um Aplicativo de Controle Financeiro Inteligente
O ZapGastos funciona como assistente financeiro direto no seu WhatsApp, permitindo registrar gastos instantaneamente.
Basta enviar mensagens como “gastei 50 reais no mercado” e o sistema categoriza automaticamente.
Ele envia lembretes semanais para não esquecer sua meta de economia e oferece relatórios visuais do progresso.
Essa praticidade elimina desculpas comuns como “esqueci de anotar” ou “não tive tempo de atualizar a planilha”.
8. Estabeleça uma Meta Clara e Específica
Objetivos vagos como “quero economizar mais” falham sistematicamente. Defina metas específicas: “juntar R$ 3.000 em 10 meses para curso de inglês” ou “acumular R$ 5.000 em 1 ano para viagem”.
Visualize diariamente seu objetivo através de fotos ou descrições detalhadas. Essa conexão emocional com a meta futura fortalece disciplina presente necessária para economizar toda semana.
9. Recompense-se ao Atingir Marcos Intermediários
Comemore as conquistas parciais para manter a motivação ao longo dos doze meses.
Ao completar 13 semanas consecutivas economizando, permita-se um pequeno prazer que não comprometa seu progresso.
Essas recompensas estratégicas ensinam seu cérebro que disciplina financeira traz benefícios tangíveis.
Evite recompensas caras que desfazem o progresso financeiro conquistado até então.
10. Ajuste o Valor Conforme Sua Renda Aumenta
Cada aumento salarial ou renda extra representa oportunidade de acelerar sua poupança semanal.
Destine imediatamente 50% de qualquer incremento financeiro para aumentar seu depósito semanal.
Essa estratégia evita a armadilha do estilo de vida inflacionado onde todo aumento de renda é instantaneamente absorvido por novos gastos.
Mantenha despesas estáveis enquanto economia cresce proporcionalmente.
Quanto Dá para Juntar por Semana: Simulações Reais
Simulação Conservadora: R$ 20 Semanais
| Período | Valor Acumulado |
|---|---|
| 1 mês (4 semanas) | R$ 80 |
| 6 meses (26 semanas) | R$ 520 |
| 1 ano (52 semanas) | R$ 1.040 |
Economizar R$ 20 semanais equivale a apenas R$ 2,86 por dia. Eliminar um café comprado já libera esse valor completamente sem impactar qualidade de vida.
Simulação Moderada: R$ 50 Semanais
| Período | Valor Acumulado |
|---|---|
| 1 mês (4 semanas) | R$ 200 |
| 6 meses (26 semanas) | R$ 1.300 |
| 1 ano (52 semanas) | R$ 2.600 |
Cinquenta reais semanais representam custo de dois almoços em restaurante por semana. Preparar marmita duas vezes semanalmente financia completamente essa economia.
Simulação Agressiva: R$ 100 Semanais
| Período | Valor Acumulado |
|---|---|
| 1 mês (4 semanas) | R$ 400 |
| 6 meses (26 semanas) | R$ 2.600 |
| 1 ano (52 semanas) | R$ 5.200 |
Cem reais por semana constrói reserva de emergência robusta em menos de um ano. Esse montante também financia cursos profissionalizantes, viagens internacionais ou entrada de veículo usado.
Estratégias Comprovadas Para Manter Disciplina Semanal
Técnicas de Visualização de Objetivos
Crie um quadro visual com imagens representando sua meta financeira. Coloque em local visível onde você naturalmente olha várias vezes ao dia.
Atualize semanalmente um gráfico de progresso mostrando quanto já acumulou versus meta total. Essa representação visual do avanço libera dopamina celebrando cada pequena vitória.
Ferramentas Digitais com Lembretes Automáticos
Configure alarmes semanais no celular com mensagens motivacionais personalizadas. Notificações estratégicas evitam que você simplesmente esqueça de fazer o depósito semanal.
Aplicativos de controle de gastos como ZapGastos enviam lembretes inteligentes baseados em seu histórico. Se você normalmente economiza às segundas-feiras, o sistema te lembra automaticamente nesse dia.
Apoio Familiar ou em Casal
Compartilhe suas metas financeiras com pessoas próximas que apoiem seus objetivos. Accountability social aumenta taxa de sucesso em 65% comparado a esforços solitários.
Casais podem juntar dinheiro por semana conjuntamente para objetivos compartilhados. Essa cooperação fortalece relacionamento enquanto constrói patrimônio comum de forma acelerada.
Recomendado para você: Como Juntar Dinheiro Rápido: Guia Completo com 10 Estratégias Práticas.
Erros Fatais ao Tentar Juntar Dinheiro por Semana
Estabelecer Valores Insustentáveis
O erro mais comum é começar economizando quantias muito altas que não cabem confortavelmente no orçamento real. Esse excesso de ambição gera frustração rápida e abandono do método.
Prefira começar com valores modestos que você consegue manter indefinidamente. Aumentos graduais funcionam melhor que metas agressivas que duram apenas 3 ou 4 semanas.
Não Separar o Dinheiro Imediatamente
Deixar o valor “economizado” misturado com dinheiro de gastos diários cria ilusão falsa de saldo disponível. Inevitavelmente você acaba gastando o que deveria estar guardado.
Separe fisicamente ou digitalmente o dinheiro economizado assim que receber sua renda semanal. Essa separação imediata trata economia como prioridade máxima, não como sobra eventual.
Ausência de Objetivo Definido
Economizar sem propósito específico esvazia o processo de significado emocional. Falta motivação concreta quando desafios ou tentações aparecem ao longo das semanas.
Defina exatamente para que você está juntando dinheiro. Quanto mais específico e emocional o objetivo, maior sua resiliência contra desistência prematura.
Falta de Registro e Acompanhamento
Não documentar progresso semana a semana elimina visibilidade do avanço conquistado. Sem feedback visual positivo, é fácil perder motivação após algumas semanas.
Mantenha planilha simples ou use planilha de gastos mensais para registrar cada depósito semanal. Revisar seu histórico de sucesso nos momentos difíceis reforça compromisso com a meta.
Conclusão: Comece Hoje Mesmo a Juntar Dinheiro por Semana
A diferença entre pessoas que acumulam patrimônio e aquelas que vivem perpetuamente endividadas é hábito, não salário.
Economizar R$ 20 semanais transforma completamente situação financeira em 12 a 24 meses.
Escolha uma das 10 dicas apresentadas e implemente imediatamente na próxima segunda-feira. Não espere condições perfeitas ou mês novo para começar, inicie agora com o valor que você tem disponível.
O ZapGastos simplifica radicalmente controle financeiro necessário para juntar dinheiro por semana.
Registre gastos instantaneamente via WhatsApp, receba lembretes automáticos de economia e visualize progresso através de relatórios semanais personalizados.
Experimente gratuitamente o ZapGastos e descubra como assistente financeiro inteligente torna economia semanal automática e natural.
Baixe também nossa planilha gratuita de controle financeiro para começar a organizar suas finanças imediatamente.
Compartilhe essas dicas com amigos e familiares que também querem organizar a vida financeira com economias semanais pequenas e constantes.
Perguntas Frequentes sobre Juntar Dinheiro por Semana
Respostas as dúvidas sobre Juntar Dinheiro por Semana.
Como funciona o método de juntar dinheiro por semana?
Para juntar dinheiro por semana, o método consiste em separar um valor fixo semanalmente, independente das circunstâncias. Essa frequência cria disciplina, transforma o ato de economizar em hábito e permite visualizar resultados rapidamente. Diferente de poupar apenas o que sobra no mês, você define o valor como prioridade e constrói patrimônio de forma consistente.
Quanto posso acumular juntando dinheiro por semana?
Depende do valor definido, se você quer juntar dinheiro por semana. Por exemplo: R$ 20 semanais geram R$ 1.040 em 1 ano, R$ 50 semanais somam R$ 2.600 e R$ 100 semanais chegam a R$ 5.200. Pequenas contribuições, quando feitas com regularidade, alcançam cifras significativas ao longo dos meses.
Qual o melhor valor para começar a juntar dinheiro por semana?
O ideal para juntar dinheiro por semana é começar com 5% a 10% da sua renda semanal líquida. Para quem ganha R$ 1.500 mensais, cerca de R$ 19 por semana já é suficiente. O importante é escolher um valor sustentável que não comprometa suas necessidades básicas e possa ser mantido a longo prazo.
Vale a pena juntar dinheiro por semana?
Sim. Vale muito a pena juntar dinheiro por semana, mesmo valores aparentemente pequenos, como R$ 10 por semana, acumulam R$ 520 em um ano. Além do montante financeiro, o principal benefício está na criação do hábito de poupar, que fortalece sua disciplina e prepara terreno para economias maiores no futuro.
É melhor guardar dinheiro na poupança ou investir?
Para valores baixos e frequentes, a poupança digital oferece praticidade. Quando o saldo acumulado ultrapassa R$ 1.000, você pode migrar para opções como CDBs de liquidez diária ou Tesouro Selic, que rendem mais sem abrir mão da segurança e do acesso rápido ao dinheiro.
Como adaptar o método de juntar dinheiro por semana se tenho renda variável?
O método de juntar dinheiro por semana é para quem tem ganhos irregulares pode definir um valor mínimo fixo para economizar sempre, mesmo nas semanas mais apertadas. Nas semanas melhores, reserve também um percentual da renda extra. Dessa forma, freelancers e autônomos conseguem manter consistência mesmo com oscilações de receita.
Quais são os maiores benefícios de juntar dinheiro por semana?
Entre os principais benefícios de juntar dinheiro por semana estão: construção de reserva de emergência, controle dos impulsos de consumo, conquista de metas de curto prazo e redução da ansiedade financeira. Após algumas semanas, o hábito se torna natural e facilita decisões financeiras conscientes.
Quais erros devo evitar ao tentar juntar dinheiro por semana?
Os erros mais comuns incluem: começar com valores muito altos e insustentáveis, não separar o dinheiro imediatamente após receber, não ter objetivo definido e não registrar o progresso. Corrigir esses pontos aumenta bastante as chances de sucesso.
O que é o Desafio das 52 Semanas e como ele ajuda?
Esse desafio propõe guardar valores progressivos de como juntar dinheiro por semana a cada semana: R$ 1 na primeira, R$ 2 na segunda, até R$ 52 na última. No fim do ano, você acumula R$ 1.378. É uma forma gamificada de estimular disciplina, podendo ser adaptada para valores maiores ou em versão decrescente.
Como manter a motivação para juntar dinheiro por semana?
Para juntar dinheiro por semana, você deve usar técnicas visuais, como gráficos de progresso, defina recompensas a cada meta alcançada e envolva familiares ou amigos para criar apoio social. Também é útil automatizar transferências e usar aplicativos de controle financeiro que enviem lembretes semanais.


